猜你想问
这份研报主要分析了什么内容?
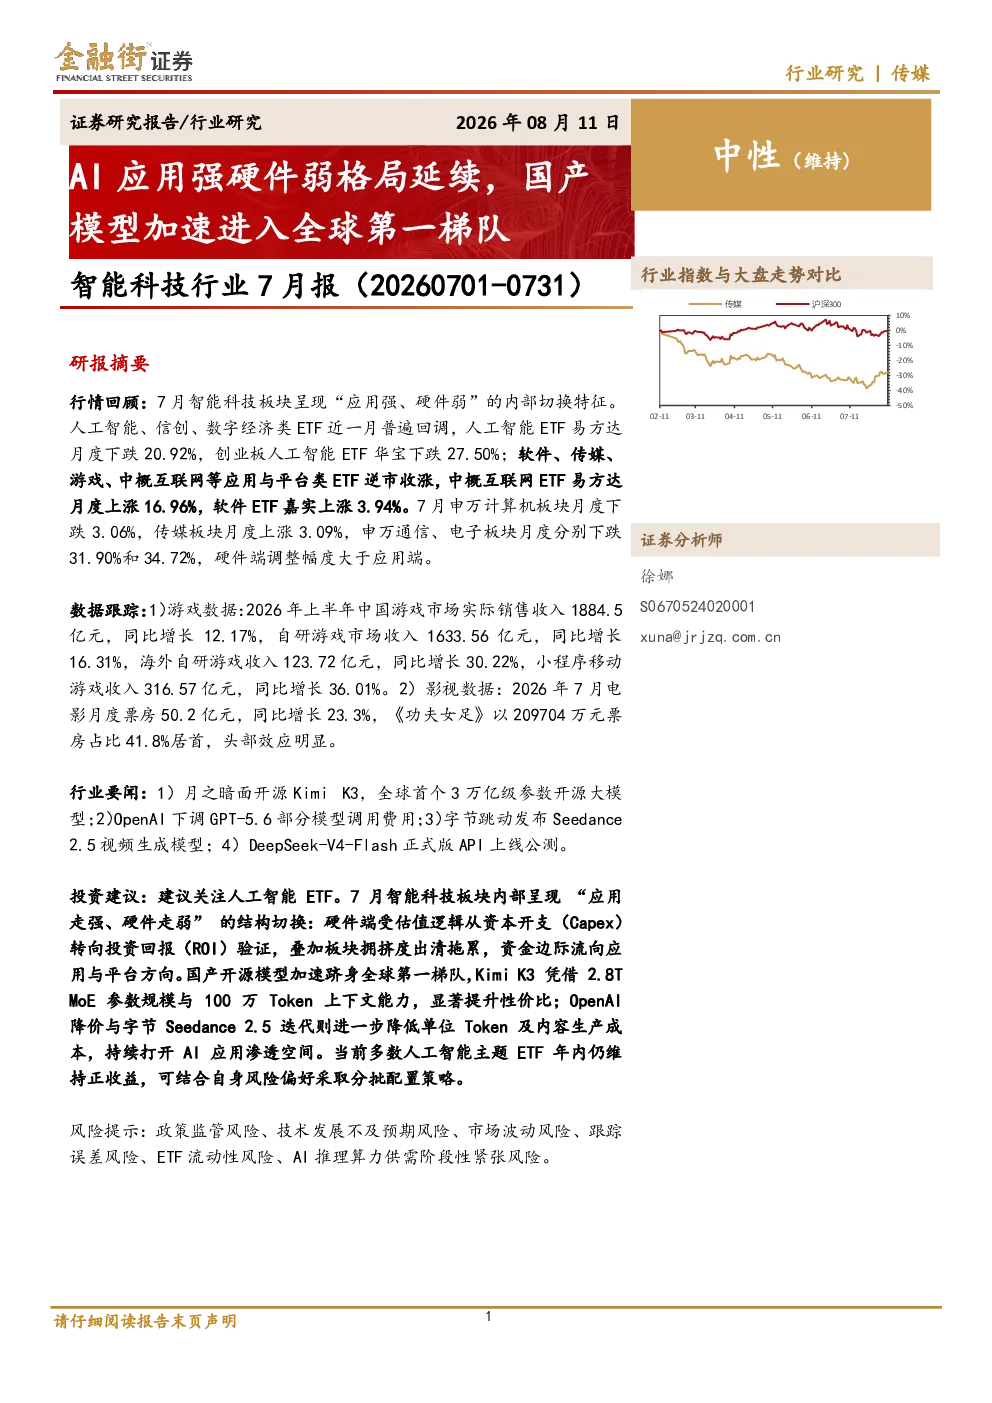
这份研报主要分析了7月智能科技行业的表现,指出AI应用端走强、硬件端走弱的结构性变化。报告显示,人工智能、信创、数字经济类ETF普遍回调,而软件、传媒、游戏、中概互联网等应用与平台类ETF逆市收涨。硬件端调整主要源于估值逻辑从资本开支转向投资回报验证,以及板块拥挤度出清压力。国产开源模型如Kimi K3加速进入全球第一梯队,展现出高性价比,同时OpenAI下调部分模型调用费用,字节跳动发布Seedance2.5视频生成模型进一步降低AI应用成本,持续打开AI应用渗透空间。
AI应用行业未来发展趋势如何?
AI应用行业未来发展趋势呈现多方面特点。首先,应用端持续走强,资金流向软件、传媒、互联网等应用与平台赛道,显示市场对AI应用价值的认可。其次,国产模型加速进入全球第一梯队,如Kimi K3开源模型凭借2.8T MoE参数规模显著提升性价比,推动国产AI技术在全球竞争中占据优势。此外,OpenAI下调GPT-5.6部分模型调用费用,字节跳动Seedance2.5模型迭代降低内容生产成本,这些举措将进一步降低AI应用门槛,加速AI技术在各行业的渗透和应用落地。
研报重点分析了哪些方向?
研报重点分析了智能科技板块内部的结构性变化,特别是AI应用与硬件之间的格局演变。报告指出,7月智能科技板块呈现‘应用强、硬件弱’的内部切换特征,资金从硬件端流向应用与平台方向。硬件端调整幅度大于应用端,核心原因在于估值逻辑从资本开支转向投资回报验证,以及板块拥挤度出清压力。同时,报告关注了国产开源模型的崛起,如Kimi K3开源模型的高性价比,以及OpenAI和字节跳动等企业在AI应用成本优化方面的进展,这些因素共同推动AI应用渗透空间的持续打开。
当前市场现状如何判断?
当前市场现状呈现智能科技板块内部结构性分化,AI应用端表现强劲,硬件端面临调整压力。具体表现为,人工智能、信创、数字经济类ETF普遍回调,而软件、传媒、游戏、中概互联网等应用与平台类ETF逆市收涨。硬件端调整源于估值逻辑转变和板块拥挤度出清,资金流向更注重短期回报的应用与平台赛道。同时,国产开源模型加速跻身全球第一梯队,如Kimi K3开源模型的高性价比,以及OpenAI和字节跳动在AI应用成本优化方面的举措,进一步降低AI应用门槛,加速AI技术在各行业的渗透和应用落地。
研报提示了哪些风险?
研报提示了多项风险,包括政策监管风险、技术发展不及预期风险、市场波动风险、跟踪误差风险、ETF流动性风险、AI推理算力供需阶段性紧张风险。政策监管风险主要涉及AI技术发展可能面临的政策限制或监管变化;技术发展不及预期风险指AI技术进展可能未达市场预期,影响应用落地效果;市场波动风险涉及智能科技板块整体的市场波动可能对投资组合的影响;跟踪误差风险指ETF在跟踪指数时可能存在的误差;ETF流动性风险涉及ETF在特定情况下可能存在的流动性不足问题;AI推理算力供需阶段性紧张风险指AI应用发展可能面临的算力资源阶段性短缺问题。这些风险需投资者密切关注并妥善管理。