猜你想问
国泰海通计算机对麦富时的最新研报核心内容是什么?
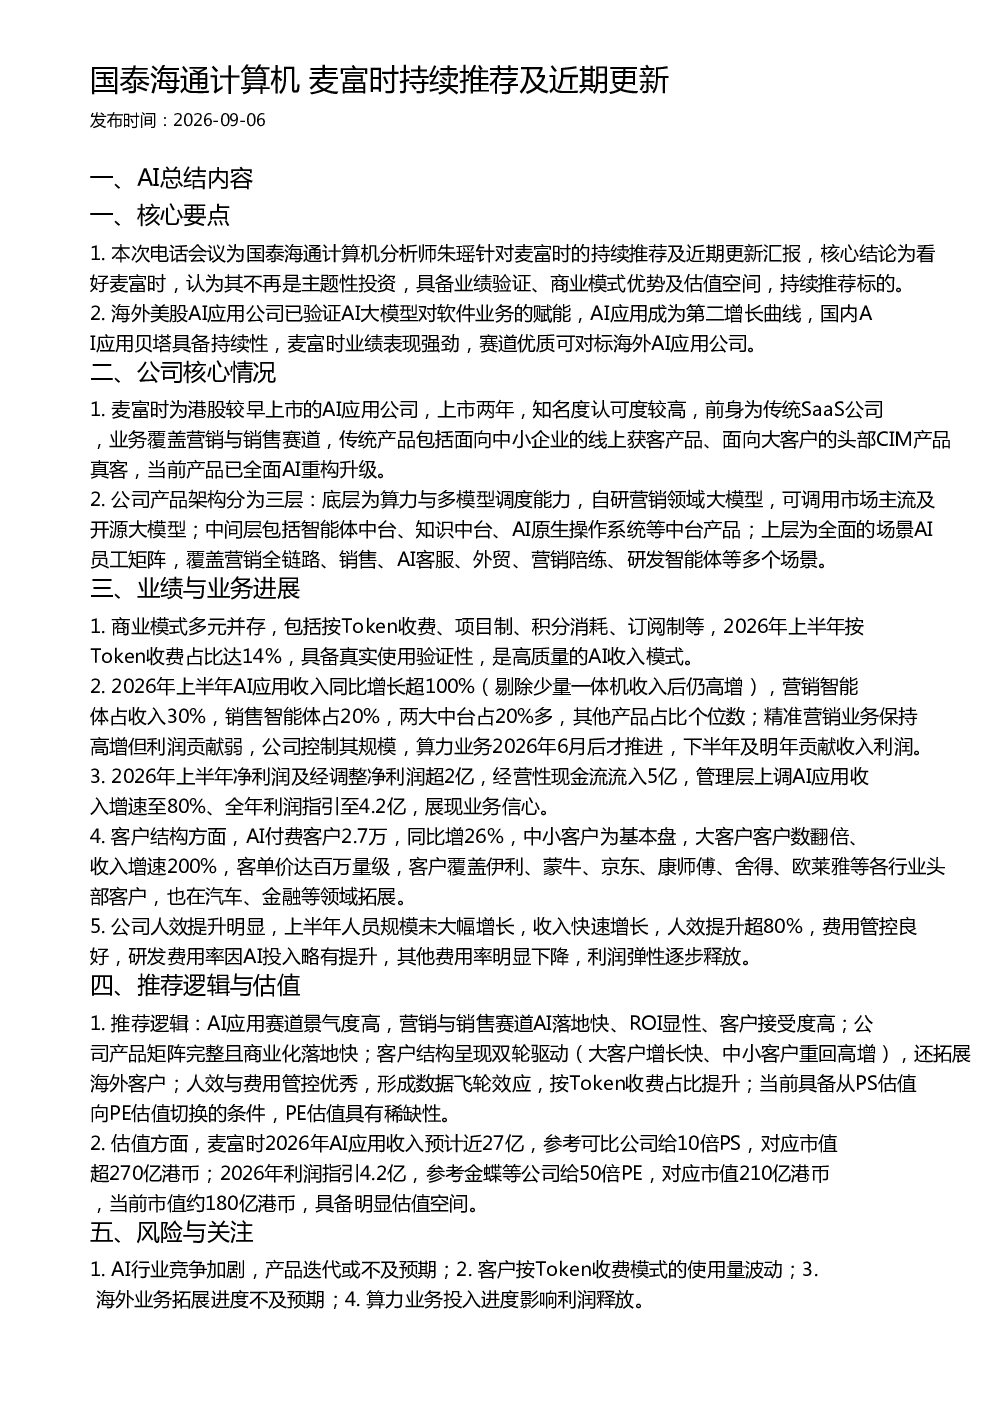
国泰海通计算机最新研报持续推荐麦富时,分析师朱瑶认为麦富时已从主题性投资转向业绩验证,具备商业模式优势和估值空间。报告强调AI应用成为麦富时的第二增长曲线,其业绩表现强劲,可对标海外AI应用公司。麦富时作为港股较早上市的AI应用公司,已将传统SaaS业务全面AI重构升级,覆盖营销与销售赛道。其产品架构分为底层算力、中间层智能体中台和上层场景AI员工矩阵。
AI应用赛道的发展趋势如何?
AI应用赛道整体景气度高,海外美股AI应用公司已验证AI大模型对软件业务的赋能,国内AI应用贝塔具备持续性。麦富时作为国内AI应用代表,业绩表现强劲,其营销与销售赛道的AI落地快、ROI显性、客户接受度高。公司产品矩阵完整且商业化落地快,客户结构优化呈现双轮驱动,大客户增长快、中小客户重回高增,并拓展海外客户。人效与费用管控优秀,形成数据飞轮效应,按Token收费占比提升,具备从PS估值向PE估值切换的条件。
报告重点分析了麦富时的哪些方面?
报告重点分析了麦富时的商业模式、业绩与业务进展、产品架构及客户结构。商业模式多元包括按Token收费、项目制、积分消耗、订阅制等,2026年上半年按Token收费占比达14%,具备真实使用验证性。AI应用收入高增,2026年上半年同比增长超100%,营销智能体占收入30%,销售智能体占20%,两大中台占20%多。利润表现强劲,2026年上半年净利润及经调整净利润超2亿,经营性现金流流入5亿。客户结构优化,AI付费客户2.7万,同比增26%,大客户客户数翻倍、收入增速200%,客单价达百万量级。
当前AI应用市场的市场现状如何?
当前AI应用市场景气度高,竞争加剧但仍有发展空间。麦富时作为国内AI应用公司,已验证AI大模型对软件业务的赋能,其业绩表现强劲,产品矩阵完整且商业化落地快。AI应用收入高增,商业模式多元,客户结构优化,人效提升明显。海外市场方面,海外美股AI应用公司已验证AI大模型对软件业务的赋能,国内AI应用贝塔具备持续性,麦富时可对标海外AI应用公司。但需关注行业竞争加剧、客户按Token收费模式的使用量波动、海外业务拓展进度及算力业务投入进度等因素。
研报提示了哪些风险?
研报提示了AI行业竞争加剧、产品迭代或不及预期等风险。客户按Token收费模式的使用量波动可能影响收入稳定性,海外业务拓展进度不及预期可能影响增长潜力,算力业务投入进度影响利润释放。此外,AI应用赛道虽然景气度高,但竞争加剧可能导致产品迭代速度放缓,需关注市场变化对公司业绩的影响。