猜你想问
美股AI应用叙事有哪些变化趋势?
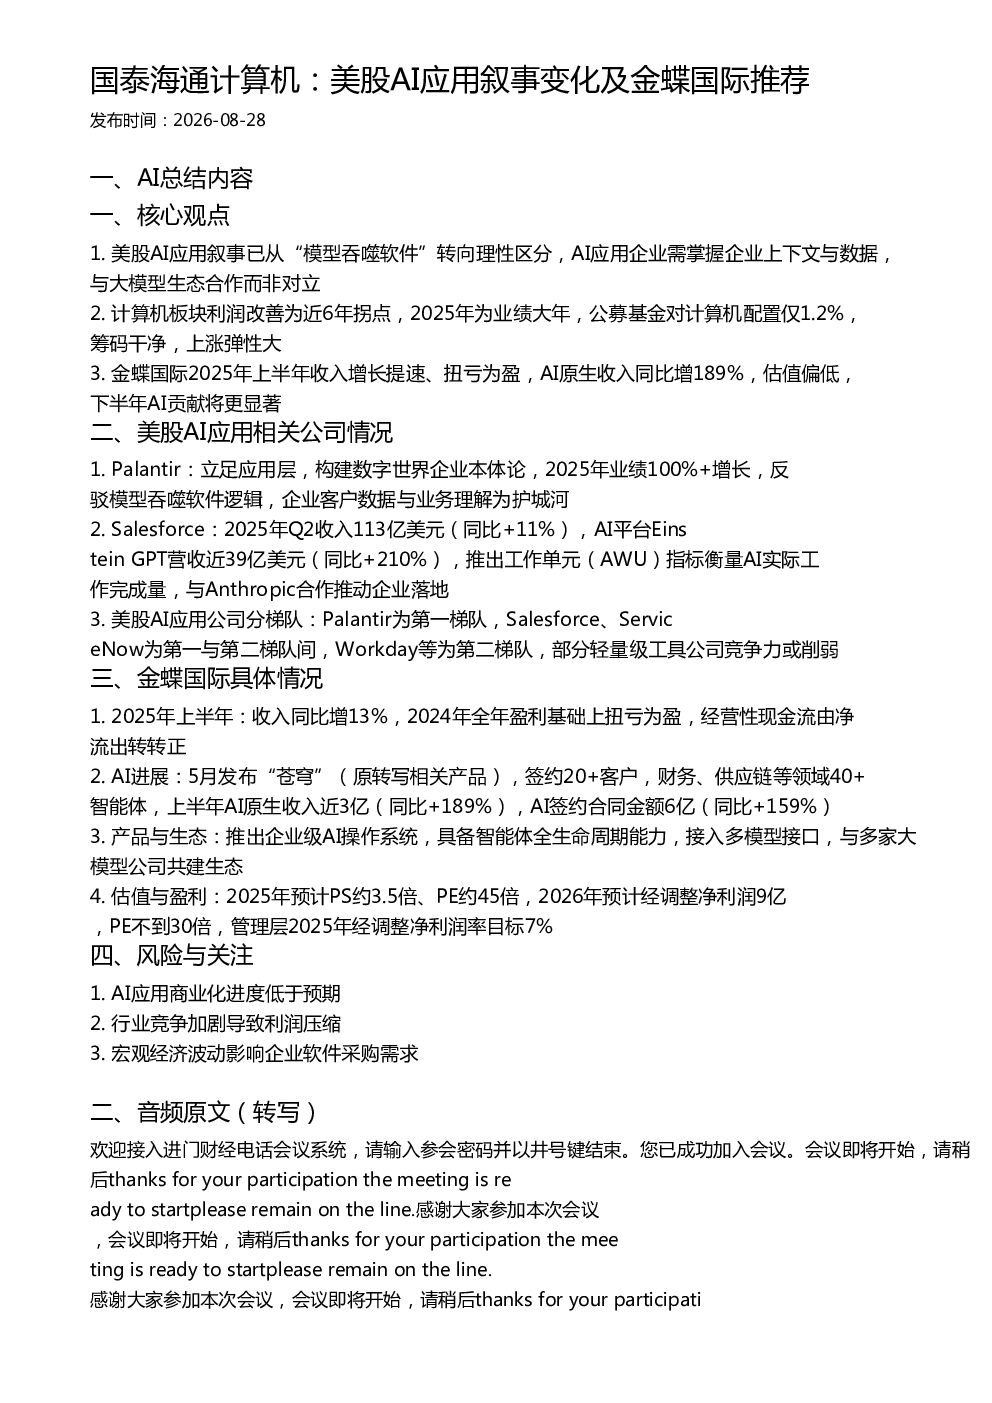
研报指出,美股AI应用叙事已从早期的“模型吞噬软件”转向更为理性的区分。当前AI应用企业需深入理解企业上下文与数据,强调与大模型生态的合作而非对立。这一转变反映了市场对AI应用落地价值的重新评估,企业级AI应用需更注重实际业务场景的整合与赋能,而非单纯依赖大模型技术堆砌。这种趋势下,掌握企业客户数据与业务理解成为关键护城河,如Palantir通过构建数字世界企业本体论获得竞争优势。
计算机板块近期有哪些投资机会?
计算机板块利润改善为近6年拐点,预计2025年将迎来业绩大年。当前公募基金对计算机板块配置比例仅为1.2%,显示出市场筹码相对干净,存在较大上涨弹性。板块内部,AI应用企业凭借其独特的商业模式和技术壁垒,有望成为新的增长点。同时,部分企业如金蝶国际已实现扭亏为盈,AI原生收入增长显著,为板块整体复苏提供有力支撑。投资者可关注具备技术领先性和商业化能力的企业,把握板块轮动机会。
金蝶国际的AI业务进展如何?
金蝶国际在AI业务方面进展迅速,2025年上半年收入同比增长13%,并成功扭亏为盈。其AI原生收入同比大幅增长189%,达到近3亿元,签约客户数量超过20家,并在财务、供应链等领域推出超过40个智能体。金蝶国际推出的“苍穹”产品,作为企业级AI操作系统,具备智能体全生命周期能力,并接入多模型接口,与多家大模型公司共建生态。这些进展表明金蝶国际在AI领域的布局已初见成效,未来AI贡献有望更加显著。
当前AI应用行业市场现状如何?
当前AI应用行业市场呈现多元化发展趋势,不同企业根据自身特点形成差异化竞争格局。美股AI应用公司可分为多个梯队,Palantir作为第一梯队,凭借其独特的数字世界企业本体论获得领先优势;Salesforce和ServiceNow等企业则处于第一与第二梯队之间,其AI平台Einstein GPT等产品表现突出。同时,部分轻量级工具公司的竞争力可能因市场整合而减弱。整体来看,AI应用行业正处于快速发展阶段,企业需注重技术落地与商业模式创新,以应对日益激烈的市场竞争。
研报提示哪些投资风险?
研报提示,AI应用商业化进度低于预期可能影响企业盈利表现。行业竞争加剧可能导致利润压缩,部分企业可能面临市场份额下滑的风险。此外,宏观经济波动也可能影响企业软件采购需求,进而影响AI应用行业的整体发展。投资者需关注这些潜在风险,结合企业自身技术实力、商业化能力和市场环境变化,审慎评估投资机会。