猜你想问
本周煤炭价格走势如何?
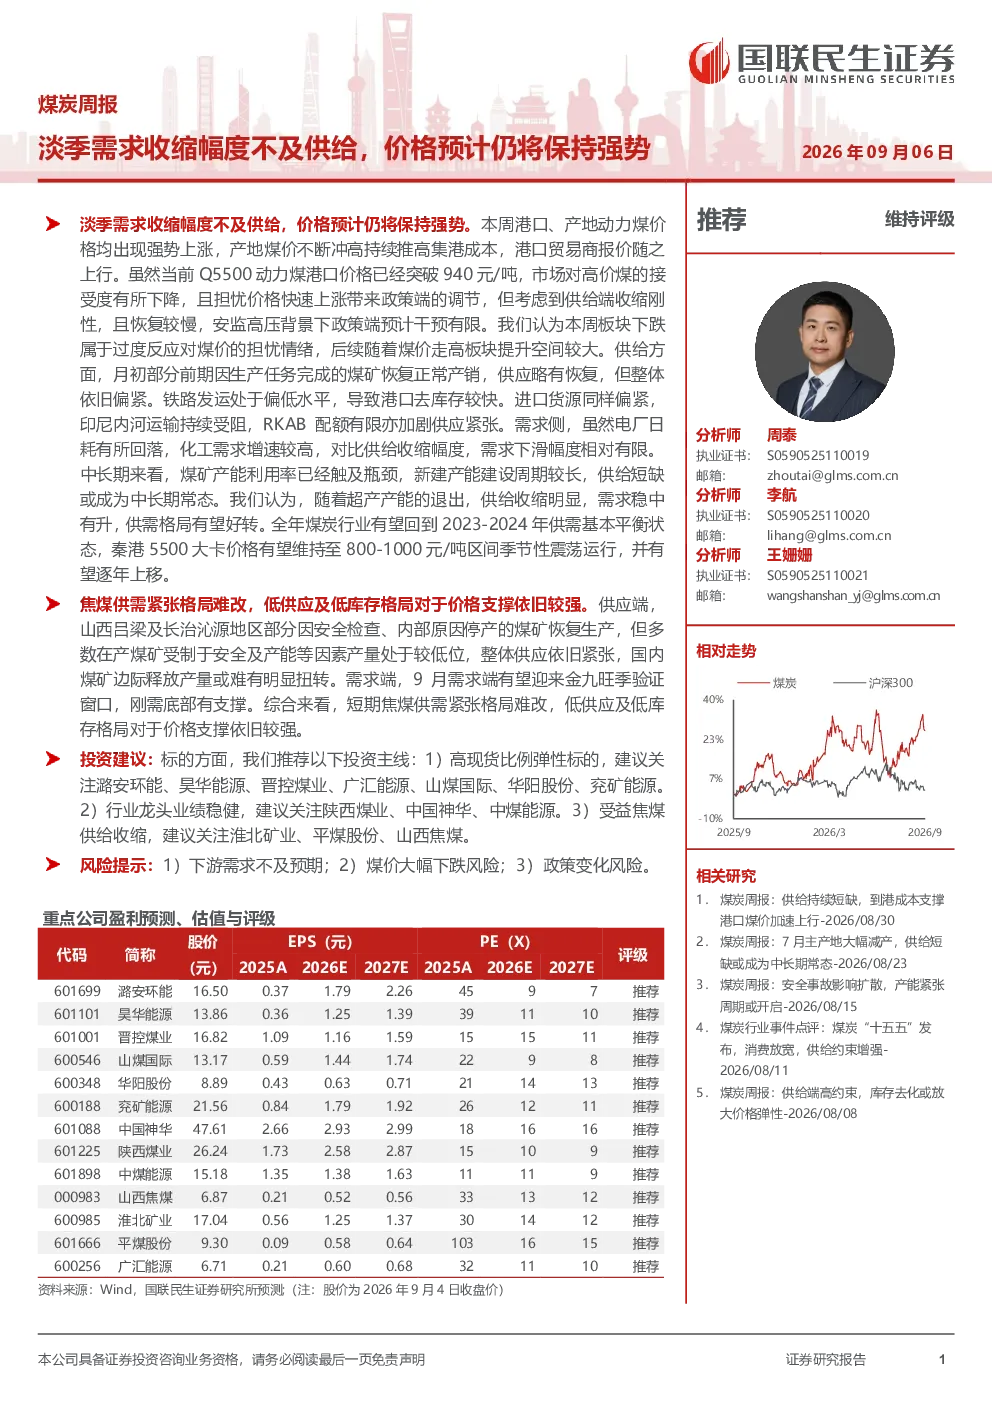
本周港口、产地动力煤价格均出现强势上涨,产地煤价不断冲高持续推高集港成本,港口贸易商报价随之上行。虽然当前Q5500动力煤港口价格已经突破940元/吨,市场对高价煤的接受度有所下降,且担忧价格快速上涨带来政策端的调节,但考虑到供给端收缩刚性,且恢复较慢,安监高压背景下政策端预计干预有限。
煤炭行业未来供需格局如何?
供给方面,月初部分前期因生产任务完成的煤矿恢复正常产销,供应略有恢复,但整体依旧偏紧。铁路发运处于偏低水平,导致港口去库存较快。进口货源同样偏紧,印尼内河运输持续受阻,RKAB配额有限亦加剧供应紧张。中长期来看,煤矿产能利用率已经触及瓶颈,新建产能建设周期较长,供给短缺或成为中长期常态。需求侧,虽然电厂日耗有所回落,化工需求增速较高,对比供给收缩幅度,需求下滑幅度相对有限。
焦煤和焦炭市场分析重点是什么?
焦煤方面,山西吕梁及长治沁源地区部分因安全检查、内部原因停产的煤矿恢复生产,但多数在产煤矿受制于安全及产能等因素产量处于较低位,整体供应依旧紧张,国内煤矿边际释放产量或难有明显扭转。需求端,9月需求端有望迎来金九旺季验证窗口,刚需底部有支撑。焦炭方面,由于焦煤供应偏紧格局未得到改善,焦企原料到货受限,且成本压力明显,本周焦炭产能利用率继续下移。需求侧,本周钢材亏损幅度进一步加剧,钢厂盈利率低位继续下滑,不过考虑即将进入需求旺季,周初多数钢厂生产保持稳定。焦炭整体供需结构偏紧。
当前煤炭市场现状如何判断?
当前煤炭市场呈现供给端收缩刚性、恢复较慢的特点,而需求侧虽然有所回落但下滑幅度相对有限。产地煤价不断冲高持续推高集港成本,港口贸易商报价随之上行。Q5500动力煤港口价格已经突破940元/吨,市场对高价煤的接受度有所下降,且担忧价格快速上涨带来政策端的调节。但安监高压背景下政策端预计干预有限,整体供需格局偏紧。
本报告有哪些风险提示需要注意?
本报告提示的主要风险包括:下游需求不及预期可能导致煤炭价格承压;煤价大幅下跌可能影响行业盈利能力;政策变化风险,如环保政策或产业调控可能对煤炭生产运输带来影响。需关注这些因素对煤炭市场可能产生的波动。