食品饮料周观点:白酒中秋价格抬头,食品关注结构机会
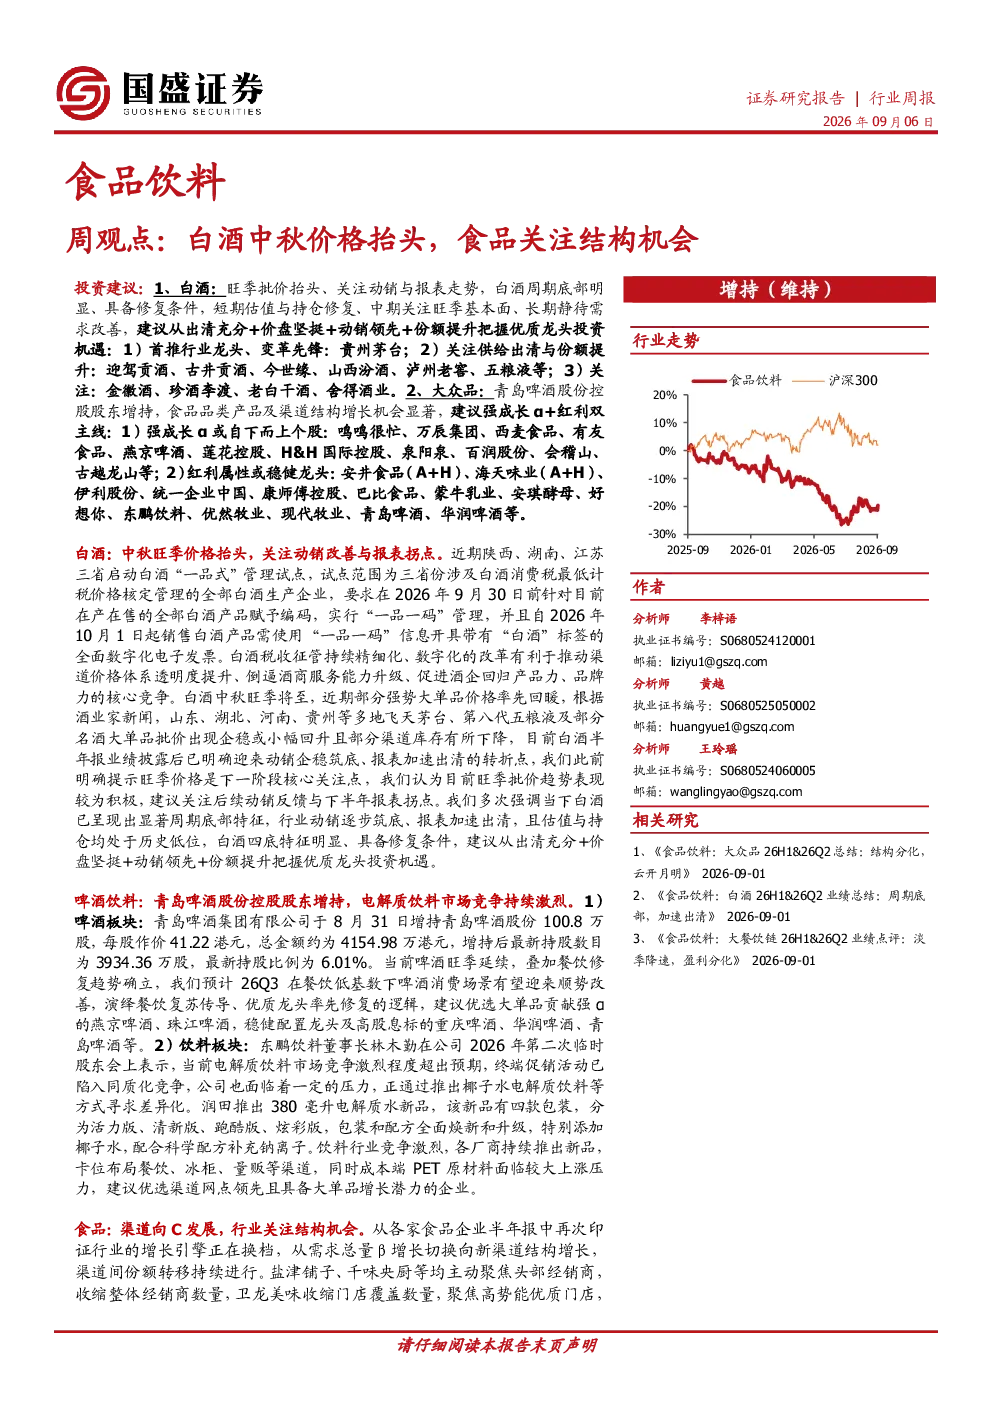
周观点:白酒中秋价格抬头,食品关注结构机会 投资建议:1、白酒:旺季批价抬头、关注动销与报表走势,白酒周期底部明显、具备修复条件,短期估值与持仓修复、中期关注旺季基本面、长期静待需求改善,建议从出清充分+价盘坚挺+动销领先+份额提升把握优质龙头投资机遇:1)首推行业龙头、变革先锋:贵州茅台;2)关注供给出清与份额提升:迎驾贡酒、古井贡酒、今世缘、山西汾酒、泸州老窖、五粮液等;3)关注:金徽酒、珍酒李渡、老白干酒、舍得酒业。2、大众品:青岛啤酒股份控股股东增持,食品品类产品及渠道结构增长机会显著,建议强成长α+红利双主线:1)强成长α或自下而上个股:鸣鸣很忙、万辰集团、西麦食品、有友食品、燕京啤酒、莲花控股、H&H国际控股、泉阳泉、百润股份、会稽山、古越龙山等;2)红利属性或稳健龙头:安井食品(A+H)、海天味业(A+H)、伊利股份、统一企业中国、康师傅控股、巴比食品、蒙牛乳业、安琪酵母、好想你、东鹏饮料、优然牧业、现代牧业、青岛啤酒、华润啤酒等。 增持(维持) 白酒:中秋旺季价格抬头,关注动销改善与报表拐点。近期陕西、湖南、江苏三省启动白酒“一品式”管理试点,试点范围为三省份涉及白酒消费税最低计税价格核定管理的全部白酒生产企业,要求在2026年9月30日前针对目前在产在售的全部白酒产品赋予编码,实行“一品一码”管理,并且自2026年10月1日起销售白酒产品需使用一品一码”信息开具带有白酒”标签的全面数字化电子发票。白酒税收征管持续精细化、数字化的改革有利于推动渠道价格体系透明度提升、倒逼酒商服务能力升级、促进酒企回归产品力、品牌力的核心竞争。白酒中秋旺季将至,近期部分强势大单品价格率先回暖,根据酒业家新闻,山东、湖北、河南、贵州等多地飞天茅台、第八代五粮液及部分名酒大单品批价出现企稳或小幅回升且部分渠道库存有所下降,目前白酒半年报业绩披露后已明确迎来动销企稳筑底、报表加速出清的转折点,我们此前明确提示旺季价格是下一阶段核心关注点,我们认为目前旺季批价趋势表现较为积极,建议关注后续动销反馈与下半年报表拐点。我们多次强调当下白酒已呈现出显著周期底部特征,行业动销逐步筑底、报表加速出清,且估值与持仓均处于历史低位,白酒四底特征明显、具备修复条件,建议从出清充分+价盘坚挺+动销领先+份额提升把握优质龙头投资机遇。 作者 分析师李梓语执业证书编号:S0680524120001邮箱:liziyu1@gszq.com 分析师黄越执业证书编号:S0680525050002邮箱:huangyue1@gszq.com 分析师王玲瑶执业证书编号:S0680524060005邮箱:wanglingyao@gszq.com 相关研究 1、《食品饮料:大众品26H1&26Q2总结:结构分化,云开月明》2026-09-012、《食品饮料:白酒26H1&26Q2业绩总结:周期底部,加速出清》2026-09-013、《食品饮料:大餐饮链26H1&26Q2业绩点评:淡季降速,盈利分化》2026-09-01 啤酒饮料:青岛啤酒股份控股股东增持,电解质饮料市场竞争持续激烈。1)啤酒板块:青岛啤酒集团有限公司于8月31日增持青岛啤酒股份100.8万股,每股作价41.22港元,总金额约为4154.98万港元,增持后最新持股数目为3934.36万股,最新持股比例为6.01%。当前啤酒旺季延续,叠加餐饮修复趋势确立,我们预计26Q3在餐饮低基数下啤酒消费场景有望迎来顺势改善,演绎餐饮复苏传导、优质龙头率先修复的逻辑,建议优选大单品贡献强α的燕京啤酒、珠江啤酒,稳健配置龙头及高股息标的重庆啤酒、华润啤酒、青岛啤酒等。2)饮料板块:东鹏饮料董事长林木勤在公司2026年第二次临时股东会上表示,当前电解质饮料市场竞争激烈程度超出预期,终端促销活动已陷入同质化竞争,公司也面临着一定的压力,正通过推出椰子水电解质饮料等方式寻求差异化。润田推出380毫升电解质水新品,该新品有四款包装,分为活力版、清新版、跑酷版、炫彩版,包装和配方全面焕新和升级,特别添加椰子水,配合科学配方补充钠离子。饮料行业竞争激烈,各厂商持续推出新品,卡位布局餐饮、冰柜、量贩等渠道,同时成本端PET原材料面临较大上涨压力,建议优选渠道网点领先且具备大单品增长潜力的企业。 食品:渠道向C发展,行业关注结构机会。从各家食品企业半年报中再次印证行业的增长引擎正在换档,从需求总量β增长切换向新渠道结构增长,渠道间份额转移持续进行。盐津铺子、千味央厨等均主动聚焦头部经销商,收缩整体经销商数量,卫龙美味收缩门店覆盖数量,聚焦高势能优质门店, 重点转向量贩零食、会员店、调改商超等直营渠道,向C发展。细分来看,速冻与即时零售高效履约深度匹配、形成餐饮解决方案对接餐饮大B及团餐、可选零食向新鲜健康及高效低价两个方向分化、高品质升级新品更适合会员店定制发展。乳制品中低温替代常温持续进行,根据马上赢数据,26Q2常温纯牛奶终端销售额同比-10.1%,在乳制品中销售占比35.6%,同比-0.7pct,低温白奶终端销售额同比+16.9%,在乳制品中销售占比4.7%,同比+1.0pct。 风险提示:原材料成本超预期上涨,消费力及消费场景复苏不及预期,行业竞争加剧。 免责声明 国盛证券股份有限公司(以下简称本公司”)具有中国证监会许可的证券投资咨询业务资格。本报告仅供本公司的客户使用。本公司不会因接收人收到本报告而视其为客户。在任何情况下,本公司不对任何人因使用本报告中的任何内容所引致的任何损失负任何责任。 本报告的信息均来源于本公司认为可信的公开资料,但本公司及其研究人员对该等信息的准确性及完整性不作任何保证。本报告中的资料、意见及预测仅反映本公司于发布本报告当日的判断,可能会随时调整。在不同时期,本公司可发出与本报告所载资料、意见及推测不一致的报告。本公司不保证本报告所含信息及资料保持在最新状态,对本报告所含信息可在不发出通知的情形下做出修改,投资者应当自行关注相应的更新或修改。 本公司力求报告内容客观、公正,但本报告所载的资料、工具、意见、信息及推测只提供给客户作参考之用,不构成任何投资、法律、会计或税务的最终操作建议,本公司不就报告中的内容对最终操作建议做出任何担保。本报告中所指的投资及服务可能不适合个别客户,不构成客户私人咨询建议。投资者应当充分考虑自身特定状况,并完整理解和使用本报告内容,不应视本报告为做出投资决策的唯一因素。 投资者应注意,在法律许可的情况下,本公司及其本公司的关联机构可能会持有本报告中涉及的公司所发行的证券并进行交易,也可能为这些公司正在提供或争取提供投资银行、财务顾问和金融产品等各种金融服务。 本报告版权归国盛证券股份有限公司”所有。未经事先本公司书面授权,任何机构或个人不得对本报告进行任何形式的发布、复制。任何机构或个人如引用、刊发本报告,需注明出处为国盛证券研究所”,且不得对本报告进行有悖原意的删节或修改。 分析师声明 本报告署名分析师在此声明:我们具有中国证券业协会授予的证券投资咨询执业资格或相当的专业胜任能力,本报告所表述的任何观点均精准地反映了我们对标的证券和发行人的个人看法,结论不受任何第三方的授意或影响。我们所得报酬的任何部分无论是在过去、现在及将来均不会与本报告中的具体投资建议或观点有直接或间接联系。 国盛证券研究所 北京地址:北京市丰台区丽泽路22号院新华社国家金融信息大厦西塔B座38层邮编:100077邮箱:gsresearch@gszq.com 上海地址:上海市浦东新区南洋泾路555号陆家嘴金融街区22栋邮编:200120电话:021-38124100邮箱:gsresearch@gszq.com 南昌地址:南昌市红谷滩新区凤凰中大道1115号北京银行大厦地址:深圳市福田区福华三路100号鼎和大厦24楼邮编:330038传真:0791-86281485邮箱:gsresearch@gszq.com 深圳邮编:518033邮箱:gsresearch@gszq.com