猜你想问
这份研报的核心内容是什么?
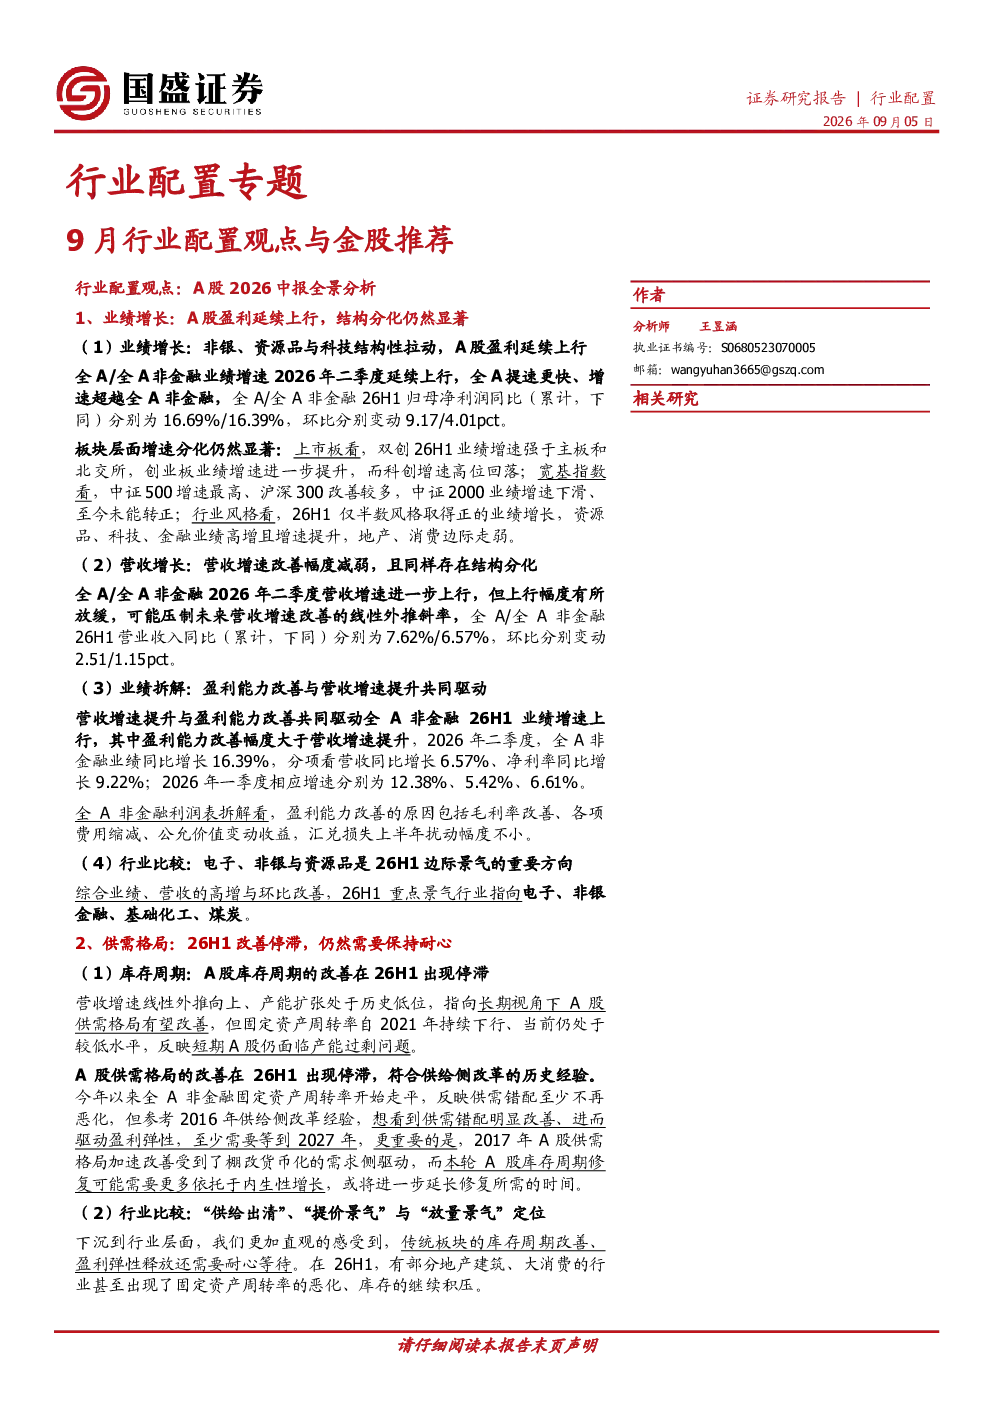
这份研报主要分析了A股2026年中报的业绩增长情况,指出A股盈利延续上行但结构分化显著。报告重点探讨了26H1各行业的供需格局,指出供需改善停滞需要保持耐心。此外,报告还通过杜邦分析和现金流量分析,揭示了A股ROE加速上行和现金流加速改善的趋势。最后,报告推荐了宝钢股份、南钢股份等金股组合。
有色金属行业未来的发展趋势如何?
根据研报分析,26H1有色金属行业处于放量景气阶段,供需格局正在改善。行业受益于资源品需求提升和技术进步,预计未来将保持增长态势。报告中特别提到有色金属是提价景气行业之一,显示出行业较强的盈利能力和发展潜力。
研报重点分析了哪些行业方向?
研报重点分析了26H1的景气行业,包括电子、非银金融、基础化工、煤炭等。其中,有色金属行业被列为放量景气行业,显示出较强的增长动力。此外,报告还关注了电子、通信、轻工制造、环保等提价景气行业,以及国防军工等放量景气行业,为投资者提供了全面的行业配置参考。
当前市场整体处于什么状态?
根据研报分析,当前A股市场整体处于盈利上行但结构分化的状态。26H1全A和全A非金融业绩增速均延续上行,但不同板块间存在明显分化。同时,A股库存周期在26H1出现停滞,显示短期内仍面临产能过剩问题,供需格局的实质性改善可能需要等到2027年。
这份研报提示了哪些风险?
研报提示了公司业绩修正、经济大幅衰退和政策超预期变化等风险因素。这些风险可能对A股市场和相关行业产生不利影响。投资者在关注行业和个股机会的同时,需密切关注这些潜在风险,做好风险管理。
你可能感兴趣
行业配置专题:A股2026中报全景分析
国盛证券2026-09-01
行业配置专题:8月行业配置观点与金股推荐
国盛证券2026-08-04
9月市场观点与金股推荐:步入收敛
国盛证券2022-08-31
9月策略观点与金股推荐:单边下行市有望结束
国盛证券2023-08-30
9月策略观点与金股推荐:把握波动中的景气与趋势
国盛证券2024-08-31
9月策略观点与金股推荐:优选景气轮动,博弈产业催化
国盛证券2025-09-01
6月策略观点与金股推荐:配置再均衡,博弈高切低
有色金属国盛证券2026-05-31
投资策略:1月策略观点与金股推荐:配置趋势共识,博弈产业催化
国盛证券2026-01-04
长江证券周道2026能源与材料行业9月金股
未知机构2026-08-30
海外市场9月配置建议&港股金股推荐
国盛证券2022-08-30