猜你想问
这份研报主要讲了什么内容?
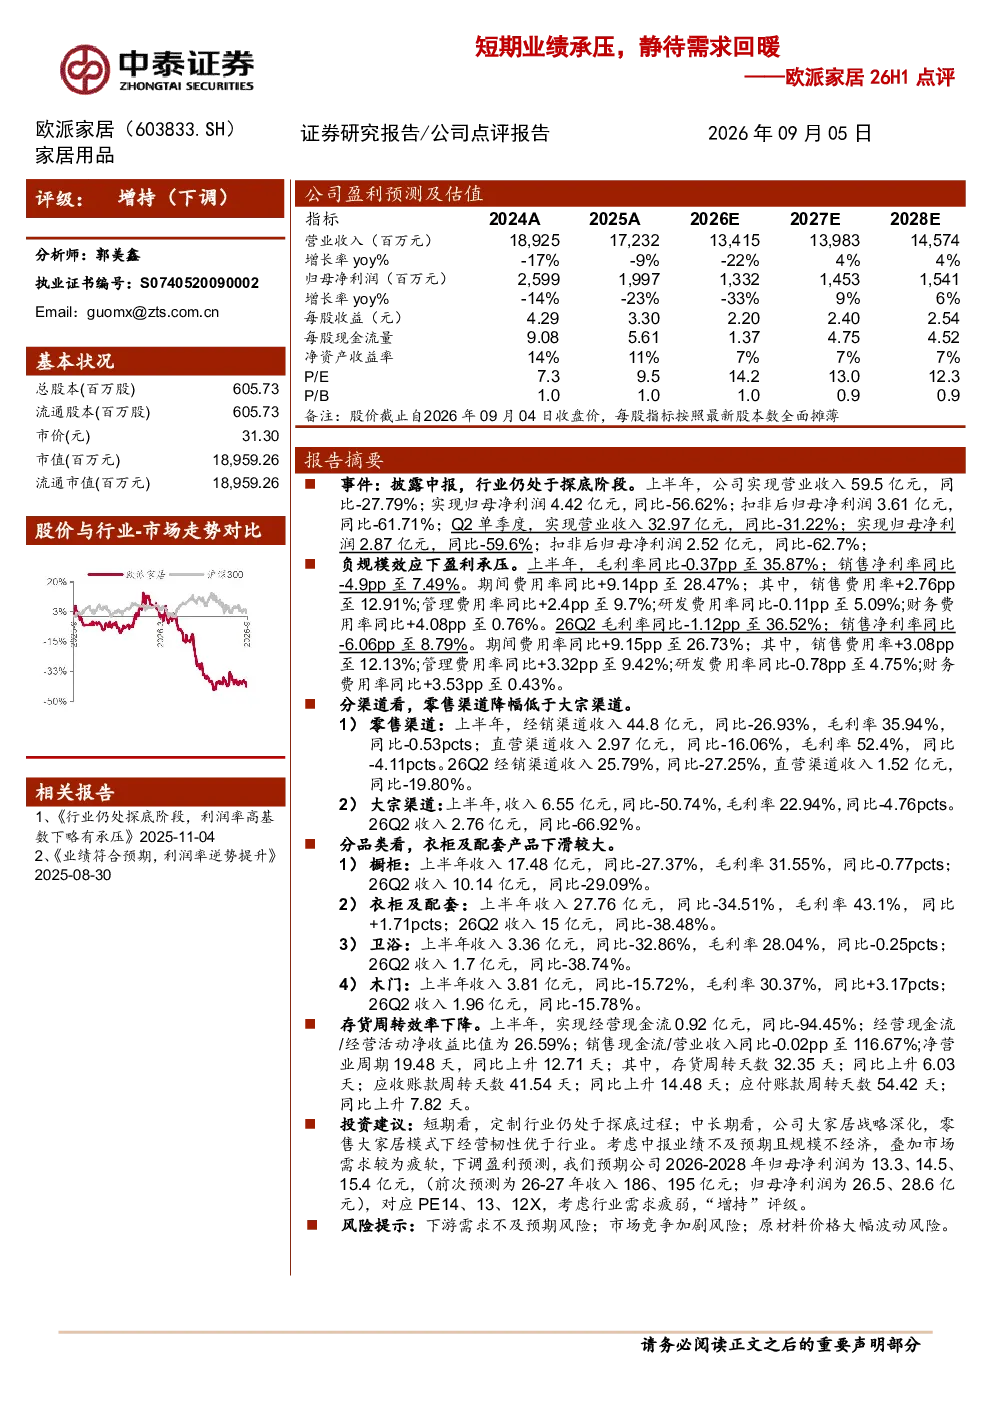
这份研报分析了欧派家居2026年H1的业绩报告,指出公司营收和净利润同比大幅下滑,行业仍处于探底阶段。报告详细拆解了盈利能力、渠道分布、品类表现及运营效率,发现毛利率和净利率下降明显,期间费用率上升,存货周转效率降低,经营性现金流大幅减少。同时,报告也关注了零售渠道表现相对较好,但大宗渠道和衣柜配套产品下滑严重,以及卫浴、木门品类相对稳定的情况。
轻工制造行业目前的发展趋势如何?
轻工制造行业目前处于调整期,下游需求疲软导致企业普遍面临业绩压力。报告中提到欧派家居的业绩下滑反映了行业整体困境,尤其大家居战略下的渠道转型面临挑战。未来行业的发展趋势将取决于宏观经济复苏情况和消费需求回暖程度,企业需在成本控制和渠道优化上持续发力,零售大家居模式或将成为行业韧性较好的方向。
研报重点分析了哪些方面?
研报重点分析了欧派家居的业绩表现和运营效率。在业绩方面,报告对比了公司上半年与Q2的营收、利润数据,揭示了规模效应下盈利能力承压的问题。在运营效率方面,报告指出存货周转天数和净营业周期均显著上升,经营性现金流大幅下滑,反映出公司资产管理和资金使用效率下降。此外,报告还对比了不同渠道和品类的收入变化,以及期间费用率的变动情况。
当前市场对轻工制造行业的判断是什么?
当前市场对轻工制造行业的判断是谨慎乐观。一方面,下游需求疲软导致企业业绩普遍承压,报告中欧派家居的业绩下滑反映了行业整体面临的挑战。另一方面,部分细分品类如卫浴、木门表现相对稳定,且零售大家居模式展现出一定韧性。市场普遍认为,行业需要经历一段调整期,未来随着经济复苏和消费需求回暖,优质企业有望迎来业绩反弹机会。
研报提示了哪些风险?
研报提示了三个主要风险:一是下游需求不及预期,当前消费疲软可能持续更长时间,影响企业销售;二是市场竞争加剧,轻工制造行业同质化竞争严重,价格战可能进一步压缩利润空间;三是原材料价格波动,报告中提到期间费用率上升可能部分源于成本压力,未来原材料价格若持续上涨,将加剧企业盈利压力。此外,渠道转型过程中的不确定性也是需要关注的风险点。