猜你想问
这份研报的核心内容是什么?
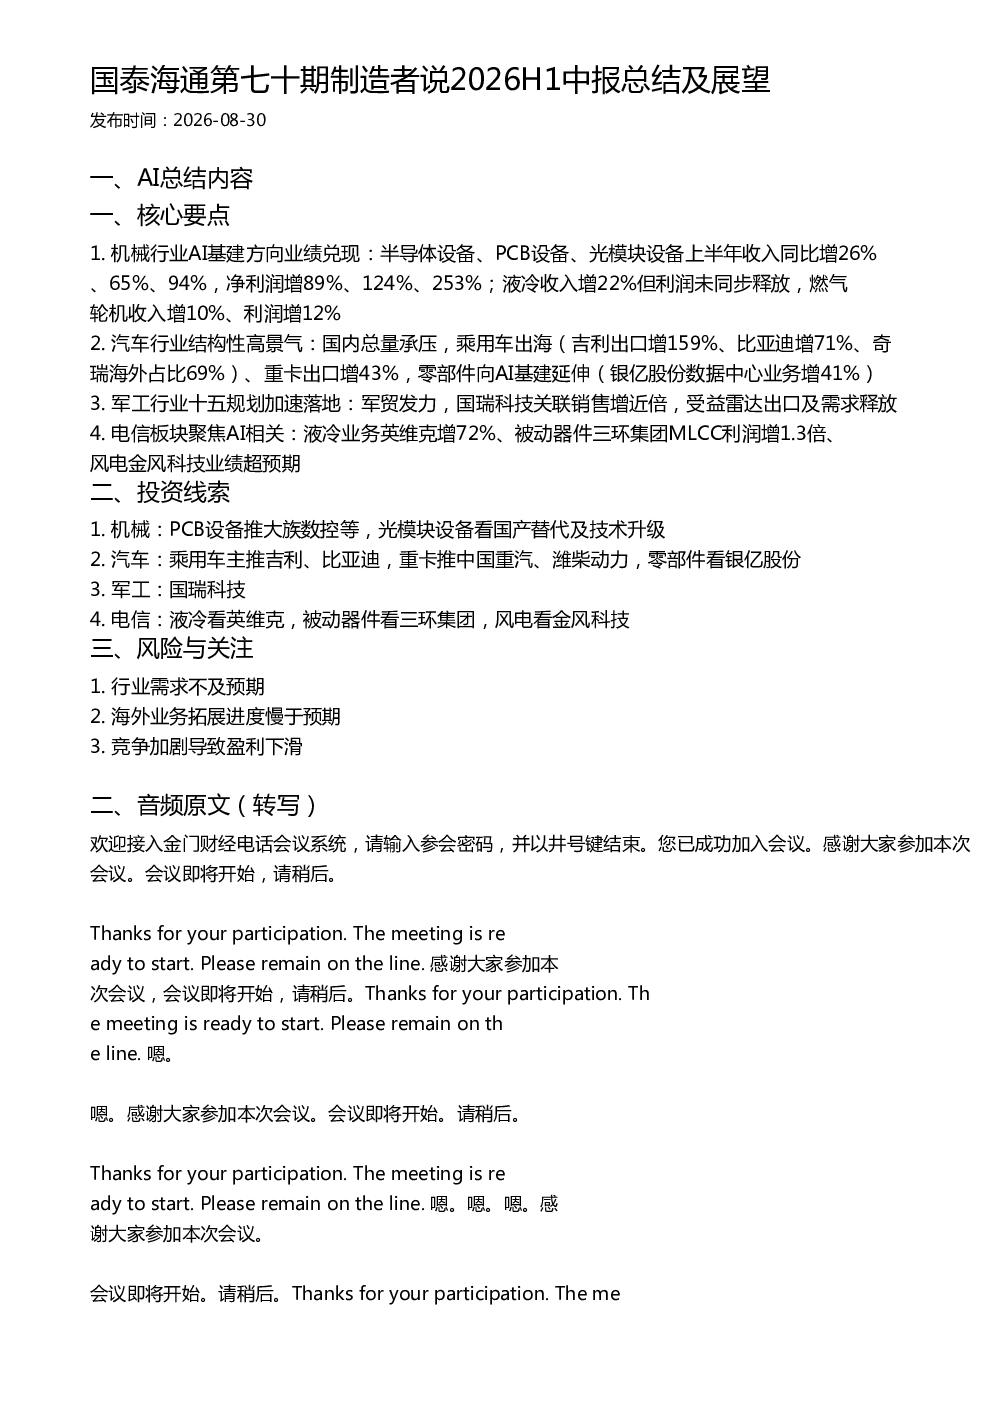
这份研报总结了机械、汽车、军工、电信等行业的AI基建方向业绩表现。机械行业AI基建方向中,半导体设备、PCB设备、光模块设备上半年收入和净利润均大幅增长,液冷业务收入增长但利润未同步释放。汽车行业国内销量承压,但乘用车出海、重卡出口及供应链向AI基建延伸表现亮眼。军工行业十五规划加速落地,军贸领域表现突出,国瑞科技关联销售大幅增长。电信板块聚焦AI相关业务,液冷、被动器件、风电等领域业绩增长迅速。研报还提出了各行业的投资线索和风险关注点。
报告主要分析了哪些赛道或行业发展趋势?
报告主要分析了机械、汽车、军工、电信等行业的AI基建方向发展趋势。机械行业聚焦半导体、PCB、光模块设备等AI基建相关领域,汽车行业关注乘用车出海、重卡出口及供应链向AI基建延伸,军工行业关注十五规划落地和军贸领域发展,电信板块聚焦AI IDC液冷、AI电源、AI电感、MLCC、风电等细分领域。报告指出这些领域均呈现结构性高景气态势,但也存在行业需求不及预期、海外业务拓展缓慢、竞争加剧等风险。
研报重点分析了哪些方向?
研报重点分析了机械、汽车、军工、电信四大行业的AI基建方向投资机会。机械行业关注PCB设备、光模块设备国产替代和技术升级;汽车行业关注乘用车出海(吉利、比亚迪、奇瑞)、重卡出口(中国重汽、潍柴动力)、零部件向AI基建延伸(银亿股份);军工行业关注国瑞科技等军工出口方向;电信板块关注AI IDC液冷(英维克)、AI电源(麦克米特)、AI电感(博格新材)、MLCC(三环集团)、风电(金风科技)等细分领域。
当前市场对这些行业的现状判断如何?
当前市场对机械、汽车、军工、电信等行业的现状判断呈现分化态势。机械行业AI基建方向业绩兑现明显,但液冷业务利润释放滞后。汽车行业总量承压,但乘用车出海、重卡出口、供应链向AI基建延伸等领域表现亮眼。军工行业十五规划加速落地,军贸领域表现突出。电信板块AI相关业务增长迅速,液冷、电源、电感、MLCC、风电等领域均进入业绩兑现期。但整体来看,行业需求、海外业务拓展、市场竞争等因素仍存在不确定性。
研报提示了哪些风险?
研报提示了行业需求不及预期、海外业务拓展进度慢于预期、竞争加剧导致盈利下滑等风险。具体而言,机械行业液冷业务利润未同步释放,汽车行业国内销量承压,军工行业传统订单弱复苏,电信板块部分领域仍处于发展初期。此外,行业竞争加剧可能导致盈利下滑,海外业务拓展也存在不确定性,需要关注相关进展和风险变化。