猜你想问
美力科技研报核心内容有哪些?
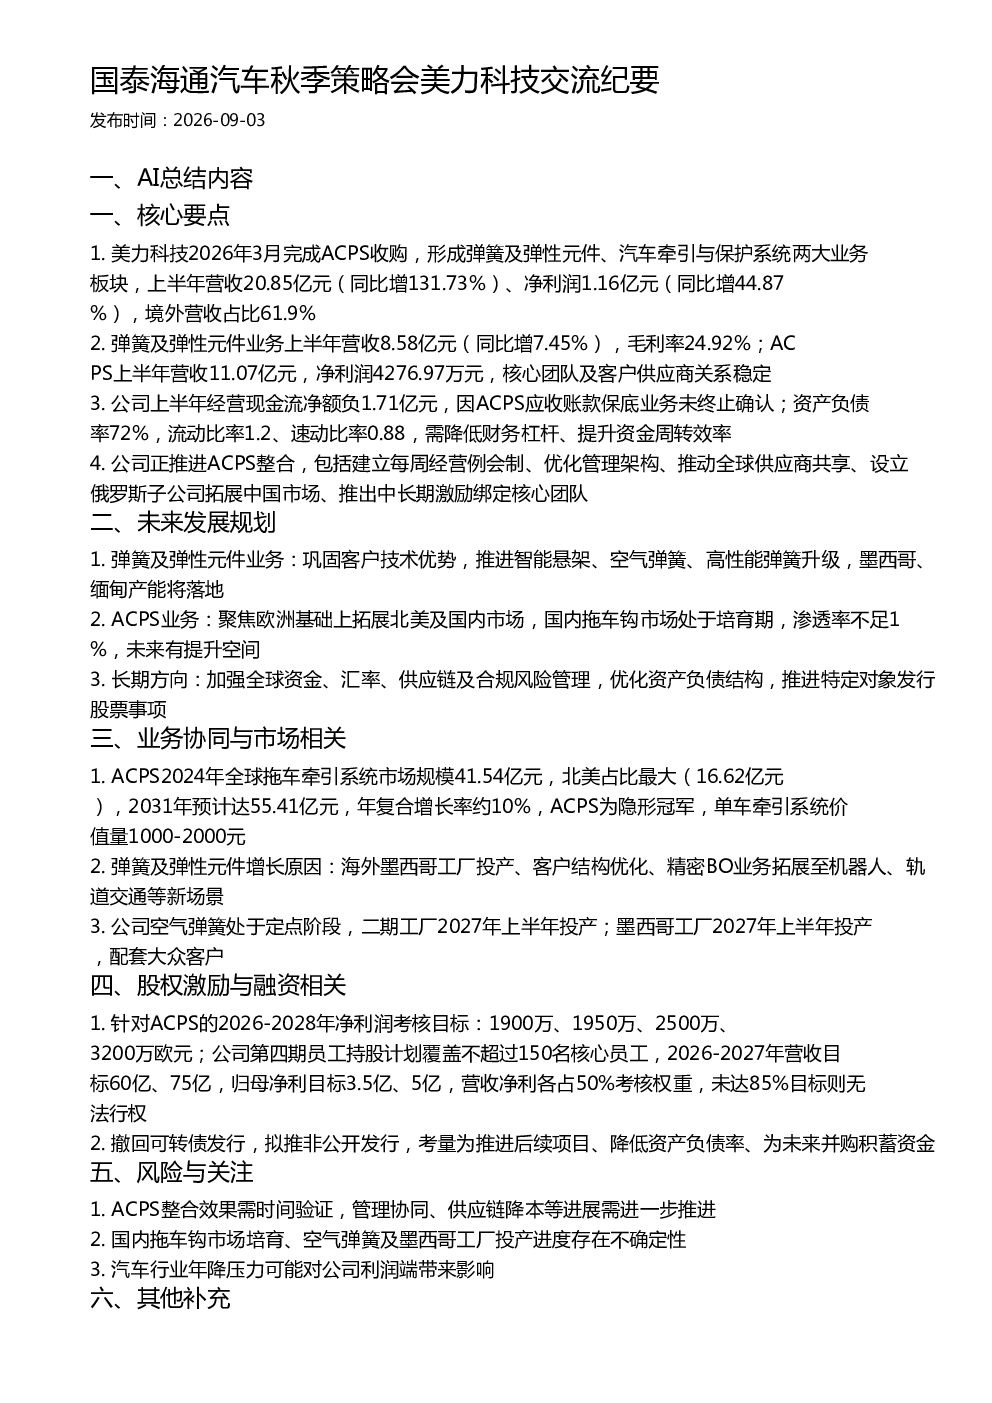
美力科技研报显示,公司2026年3月完成ACPS收购后形成弹簧及弹性元件、汽车牵引与保护系统两大业务板块。2023年上半年营收20.85亿元同比增长131.73%,净利润1.16亿元同比增长44.87%,境外营收占比61.9%。弹簧及弹性元件业务营收8.58亿元同比增长7.45%,毛利率24.92%。ACPS上半年营收11.07亿元净利润4276.97万元,核心团队及客户供应商关系稳定。财务方面,经营现金流净额负1.71亿元因ACPS应收账款保底业务未终止确认,资产负债率72%,流动比率1.2、速动比率0.88,需降低财务杠杆提升资金周转效率。ACPS整合方面,推进建立每周经营例会制优化管理架构,推动全球供应商共享,设立俄罗斯子公司拓展中国市场,推出中长期激励绑定核心团队。
汽车牵引与保护系统赛道发展趋势如何?
汽车牵引与保护系统赛道,以ACPS为例,2024年全球拖车牵引系统市场规模41.54亿元,北美占比最大(16.62亿元),2031年预计达55.41亿元,年复合增长率约10%。ACPS作为隐形冠军,单车牵引系统价值量1000-2000元。美力科技ACPS业务未来将聚焦欧洲基础上拓展北美及国内市场,国内拖车钩市场处于培育期,渗透率不足1%,未来有提升空间。美力科技计划通过ACPS整合提升全球市场竞争力,并加强全球资金、汇率、供应链及合规风险管理,优化资产负债结构,推进特定对象发行股票事项。
美力科技报告重点分析了哪些方向?
美力科技报告重点分析了公司两大业务板块的发展情况及协同效应。弹簧及弹性元件业务方面,报告关注海外墨西哥工厂投产、客户结构优化、精密BO业务拓展至机器人、轨道交通等新场景带来的增长动力。ACPS业务方面,报告分析了其整合进展及未来市场拓展计划,包括设立俄罗斯子公司拓展中国市场、推出中长期激励绑定核心团队等。此外,报告还关注了美力科技空气弹簧业务的定点及投产进度,以及公司财务状况及风险控制措施。
汽车行业拖车钩市场现状如何?
汽车行业拖车钩市场目前处于培育期,渗透率不足1%。美力科技通过收购ACPS进入该领域,ACPS作为欧洲市场隐形冠军,具备较强的技术实力和市场地位。报告显示,2024年全球拖车牵引系统市场规模41.54亿元,预计2031年达55.41亿元,年复合增长率约10%。美力科技计划在巩固欧洲市场基础上拓展北美及国内市场,国内拖车钩市场潜力较大但尚待开发。公司需通过持续的技术创新和市场拓展,提升产品竞争力,进一步扩大市场份额。
美力科技研报提示了哪些风险?
美力科技研报提示了ACPS整合效果需时间验证、管理协同和供应链降本等进展需进一步推进的风险。此外,国内拖车钩市场培育、空气弹簧及墨西哥工厂投产进度存在不确定性。汽车行业年降压力可能对公司利润端带来影响。公司财务方面,资产负债率72%,流动比率1.2、速动比率0.88,需降低财务杠杆提升资金周转效率。股权激励方面,第四期员工持股计划考核目标较高,若未达85%目标则无法行权,可能影响员工积极性。公司需关注这些风险因素,制定有效措施加以应对。