猜你想问
招商积余2026上半年业绩表现如何?
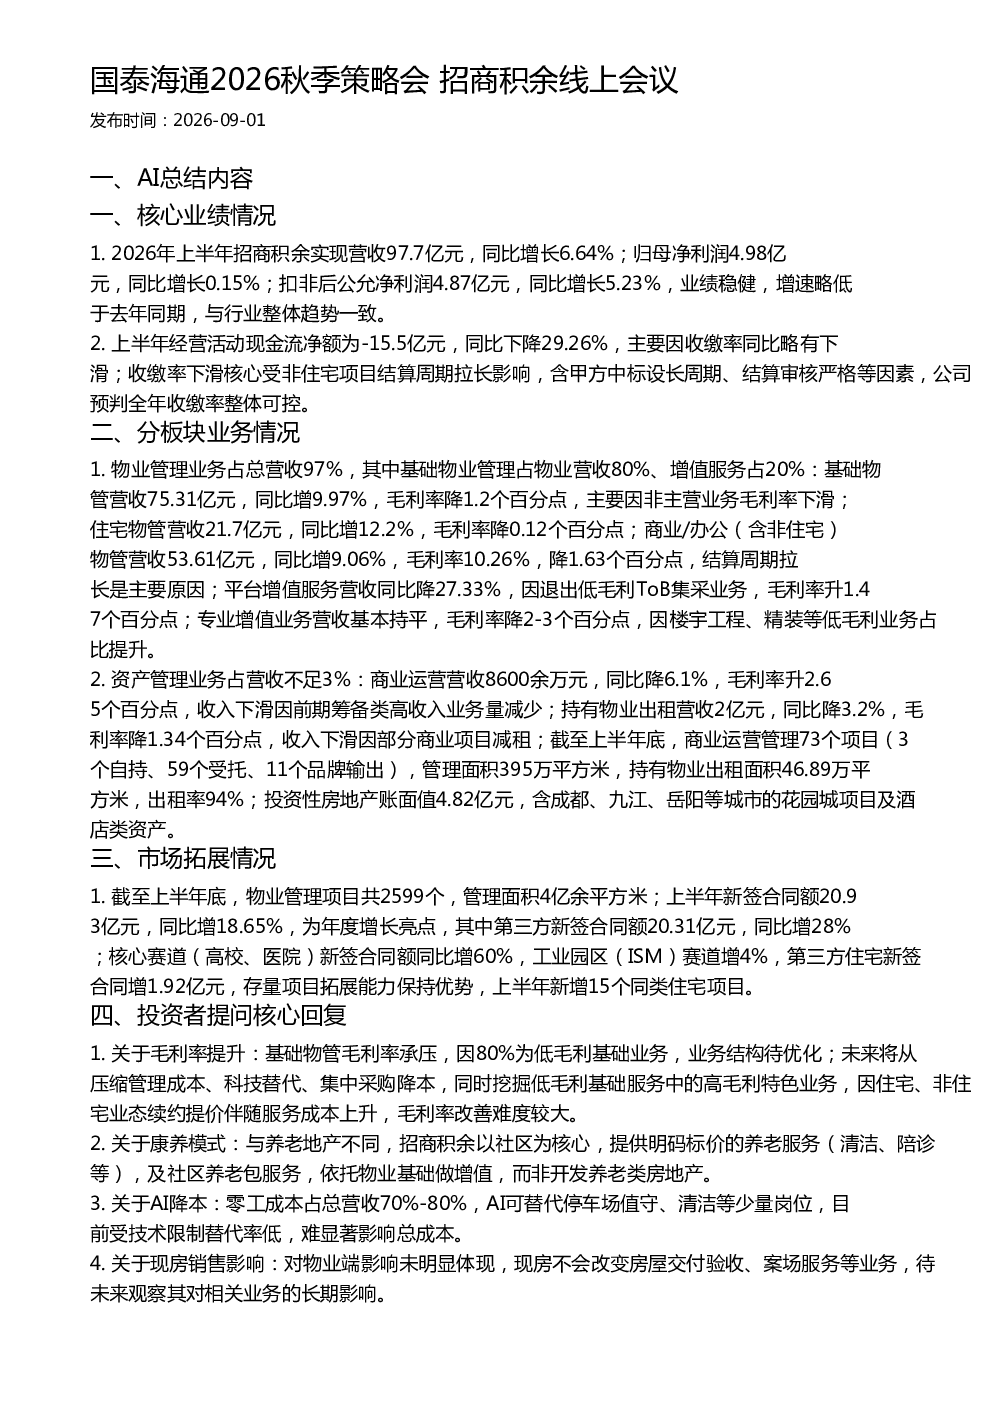
2026年上半年,招商积余实现营收97.7亿元,同比增长6.64%;归母净利润4.98亿元,同比增长0.15%;扣非后公允净利润4.87亿元,同比增长5.23%,业绩稳健,增速略低于去年同期,与行业整体趋势一致。经营活动现金流净额为-15.5亿元,同比下降29.26%,主要因收缴率同比略有下滑,受非住宅项目结算周期拉长影响。
招商积余物业管理业务板块情况怎样?
物业管理业务占总营收97%,其中基础物业管理占物业营收80%、增值服务占20%。基础物管营收75.31亿元,同比增9.97%,毛利率降1.2个百分点,主要因非主营业务毛利率下滑。住宅物管营收21.7亿元,同比增12.2%,毛利率降0.12个百分点。商业/办公物管营收53.61亿元,同比增9.06%,毛利率10.26%,降1.63个百分点,结算周期拉长是主要原因。平台增值服务营收同比降27.33%,因退出低毛利ToB集采业务,毛利率升1.47个百分点。专业增值业务营收基本持平,毛利率降2-3个百分点,因楼宇工程、精装等低毛利业务占比提升。
招商积余未来业务发展方向是什么?
招商积余未来业务调整方向包括:不会压缩持有物业出租业务,对低毛利/亏损项目会清退或转让;对高毛利增值业务(适老化、充电桩、到家服务等)重点拓展;清理亏损项目、优化存量。非住宅扩张以招投标为主,无收并购动作,非住宅第三方新签合同增30%+。ISM(工业园区)赛道作为战略增量,将重点投入。
招商积余当前市场拓展情况如何?
截至上半年底,招商积余物业管理项目共2599个,管理面积4亿余平方米。上半年新签合同额20.93亿元,同比增18.65%,为年度增长亮点,其中第三方新签合同额20.31亿元,同比增28%。核心赛道(高校、医院)新签合同额同比增60%,工业园区(ISM)赛道增4%,第三方住宅新签合同增1.92亿元,存量项目拓展能力保持优势,上半年新增15个同类住宅项目。
招商积余研报中提示的主要风险是什么?
招商积余研报提示的主要风险包括:基础物管毛利率承压,因80%为低毛利基础业务,业务结构待优化;未来毛利率改善难度较大,住宅、非住宅业态续约提价伴随服务成本上升。经营活动现金流净额为负,收缴率同比略有下滑,主要因非住宅项目结算周期拉长。AI降本受技术限制替代率低,难显著影响总成本。