猜你想问
极视角2026年业绩表现如何?
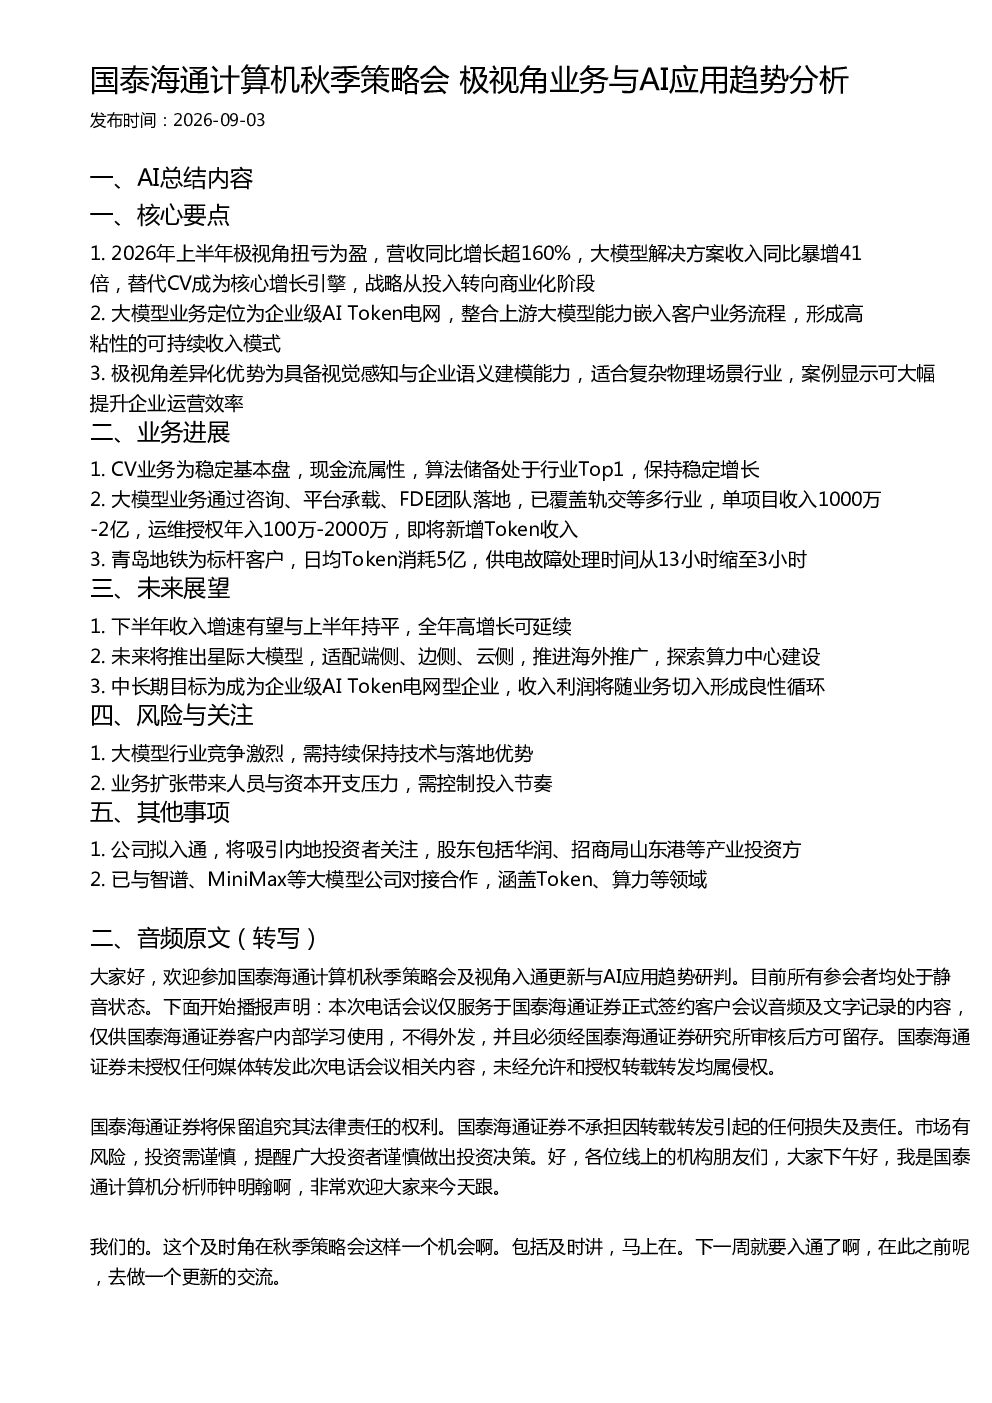
极视角在2026年上半年实现了扭亏为盈,营收同比增长超过160%。大模型解决方案收入同比暴增41倍,成为核心增长引擎。公司战略从投入转向商业化阶段,持续加大核心技术研发,夯实优化大模型系列产品。原有CV业务基本盘稳定,大模型业务开始贡献增长,平台化和标准化能力不断改善经营质量。
极视角AI应用趋势研判有哪些亮点?
极视角定位为企业级AI Token电网,整合上游大模型能力嵌入客户业务流程,形成高粘性的可持续收入模式。其差异化优势在于具备视觉感知与企业语义建模能力,适合复杂物理场景行业。通过咨询、平台承载、FDE团队落地,已覆盖轨交等多行业。青岛地铁为标杆客户,日均Token消耗5亿,供电故障处理时间从13小时缩至3小时。未来将推出星际大模型,适配端侧、边侧、云侧,推进海外推广,探索算力中心建设。
极视角报告重点分析了哪些方向?
报告重点分析了极视角大模型解决方案的业务进展、未来展望及风险关注。业务进展方面,CV业务为稳定基本盘,现金流属性,算法储备处于行业Top1。大模型业务通过咨询、平台承载、FDE团队落地,已覆盖轨交等多行业,单项目收入1000万-2亿,运维授权年入100万-2000万,即将新增Token收入。未来展望方面,下半年收入增速有望与上半年持平,全年高增长可延续。中长期目标为成为企业级AI Token电网型企业,收入利润将随业务切入形成良性循环。
当前大模型市场现状如何?
当前大模型市场瓶颈已从“有没有模型”转向“能不能部署、集成和产生业务价值”。极视角通过电网类比,强调其平台整合上游大模型能力,为企业提供安全稳定、即插即用的AI服务。极视角具备视觉感知与企业语义建模能力,适合复杂物理场景行业,可大幅提升企业运营效率。通过咨询、平台承载、FDE团队落地,提供企业级AI解决方案,覆盖轨交等多行业。Token消耗与业务流程切入深度和广度相关,未来将带来更深的Token消耗和持续性收入。
极视角业务存在哪些风险提示?
极视角业务存在大模型行业竞争激烈的风险,需持续保持技术与落地优势。业务扩张带来人员与资本开支压力,需控制投入节奏。此外,公司拟入通可能带来新的市场变化,需关注内地投资者关注及股东变动影响。大模型行业竞争激烈,需持续保持技术与落地优势。业务扩张带来人员与资本开支压力,需控制投入节奏。