猜你想问
这份研报主要分析了什么内容?
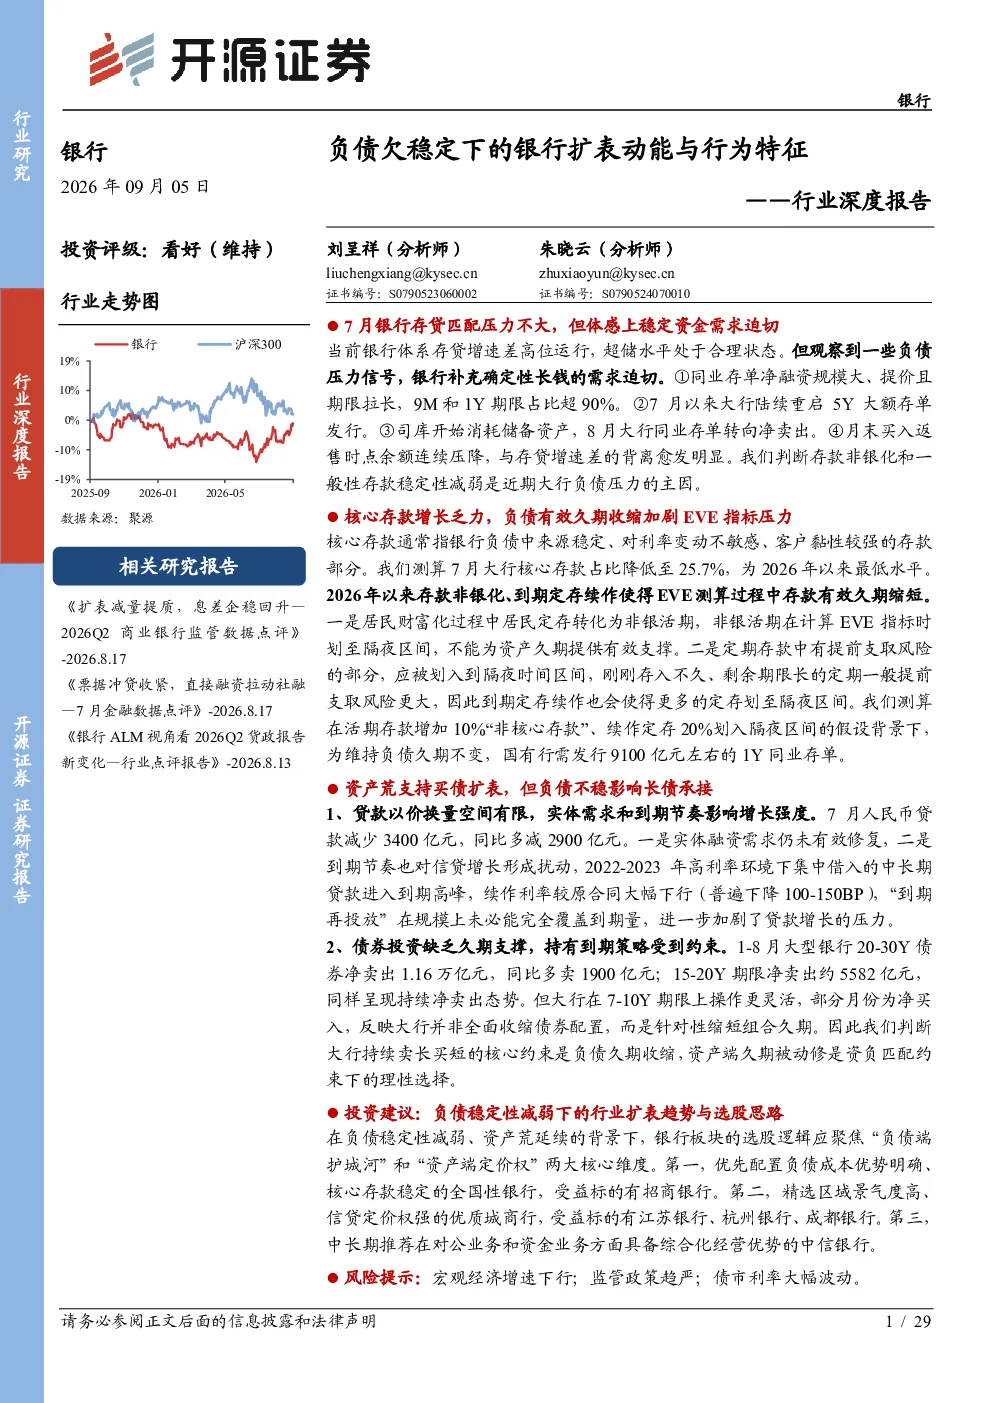
这份研报分析了7月银行体系的存贷增速差、超储率变化以及资金需求情况。报告指出存贷增速差高位运行,超储率略高于上年同期,但资金需求稳定。主要压力信号包括同业存单净融资规模大、提价且期限拉长,大行重启5Y大额存单发行,司库消耗储备资产,月末买入返售时点余额连续压降。核心存款增长乏力,负债有效久期收缩加剧EVE指标压力。贷款以价换量空间有限,实体需求和到期节奏影响增长强度。债券投资缺乏久期支撑,持有到期策略受到约束。
银行行业未来发展趋势如何?
银行行业未来发展趋势显示,核心存款增长乏力是主要挑战,负债有效久期收缩加剧EVE指标压力。贷款端以价换量空间有限,实体需求和到期节奏影响增长强度。债券投资缺乏久期支撑,持有到期策略受限。银行板块的选股逻辑应聚焦“负债端护城河”和“资产端定价权”两大核心维度,优先配置负债成本优势明确、核心存款稳定的全国性银行,如招商银行;精选区域景气度高、信贷定价权强的优质城商行,如江苏银行、杭州银行、成都银行;中长期推荐在对公业务和资金业务方面具备综合化经营优势的中信银行。
研报重点分析了哪些方向?
研报重点分析了银行负债端的稳定性问题,包括同业存单、大额存单发行、司库资产消耗等压力信号,以及核心存款增长乏力对负债久期的影响。资产端则关注贷款增长空间受限,实体需求和到期节奏的影响,以及债券投资策略的变化。报告强调银行板块选股需关注负债端护城河和资产端定价权,并给出全国性银行、优质城商行和中信银行的配置建议。
当前银行市场现状如何判断?
当前银行市场现状表现为存贷增速差高位运行,资金需求稳定但压力信号明显。同业存单净融资规模大、提价拉长期限,大行重启5Y大额存单发行,司库消耗储备资产,月末买入返售余额压降等均显示负债端压力。核心存款增长乏力,负债久期收缩加剧EVE指标压力。贷款端以价换量空间有限,受实体需求和到期节奏影响。债券投资缺乏久期支撑,持有到期策略受限。
研报提示哪些风险?
研报提示的主要风险包括:负债端稳定性下降,同业存单、大额存单等融资成本上升可能传导至资产端;核心存款增长乏力,负债久期收缩加剧EVE指标压力;贷款增长受限,以价换量可能压缩利润空间;债券投资策略受限,久期支撑不足可能导致资产端风险。此外,区域银行经营分化,部分城商行可能面临更大经营压力。