核心观点与关键数据
-
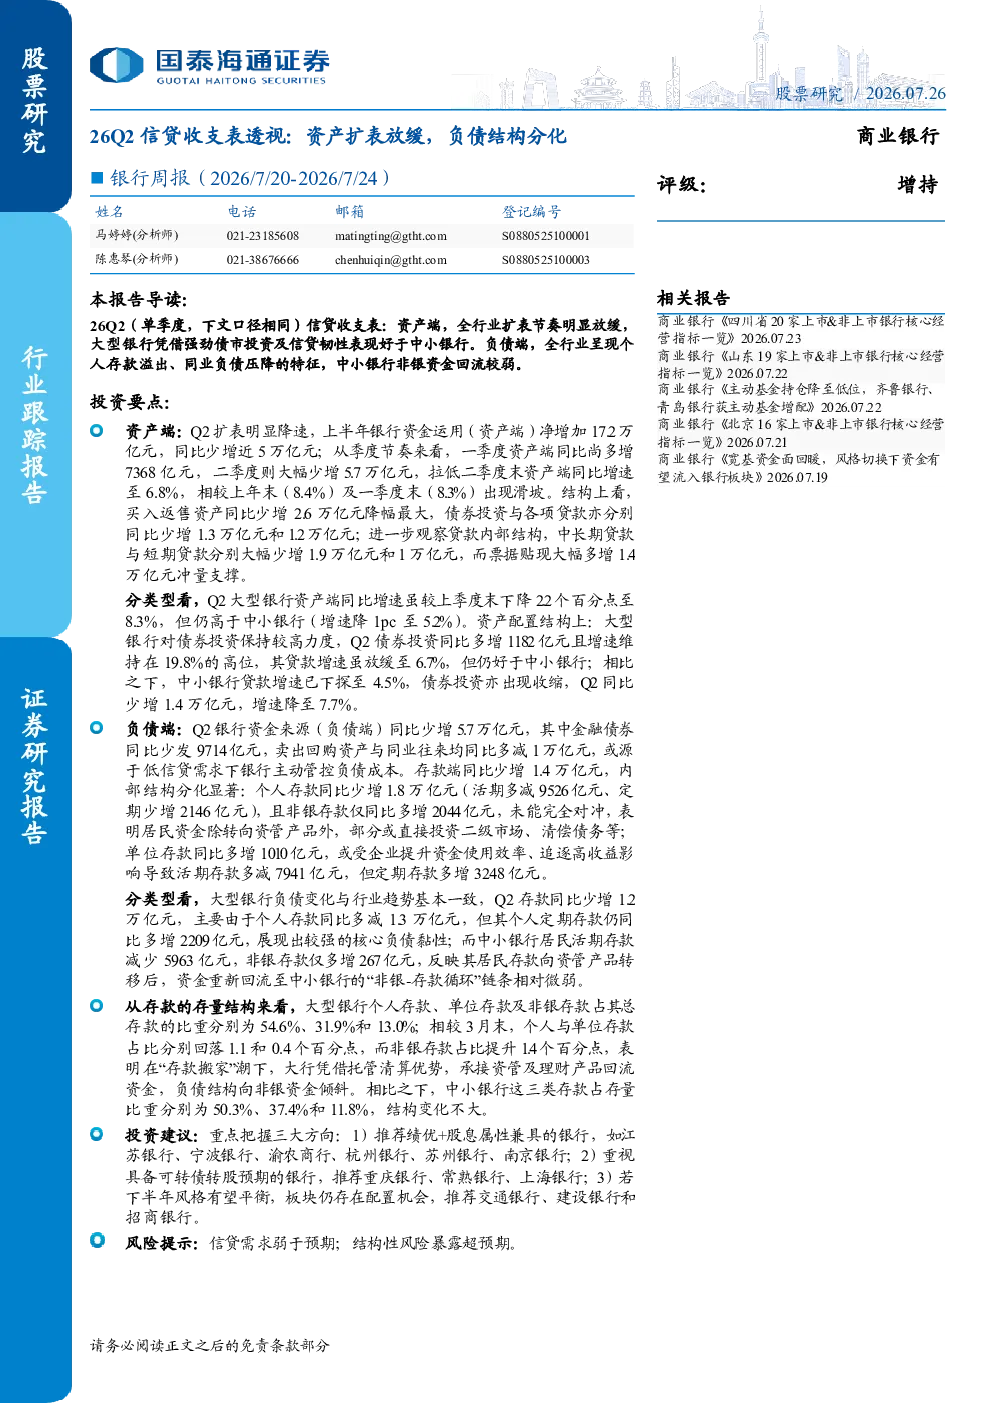
26Q2信贷收支表分析:
- 资产端: 全行业扩表节奏放缓,大型银行表现优于中小银行。大型银行资产端同比增速为8.3%(下降2.2个百分点),高于中小银行(5.2%,下降1个百分点)。大型银行债券投资同比多增1182亿元(增速19.8%),贷款增速6.7%;中小银行贷款增速4.5%,债券投资同比少增1.4万亿元(增速7.7%)。
- 负债端: 全行业资金来源同比少增5.7万亿元。主要原因是金融债券少发9714亿元,卖出回购与同业往来均多减1万亿元(或源于低信贷需求下银行主动管控负债成本)。存款端同比少增1.4万亿元,其中个人存款少增1.8万亿元(活期多减9526亿元,定期少增2146亿元),非银存款仅多增2044亿元;单位存款多增1010亿元(活期多减7941亿元,定期多增3248亿元)。
-
分类型分析:
- 大型银行: 存款同比少增1.2万亿元,主要由于个人存款多减1.3万亿元,但个人定期存款多增2209亿元,核心负债黏性强。居民活期存款减少,非银存款仅多增267亿元。
- 中小银行: 居民活期存款减少5963亿元,非银存款仅多增267亿元,居民存款向资管产品转移后,资金回流至中小银行的“非银-存款循环”链条相对微弱。
-
存款存量结构:
- 大型银行: 个人存款(54.6%)、单位存款(31.9%)、非银存款(13.0%)占比。个人与单位存款占比分别回落1.1和0.4个百分点,非银存款占比提升1.4个百分点,表明大行承接资管及理财产品回流资金,负债结构向非银资金倾斜。
- 中小银行: 个人存款(50.3%)、单位存款(37.4%)、非银存款(11.8%)占比,结构变化不大。
投资建议
- 三大方向:
- 绩优+股息属性兼具的银行: 推荐 江苏银行、宁波银行、渝农商行、杭州银行、苏州银行、南京银行。
- 具备可转债转股预期的银行: 推荐 重庆银行、常熟银行、上海银行。
- 板块配置机会(若下半年风格平衡): 推荐 交通银行、建设银行、招商银行。
风险提示