猜你想问
这份研报主要分析了台积电的哪些方面?
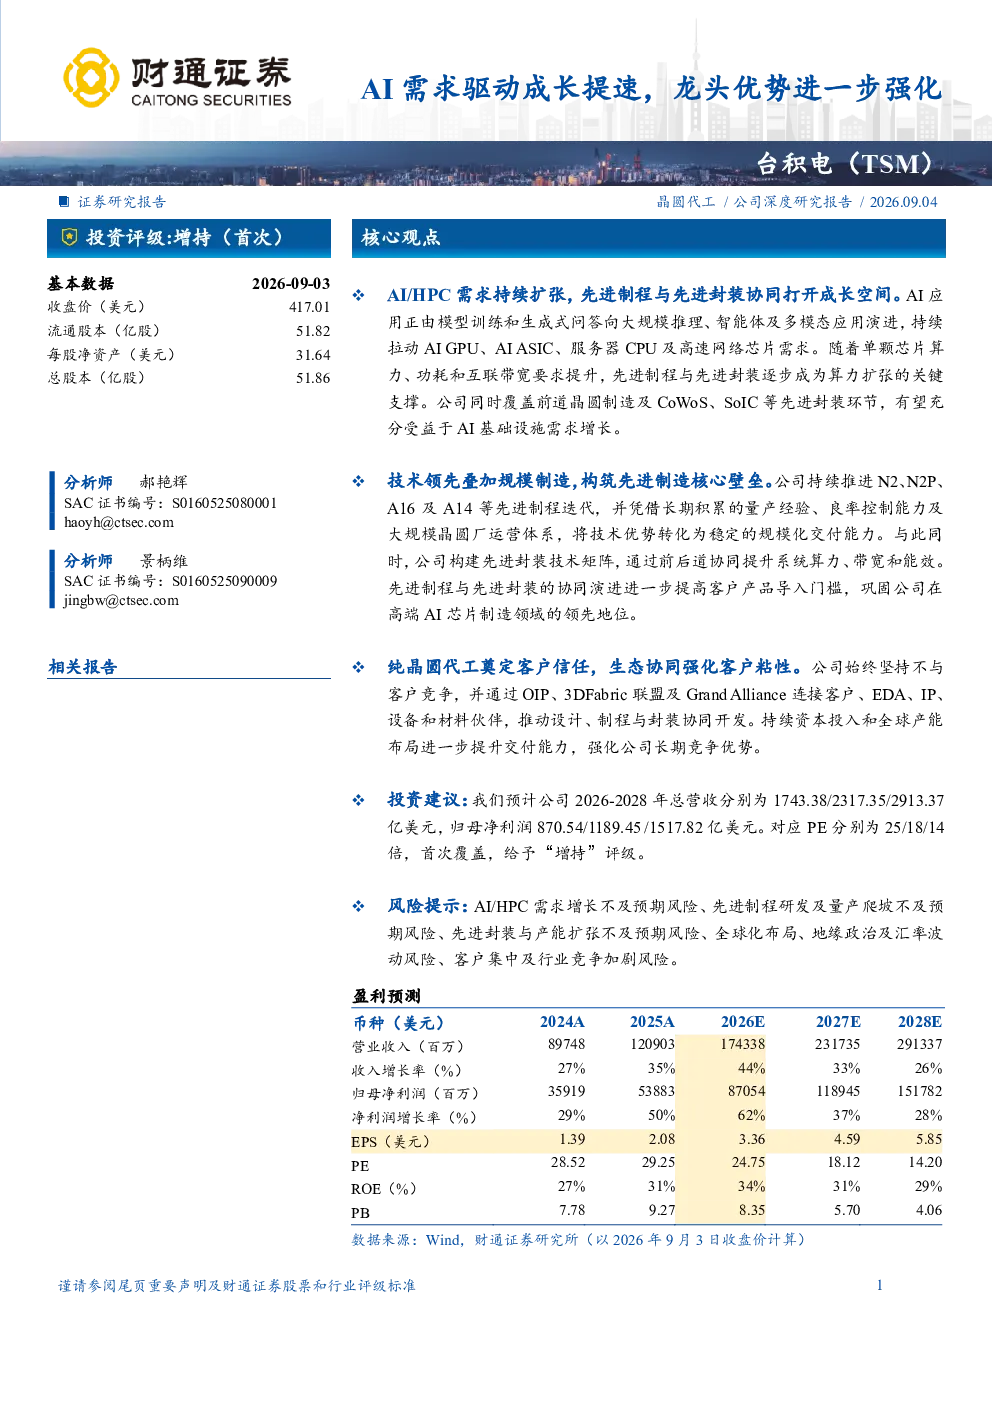
这份研报主要分析了台积电在AI/HPC需求驱动下的成长提速,重点探讨了其龙头优势的进一步强化。报告深入剖析了公司在先进制程与先进封装领域的协同发展,特别是在AI GPU、AIASIC、服务器CPU及高速网络芯片等领域的市场表现。同时,报告还详细分析了台积电的技术领先性、纯晶圆代工模式、市场格局、产能扩张策略以及盈利预测等方面,全面展现了公司在全球晶圆代工市场的竞争优势和发展潜力。
AI/HPC需求对半导体行业的发展趋势有何影响?
AI/HPC需求的持续扩张正深刻影响半导体行业的发展趋势。随着AI应用从模型训练和生成式问答向大规模推理、智能体及多模态应用演进,对AI GPU、AIASIC、服务器CPU及高速网络芯片的需求不断增长。这推动了半导体行业向更高性能、更低功耗和更大带宽的方向发展,先进制程和先进封装技术成为算力扩张的关键支撑。台积电凭借其在先进制程和先进封装领域的领先地位,有望充分受益于AI基础设施需求增长,进一步巩固其在全球半导体市场的竞争优势。
研报重点分析了台积电的哪些核心竞争力?
研报重点分析了台积电的多个核心竞争力。首先,公司在先进制程技术方面持续领先,持续推进N2、N2P、A16及A14等先进制程迭代,并凭借长期积累的量产经验、良率控制能力及大规模晶圆厂运营体系,将技术优势转化为稳定的规模化交付能力。其次,公司通过纯晶圆代工模式,不与客户竞争,而是通过OIP、3DFabric联盟及Grand Alliance连接客户、EDA、IP、设备和材料伙伴,推动设计、制程与封装协同开发,强化长期竞争优势。此外,公司还构建了先进封装技术矩阵,通过前后道协同提升系统算力、带宽和能效,巩固公司在高端AI芯片制造领域的领先地位。
当前全球晶圆代工市场的竞争格局如何?
当前全球晶圆代工市场呈现出台积电主导、其他厂商分层竞争的格局。台积电凭借其技术领先性、规模优势和全球产能布局,占据了市场主导地位。其他厂商则在不同细分领域和制程节点上展开竞争,例如中芯国际在成熟制程领域表现突出,华虹半导体则在特色工艺领域具有优势。值得注意的是,目前晶圆代工的竞争已不仅局限于制程节点的技术比拼,而是涵盖了先进逻辑制程、先进封装、产能供给及客户生态等多个维度的综合竞争,这要求厂商具备更全面的技术实力和市场策略。
研报提到了哪些主要风险提示?
研报提到了多个主要风险提示。首先,AI/HPC需求增长不及预期可能影响公司的业绩表现。其次,先进制程研发及量产爬坡的不确定性也可能带来风险,因为新制程的研发和量产需要大量的时间和资金投入,且存在技术失败的风险。此外,先进封装与产能扩张的不及预期也可能影响公司的市场竞争力。此外,全球化布局、地缘政治及汇率波动风险,以及客户集中和行业竞争加剧风险,都是公司需要关注的潜在风险因素。这些风险因素可能对公司的经营业绩和市场地位产生不利影响。