猜你想问
志邦家居2026年8月机构调研会议纪要核心内容有哪些?
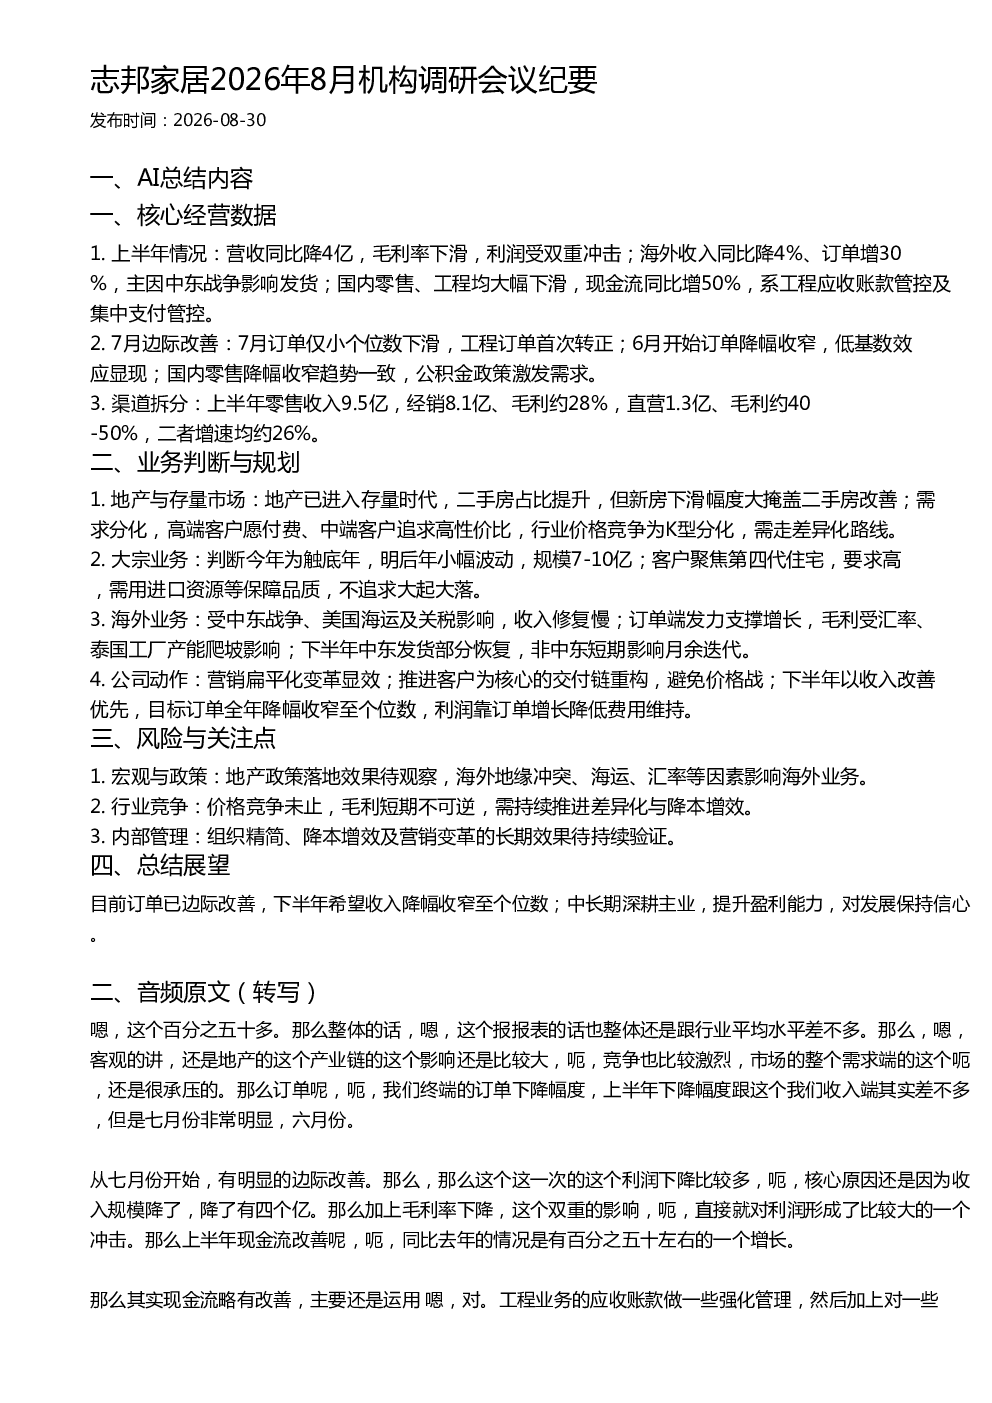
会议纪要显示志邦家居上半年营收同比降4亿,毛利率下滑,利润受双重冲击。海外收入降4%但订单增30%因中东战争影响发货,国内零售和工程下滑。7月订单小个位数下滑,工程订单首次转正,国内零售降幅收窄受公积金政策影响。渠道方面,上半年零售、经销、直营收入分别为9.5亿、8.1亿、1.3亿,增速均约26%。
报告对家居行业赛道发展趋势有何判断?
报告指出地产进入存量时代,二手房占比提升但新房下滑掩盖改善。需求分化,高端客户愿付费,中端追求性价比,行业价格竞争呈K型分化,需走差异化路线。大宗业务判断今年触底,明后年小幅波动,规模7-10亿,聚焦第四代住宅,要求高需进口资源保障品质。
报告重点分析了哪些经营方向?
报告重点分析国内零售、工程渠道下滑及改善情况,海外业务受中东战争、海运及关税影响收入修复慢但订单端发力。公司推进营销扁平化变革、客户核心交付链重构,避免价格战。下半年目标订单全年降幅收窄至个位数,利润靠订单增长降低费用维持。
报告对当前市场现状有何判断?
报告显示公司订单已边际改善,7月工程订单首次转正,国内零售降幅收窄。但上半年营收、海外收入下滑,现金流同比增50%因应收账款及支付管控。行业层面,地产政策效果待观察,价格竞争激烈,需差异化与降本增效。
报告提示了哪些风险点?
报告提示地产政策落地效果待观察,海外业务受地缘冲突、海运、汇率影响。行业竞争加剧,价格战持续毛利短期不可逆。内部管理方面,组织精简、降本增效及营销变革的长期效果待验证。
你可能感兴趣
志邦家居机构调研纪要
轻工制造发现报告2025-10-31
志邦家居机构调研纪要
轻工制造发现报告2025-08-28
志邦家居机构调研纪要
轻工制造发现报告2023-08-29
志邦家居机构调研纪要
轻工制造发现报告2024-05-14
志邦家居机构调研纪要
轻工制造发现报告2023-09-12
志邦家居机构调研纪要
轻工制造发现报告2026-05-29
志邦家居机构调研纪要
轻工制造发现报告2026-04-30
志邦家居机构调研纪要
轻工制造发现报告2024-08-30
志邦家居机构调研纪要
轻工制造发现报告2024-04-26
志邦家居机构调研纪要
轻工制造发现报告2023-05-11