猜你想问
通富微电Q2业绩大幅增长的原因是什么?
通富微电Q2归母净利同比大幅增长346.9%,主要得益于公司深度绑定AMD等大客户,受益于AI和高算力需求增长。同时,公司毛利率和净利率均实现环比和同比提升,显示景气度上行,盈利弹性显著。上半年营收创历史新高,技术布局积极,巩固行业领先地位。
AI行业发展趋势如何影响通富微电?
AI行业发展趋势对通富微电影响显著。随着AI和高算力需求的增长,公司作为AMD等大客户的深度绑定者,直接受益于行业红利。公司积极布局2D+先进封装、CPO、存储封装和高堆叠封装技术,并布局混合键合技术,顺应AI算力需求升级趋势,未来增长潜力较大。
通富微电报告重点分析了哪些方面?
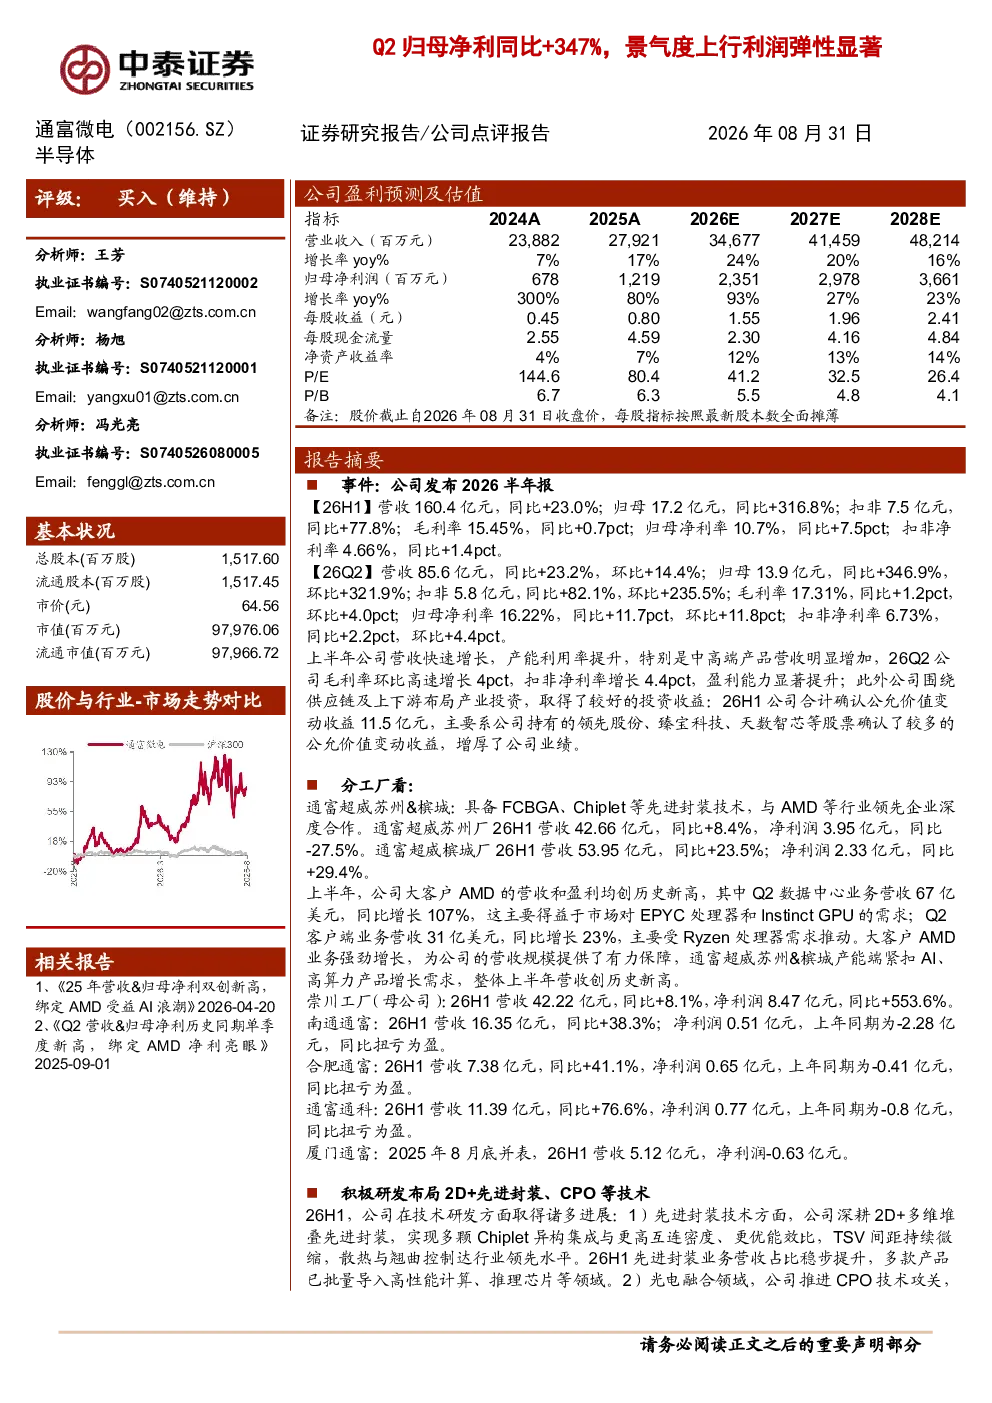
通富微电报告重点分析了公司上半年业绩表现、技术布局和未来规划。报告显示,公司上半年营收160.4亿元(同比+23.0%),归母净利17.2亿元(同比+316.8%),毛利率和净利率均提升。公司积极布局先进封装技术,并规划2026年营收目标323亿元,资本开支91亿元,投资方向包括设施建设、生产设备、IT和研发。
当前半导体市场现状如何?
当前半导体市场呈现景气度上行趋势,AI和高算力需求驱动行业增长。通富微电作为先进封装龙头企业,受益于行业需求提升。公司Q2归母净利同比大幅增长,各分工厂均实现盈利增长,显示市场对其技术和服务认可度高。但需关注行业与市场波动风险,以及新技术产业化风险。
通富微电报告有哪些风险提示?
通富微电报告提示的主要风险包括行业与市场波动风险、新技术产业化风险等。半导体行业受宏观经济和市场需求影响较大,技术迭代快,新技术产业化存在不确定性。此外,市场竞争加剧也可能对公司业绩造成影响。投资者需关注这些风险因素。
你可能感兴趣
2025年三季报点评25Q3归母净利11.8亿,同比+35%,油运景气上行业绩弹性可期
华创证券2025-10-30
2024年年报点评:24年归母净利同比+19.4%,看好油运供需格局改善下景气度上行
交通运输民生证券2025-03-28
Q2归母净利2.17亿,同比下降12%,看好反内卷下,拐点型企业弹性释放-2025年半年报点评
华创证券2025-08-30
Q2归母净利同比增长4.1%,看好油运旺季弹性及未来油散共振潜力
交通运输华创证券2023-08-30
供应链贸易盈利显著改善,Q2归母净利同比+35%
财通证券2026-08-27
Q2归母净利3亿元,同比增长63%,单季度利润再创新高,持续看好公司成长逻辑
交通运输华创证券2023-08-26
25Q4归母净利13.1亿,同比+125%,继续看好油轮上行景气
华创证券2026-04-03
景气上行,归母净利预计同比大增超550%
农林牧渔华西证券2022-10-18
2025年业绩预告点评:25 年归母净利预告中值 63 亿,同比+23%,业绩创新高,继续看好油轮上行景气
华创证券2026-01-09