猜你想问
MiniMed FY1Q26业绩表现如何?
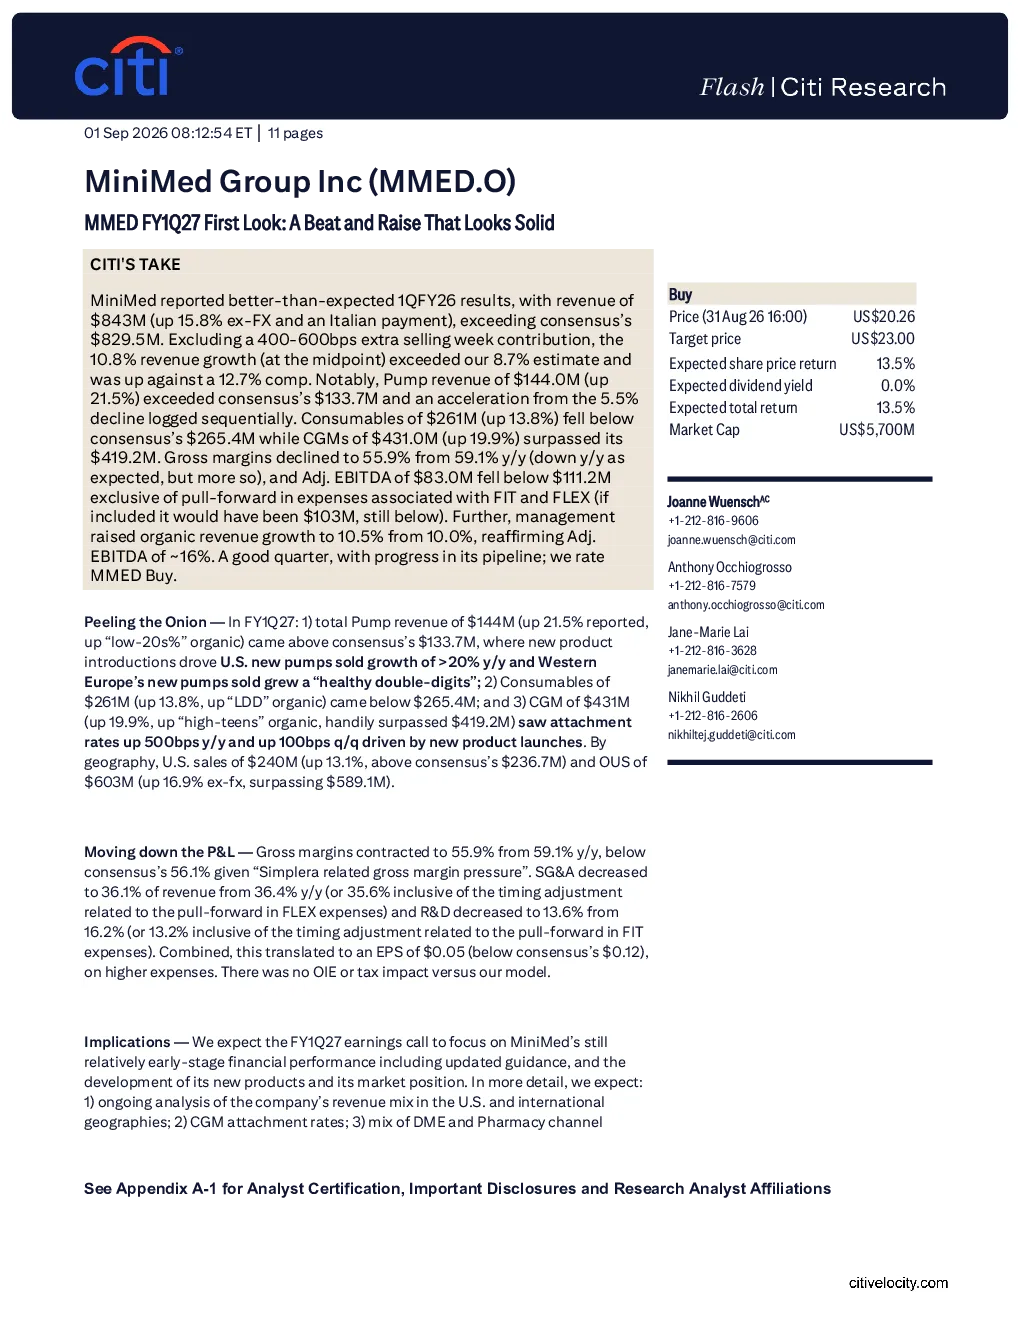
MiniMed FY1Q26业绩超预期,营收同比增长15.8%,达到8.43亿美元,超出市场预期。泵类产品收入增长21.5%,达到1.44亿美元;消耗品收入增长13.8%,达到2.61亿美元;CGM收入增长19.9%,达到4.31亿美元。毛利率下降至55.9%,主要受Simplera产品影响。调整后EBITDA为8300万美元,低于市场预期。管理层将有机营收增长预期上调至10.5%,并重申调整后EBITDA约为16%
MiniMed业绩增长的主要驱动因素是什么?
MiniMed业绩增长的主要驱动因素包括新产品推出、美国和西欧泵类产品销量增长、CGM附着力提升等。新产品推出为业绩增长提供了新的动力,而美国和西欧泵类产品销量增长则表明了市场对MiniMed产品的持续需求。CGM附着力提升也进一步增强了产品的竞争力,为业绩增长提供了有力支撑
MiniMed未来业绩的潜在影响因素有哪些?
MiniMed未来业绩的潜在影响因素包括MiniMed Flex和MiniMed Fit等新产品的市场接受度、竞争环境、医保政策变化、药店采用率以及GLP-1类药物对胰岛素依赖型2型糖尿病患者的潜在影响等。新产品的市场接受度将直接影响MiniMed的未来业绩,而竞争环境、医保政策变化、药店采用率等因素则可能对MiniMed的市场份额和盈利能力产生影响
MiniMed在当前市场的表现如何?
MiniMed在当前市场表现扎实,业绩超预期,营收和各项产品收入均实现增长。尽管毛利率有所下降,但调整后EBITDA仍达到8300万美元,且管理层上调了有机营收增长预期。这表明MiniMed在当前市场具备较强的竞争力和发展潜力
MiniMed研报中提示了哪些风险?
MiniMed研报中提示的风险包括MiniMed Flex和MiniMed Fit等新产品的市场接受度不确定性、竞争环境加剧可能带来的市场份额下降、医保政策变化可能影响产品定价和销售、药店采用率变化可能影响产品推广效果,以及GLP-1类药物的潜在影响可能改变糖尿病治疗市场格局,从而对MiniMed的业绩产生不利影响