猜你想问
信达生物2026年上半年业绩表现如何?
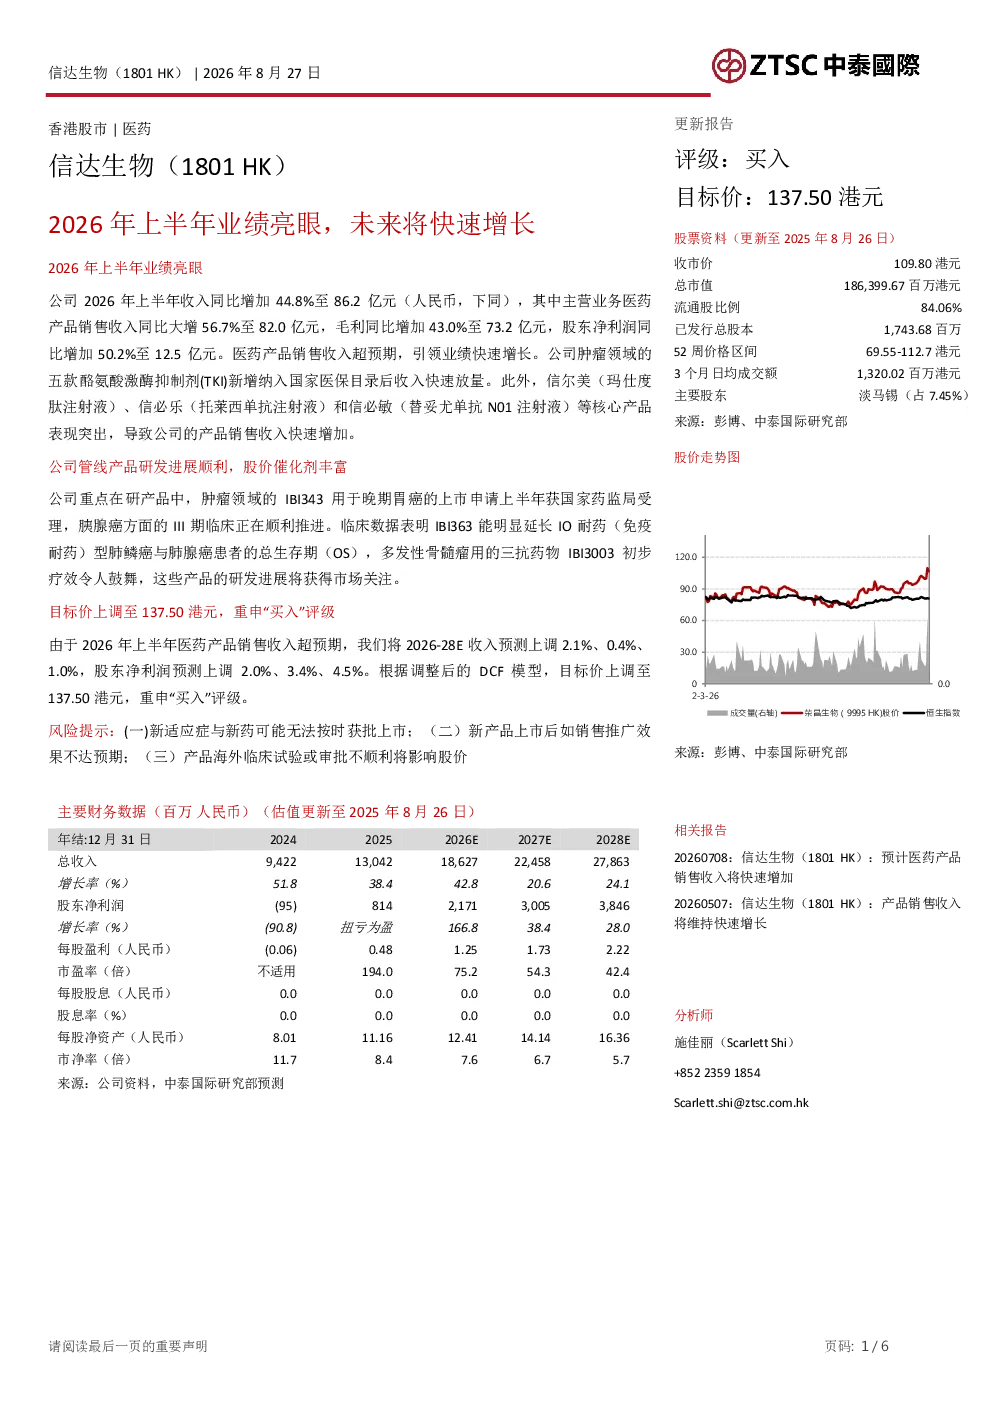
信达生物2026年上半年业绩亮眼,收入同比增长44.8%至86.2亿元,其中医药产品销售收入大增56.7%至82.0亿元。毛利和净利润分别增长43.0%和50.2%。业绩增长主要得益于肿瘤领域五款TKI纳入医保后的放量,以及信尔美、信必乐、信必敏等核心产品的强劲表现。
信达生物未来股价有哪些催化剂?
信达生物未来股价催化剂丰富,包括新药获批和销售推广。公司管线产品研发进展顺利,IBI343上市申请已获受理,IBI363和IBI3003等产品的临床数据表现积极。目标价上调至137.50港元,重申“买入”评级。预计2026-28E收入和净利润将分别增长42.8%、28.0%和38.4%、28.0%、20.6%、24.1%。
医药行业肿瘤领域发展趋势如何?
医药行业肿瘤领域发展趋势积极,信达生物肿瘤领域五款TKI纳入医保后实现放量,反映政策支持与市场需求的双重驱动。核心产品如信尔美、信必乐等表现强劲,显示行业集中度提升和产品竞争力增强。未来随着创新药研发进展和医保覆盖扩大,行业有望持续增长。
研报对信达生物的重点分析方向是什么?
研报重点分析了信达生物的核心产品表现及管线研发进展。肿瘤领域TKI产品放量是业绩主要驱动力,信尔美、信必乐等核心产品市场表现突出。同时关注IBI343等新药上市申请及IBI363、IBI3003等产品的临床数据,评估公司未来增长潜力。
研报提示哪些风险?
研报提示的风险包括新适应症/新药获批不及预期,新产品销售推广效果不达预期,以及海外临床试验/审批不顺利。这些因素可能影响公司业绩和股价表现,需密切关注相关进展。
你可能感兴趣
2026年上半年业绩亮眼,未来将快速增加
中泰国际2026-09-02
2025年业绩表现亮眼,未来将维持快速增长
中泰国际2026-03-30
2026年上半年业绩表现亮眼,铝&煤双轮驱动优势显著
有色金属国盛证券2026-07-28
2026年上半年医药生物行业整体业绩改善,创新药产业链表现亮眼
医药生物财信证券2026-09-06
2026年上半年业绩表现亮眼,精益运营提质提效
国盛证券2026-08-18
《心动小镇》海外表现亮眼,看好平台长期价值——心动公司2026年上半年业绩点评
西部证券2026-08-31
2020年半年报点评:上半年业绩亮眼,未来稳健增长可期
轻工制造民生证券2020-08-28
洁美科技:上半年业绩亮眼,新品放量未来增长可期
中泰证券2023-08-22
上半年业绩表现亮眼,未来成长可期
安信国际2022-08-19
上半年业绩表现亮眼,项目稳步推进奠定未来增长之基
建筑建材长城证券2022-08-23