猜你想问
这份研报的核心内容是什么?
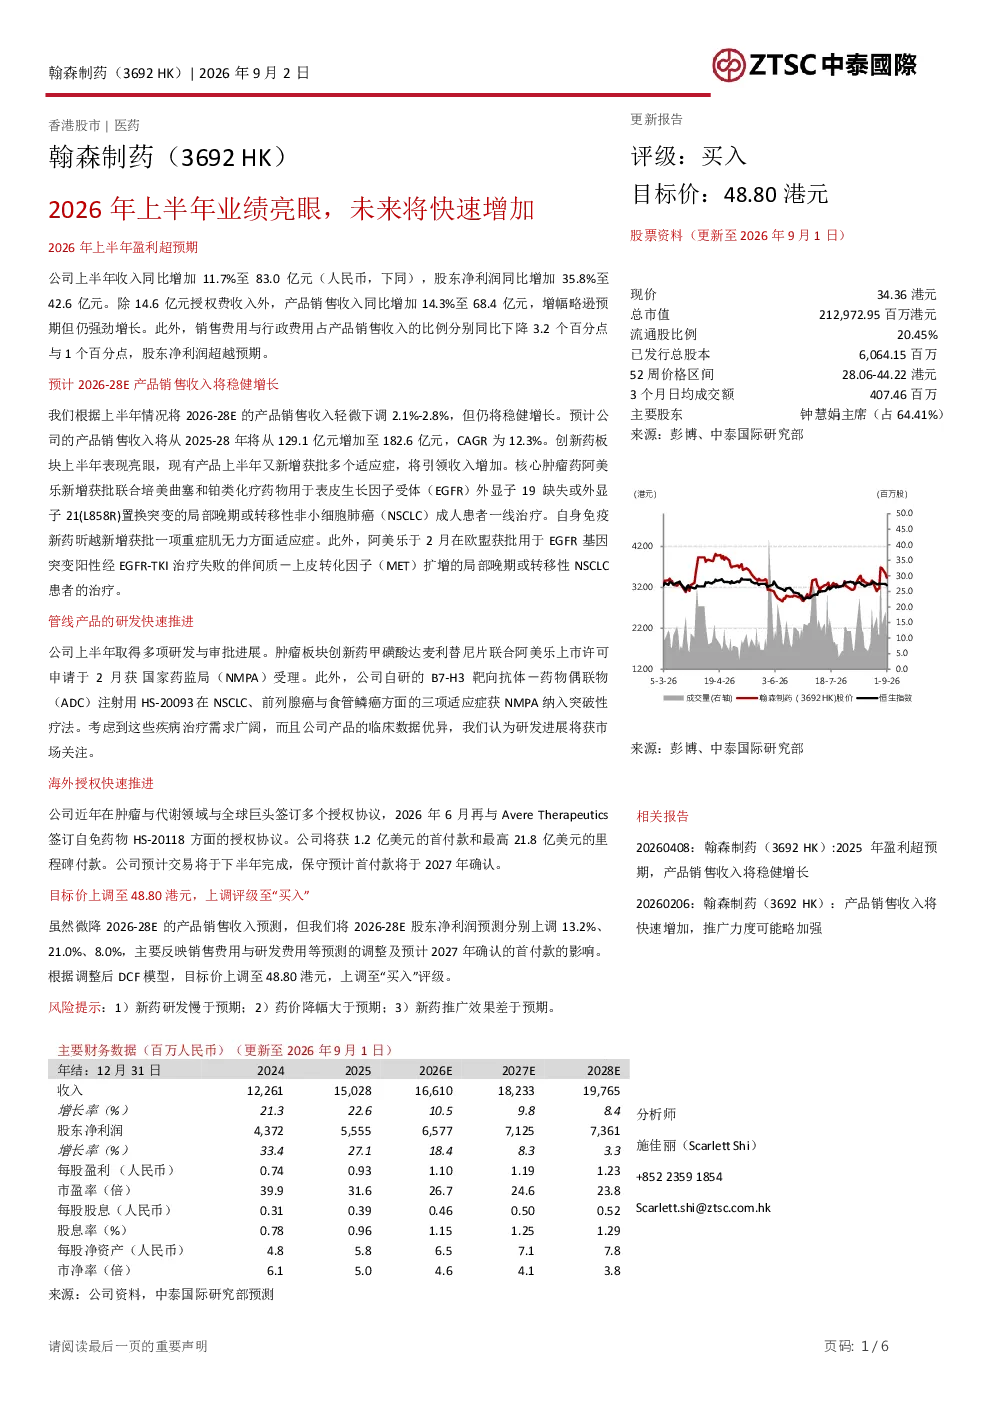
中泰国际给予翰森制药“买入”评级,目标价48.80港元。报告认为公司2026年上半年业绩超预期,未来产品销售收入将稳健增长,创新药管线进展及海外授权布局是主要驱动因素。2026年上半年收入同比增长11.7%至83.0亿元,股东净利润同比增长35.8%至42.6亿元(含14.6亿元授权费),产品销售收入同比增长14.3%至68.4亿元,略超预期。
制药行业未来发展趋势如何?
制药行业未来发展趋势中,创新药研发是核心驱动力,特别是肿瘤、自身免疫等领域的创新药物。企业通过加大研发投入、拓展海外市场、进行战略合作等方式提升竞争力。翰森制药的创新药管线如甲磺酸达麦利替尼片联合阿美乐、B7-H3 ADC等进展显著,海外授权布局也为其增长提供助力。预计未来几年行业仍将保持稳健增长,但需关注政策变化和市场竞争加剧带来的挑战。
研报重点分析了翰森制药的哪些方面?
研报重点分析了翰森制药的业绩表现、未来展望、研发进展及海外授权布局。业绩方面,公司2026年上半年收入和净利润均超预期,产品销售收入增长稳健。未来展望显示,2026-2028年产品销售收入预计微降后仍将保持12.3%的年复合增长率,主要来自创新药及新适应症获批。研发进展方面,甲磺酸达麦利替尼片联合阿美乐获NMPA受理,B7-H3 ADC获突破性疗法认定。海外授权方面,与Avere Therapeutics的协议将为公司带来丰厚回报。
当前翰森制药的市场状况如何?
翰森制药当前市场状况良好,公司股价为34.36港元,总市值达2,129.73亿港元,流通股比例为20.45%。52周价格区间为28.06-44.22港元,3个月日均成交额为407.46百万。公司主要股东为钟慧娟主席,持股64.41%。业绩表现稳健,创新药管线丰富,海外市场拓展顺利,显示出较强的市场竞争力。
研报中提示了哪些风险?
研报提示了新药研发、药价降幅及新药推广三方面风险。新药研发存在失败或进度不及预期的可能性,这会影响公司未来业绩。药价降幅大于预期可能导致利润空间压缩。新药推广效果不及预期也会影响市场表现。此外,行业政策变化、市场竞争加剧等因素也可能带来不确定性。投资者需密切关注这些风险因素。