猜你想问
这份研报的核心内容是什么?
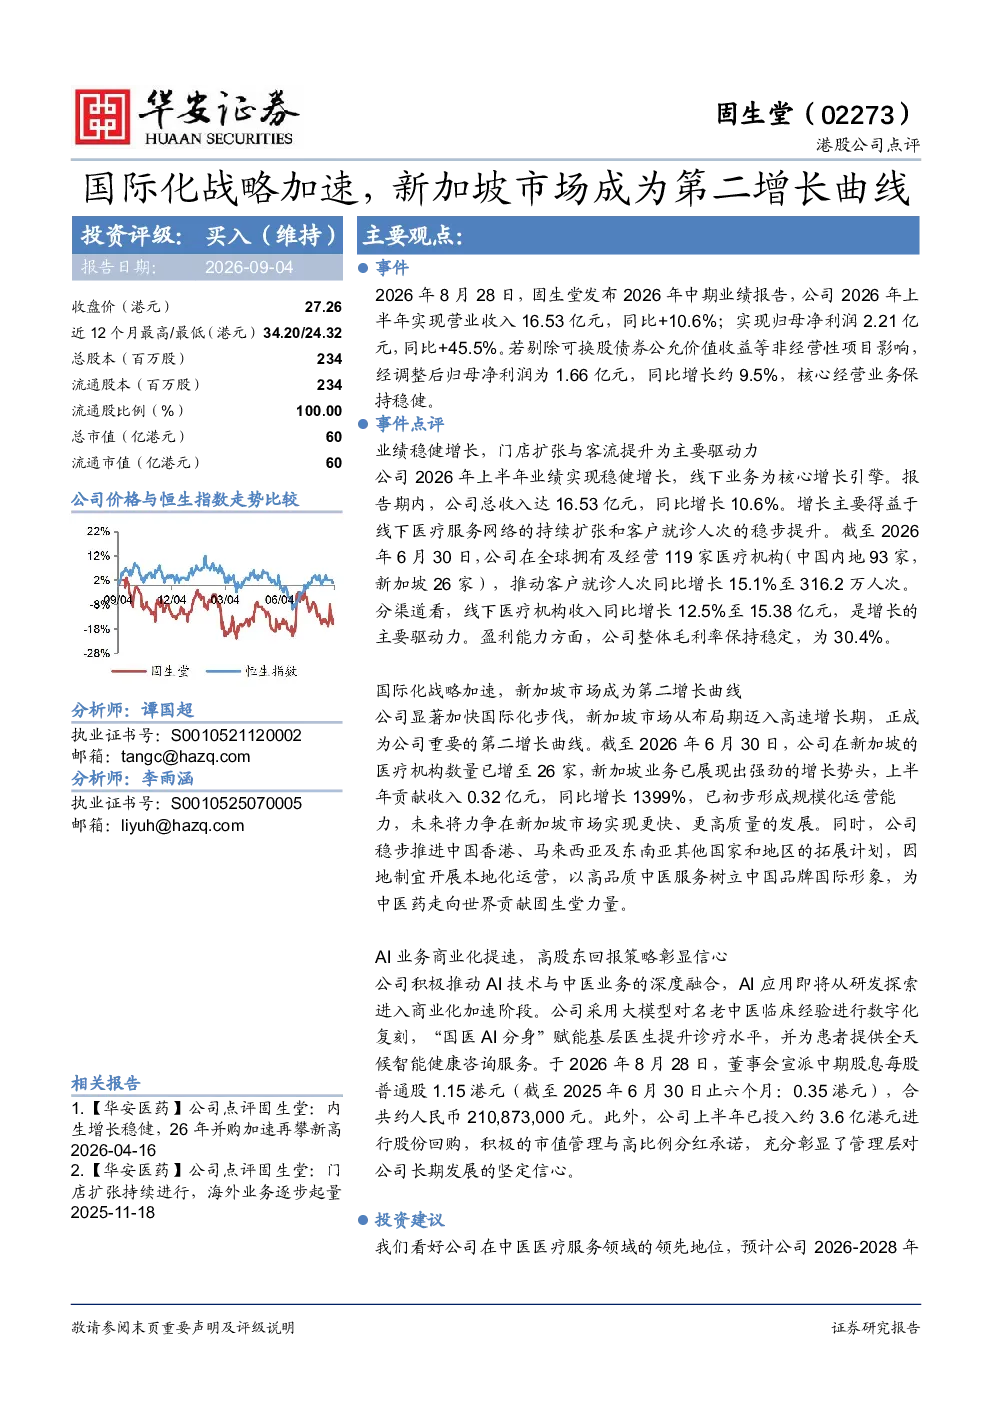
这份研报分析了02273固生堂在2026年上半年的业绩表现,指出公司实现营业收入16.53亿元,同比增长10.6%;归母净利润2.21亿元,同比增长45.5%。报告强调了线下业务作为核心增长引擎,全球拥有119家医疗机构,客户就诊人次同比增长15.1%。特别指出新加坡市场成为第二增长曲线,上半年贡献收入0.32亿元,同比增长1399%。此外,报告还介绍了公司AI业务商业化提速和高股东回报策略。
中医医疗服务赛道的发展趋势如何?
中医医疗服务赛道正经历快速发展,02273固生堂作为行业领先者,展现出稳健的增长态势。报告显示,公司通过门店扩张和客流提升,线下医疗机构收入同比增长12.5%。国际化战略加速,新加坡市场的成功布局表明公司在全球市场具有较强竞争力。AI技术与中医业务的深度融合,如“国医AI分身”的应用,将进一步提升诊疗效率和覆盖范围,推动行业智能化升级。
研报重点分析了哪些方面?
研报重点分析了02273固生堂的业绩增长点,包括线下业务扩张、客户流量提升以及国际化市场拓展。报告详细披露了公司在新加坡市场的快速成长,上半年收入同比增长1399%,成为重要的增长引擎。此外,研报还关注了公司AI业务的商业化进程,以及高股东回报策略,展现了管理层对公司长期发展的信心。通过对这些关键点的分析,报告为投资者提供了全面的业绩评估。
当前中医医疗服务市场的现状如何?
当前中医医疗服务市场呈现多元化发展态势,02273固生堂凭借其品牌优势和业务布局,在市场中占据领先地位。报告数据显示,公司全球医疗机构数量持续增长,客户就诊人次和收入均实现双位数增长。国际化市场的拓展,特别是新加坡市场的成功,反映出中医医疗服务在全球范围内受到越来越多关注。同时,AI技术的应用为行业带来新的增长动力,推动服务模式创新。
研报提到了哪些风险提示?
研报提示了02273固生堂面临的主要风险,包括并购进展不及预期、政策不确定性以及市场竞争加剧。并购整合可能面临整合风险,政策变化可能影响行业监管环境,市场竞争加剧则可能压缩利润空间。这些风险因素需要投资者关注,并综合考虑公司长期发展战略和行业环境变化。研报建议投资者密切关注相关动态,谨慎评估潜在影响。