猜你想问
森合高科2026年中报核心内容是什么?
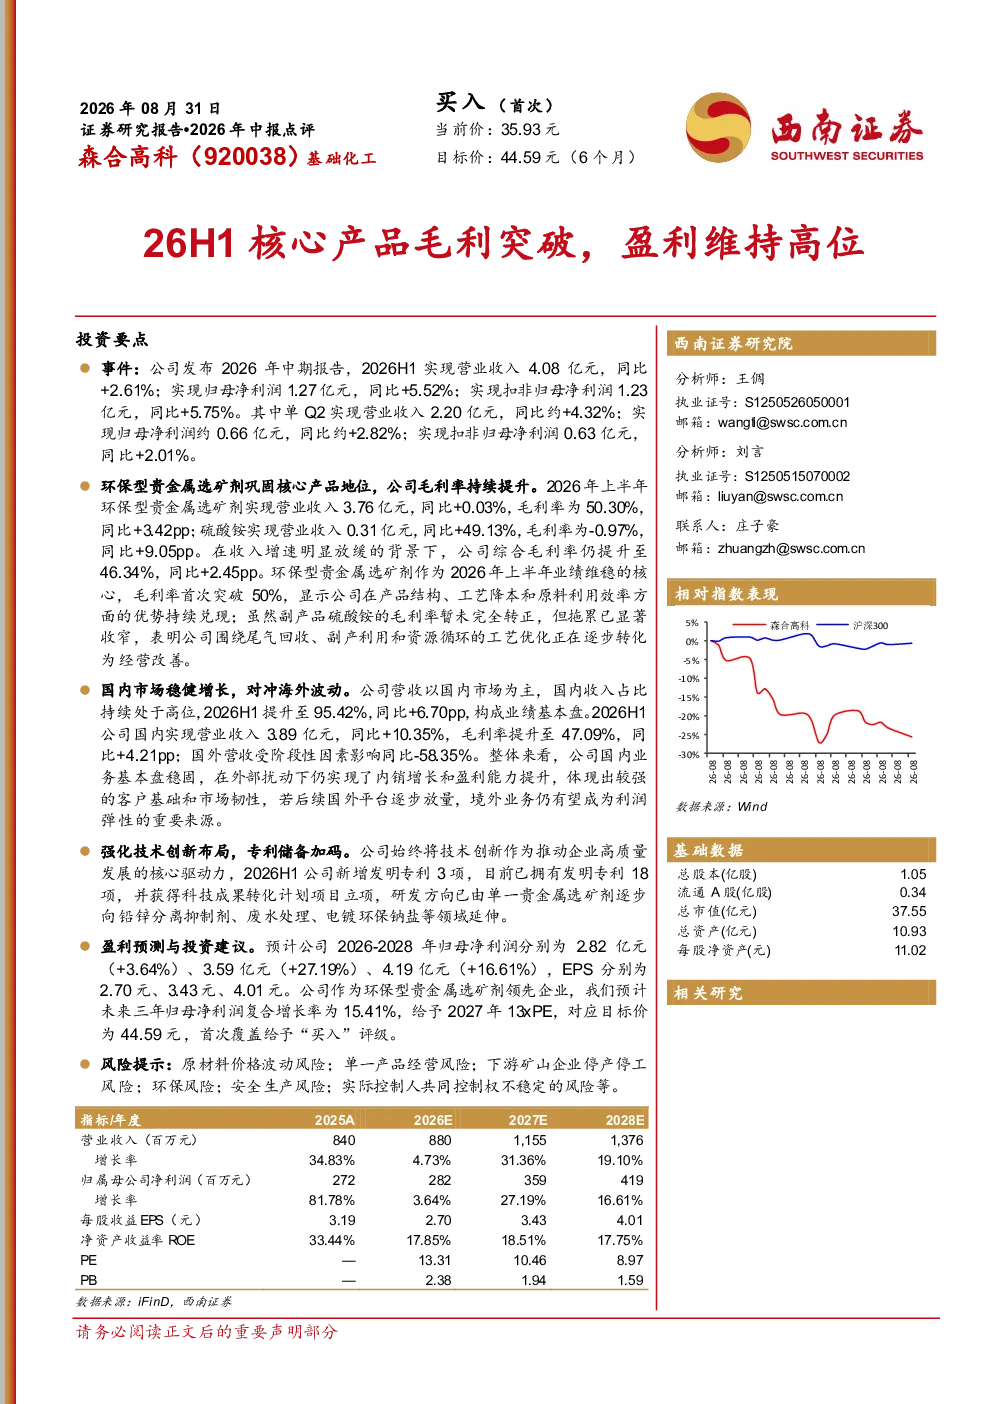
森合高科2026年中报显示,公司核心产品环保型贵金属选矿剂毛利率首次突破50%,实现营收占比90%以上。报告指出,公司通过产品结构优化、工艺降本及原料高效利用提升盈利能力。2026H1公司实现营业收入4.08亿元,同比增长2.61%;归母净利润1.27亿元,同比增长5.52%。报告强调,公司盈利质量持续改善,毛利率修复与费用端优化共同推动净利率上行。
环保型贵金属选矿剂赛道发展趋势如何?
环保型贵金属选矿剂赛道发展趋势向好,随着全球矿山企业对绿色环保提金技术的需求提升,该领域市场空间持续扩大。森合高科作为行业龙头,凭借其绿色提金药剂技术及国际化客户基础,占据领先地位。公司持续强化研发投入,已拥有发明专利18项,并拓展至铅锌分离抑制剂、废水处理等新领域,显示行业技术向多元化、环保化方向演进。
研报重点分析了森合高科的哪些方面?
研报重点分析了森合高科的业务与业绩、技术创新及风险提示。业务层面,报告聚焦环保型贵金属选矿剂核心主业,分析其毛利率突破50%的技术优势及国内市场高占比的业绩稳定性。技术创新方面,公司持续研发投入,已获得科技成果转化计划立项,并拓展新业务领域。风险提示则涵盖原材料价格波动、单一产品经营及下游矿山企业风险等。
当前环保型贵金属选矿剂市场现状如何?
当前环保型贵金属选矿剂市场呈现集中化与绿色化趋势。森合高科作为国内龙头,产品覆盖全球30多个国家和地区,显示行业头部企业具备较强的国际化竞争力。国内市场方面,公司收入占比持续处于高位,2026H1达95.42%,构成业绩基本盘。行业整体受益于环保政策趋严及矿山企业绿色转型需求,市场空间持续扩大,但竞争格局仍由少数头部企业主导。
研报提示了哪些主要风险?
研报提示的主要风险包括原材料价格波动风险,如镍、钴等贵金属原料价格波动可能影响公司成本控制;单一产品经营风险,公司核心业务依赖环保型贵金属选矿剂,需警惕市场波动;下游矿山企业停产停工风险,矿山经营状况直接影响公司订单;环保与安全生产风险,行业属性决定需持续符合环保标准;实际控制人控制权不稳定风险,需关注股权结构变化可能带来的影响。