猜你想问
渝农商行2026H1报告核心内容是什么?
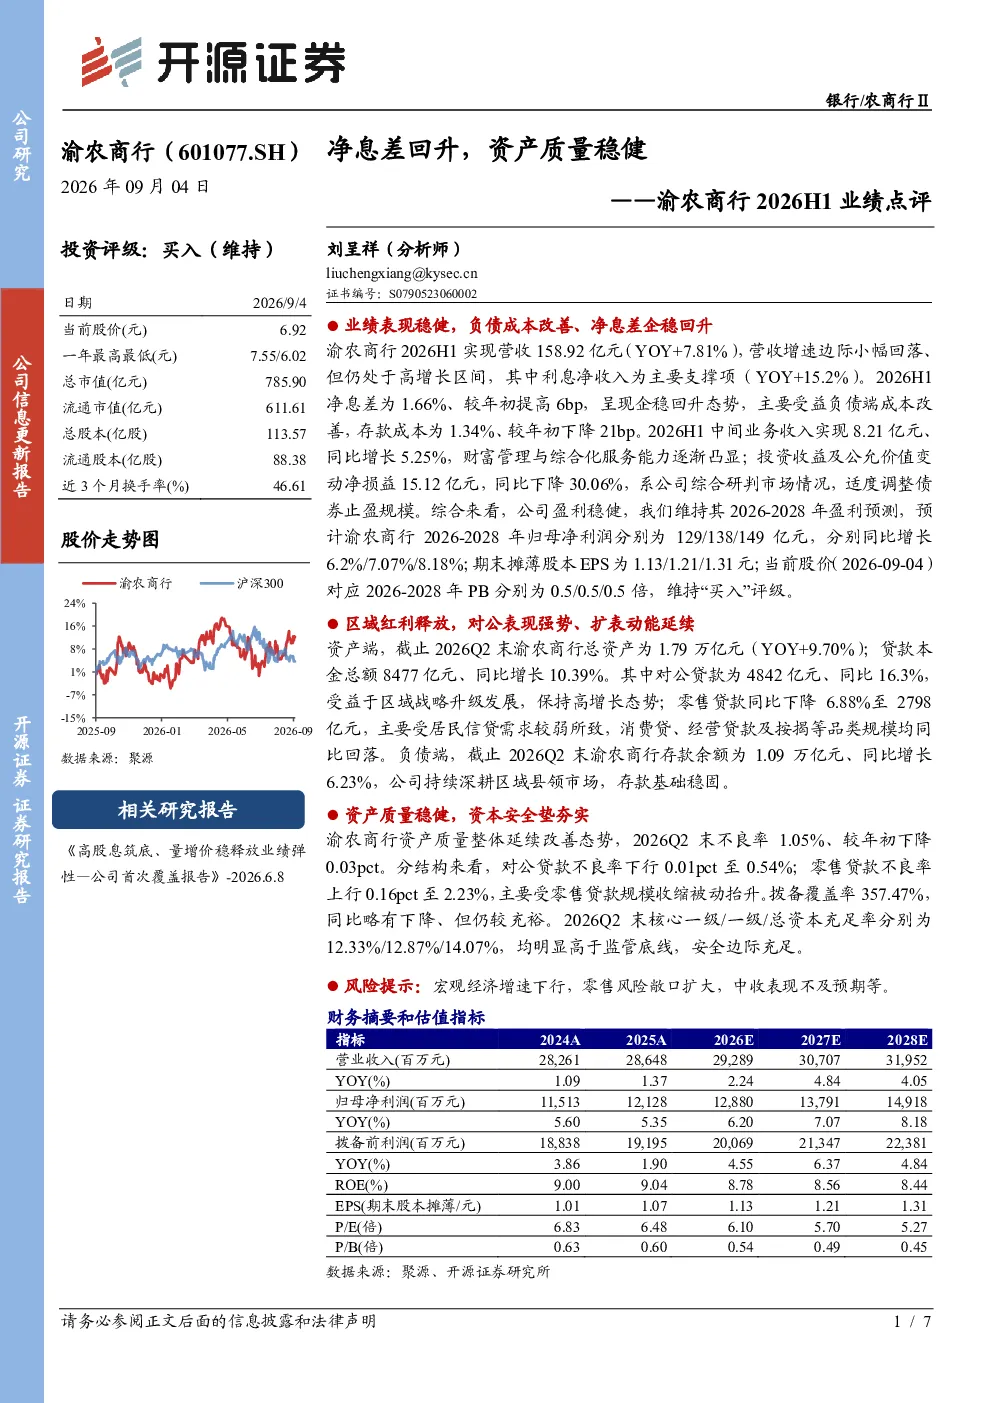
渝农商行2026H1业绩稳健,净息差企稳回升至1.66%,主要受益负债端成本改善,存款成本下降21bp。中间业务收入同比增长5.25%,财富管理能力凸显;投资收益同比下降30.06%,系公司适度调整债券止盈规模。盈利预测维持,预计2026-2028年归母净利润分别为129/138/149亿元,同比增长6.2%/7.07%/8.18%,EPS分别为1.13/1.21/1.31元,对应2026-2028年PB分别为0.5倍。
金融行业发展趋势如何?
金融行业正经历数字化转型与监管趋严的双重影响,银行普遍面临息差收窄与资产质量压力。部分银行通过优化负债结构、发展财富管理业务实现业绩增长,区域特色银行依托本地市场优势稳固存款基础,对公业务战略升级成为新的增长点。未来,金融科技赋能与绿色金融发展将是行业重要趋势。
报告重点分析了哪些方向?
报告重点分析了渝农商行负债端成本改善、中间业务收入增长及投资收益调整策略,同时关注其对公贷款高增长与零售贷款下滑的结构性变化。区域战略升级推动对公业务发展,存款结构稳固,不良率下降至1.05%,拨备覆盖率357.47%,资本充足率均高于监管红线,显示出稳健的资产质量。
当前市场现状如何判断?
当前银行市场普遍面临净息差压缩与资产质量挑战,但部分区域性银行通过差异化战略实现稳健发展。渝农商行凭借区域优势稳固存款基础,对公业务增长显著,财富管理能力提升,展现出较强的抗风险能力。整体来看,市场分化明显,区域特色银行具备一定竞争优势。
研报提示了哪些风险?
研报提示宏观经济下行可能影响信贷需求与资产质量,零售风险敞口扩大需关注,中收业务表现存在不确定性。此外,利率市场化进程加速对银行负债成本构成压力,需警惕流动性风险。银行需持续优化资产结构,加强风险管理,以应对外部环境变化带来的挑战。
你可能感兴趣
详细解读渝农商行2020年半年报:净息差环比持平,资产质量稳健性突出
金融民生证券2020-08-27
详解渝农商行2024三季报:业绩符合预期,资产质量稳健
金融中泰证券2024-10-29
渝农商行2024年一季报业绩点评:营收企稳,资产质量稳定
国泰君安证券2024-04-30
渝农商行2024年一季报业绩点评:营收企稳,资产质量稳定
金融国泰君安证券2024-04-28
详解渝农商行 2025 年报:规模扩张提速,息差企稳回升,资产质量持续改善
中泰证券2026-03-26
点评报告:净息差回升,资产质量保持稳健
金融万联证券2026-08-28
详解渝农商行2023年3季报:息差环比企稳,资产质量继续向好
中泰证券2023-10-28
详解渝农商行2023年报:基建+小微保持较高增速,资产质量持续
金融中泰证券2024-03-30
成都银行2026年中报点评:净息差回升,资产质量优异
国信证券2026-08-27
2017年年报点评:净息差企稳回升,资产质量持续改善
金融东吴证券2018-04-22