猜你想问
中国联通2026年中报核心业绩表现如何?
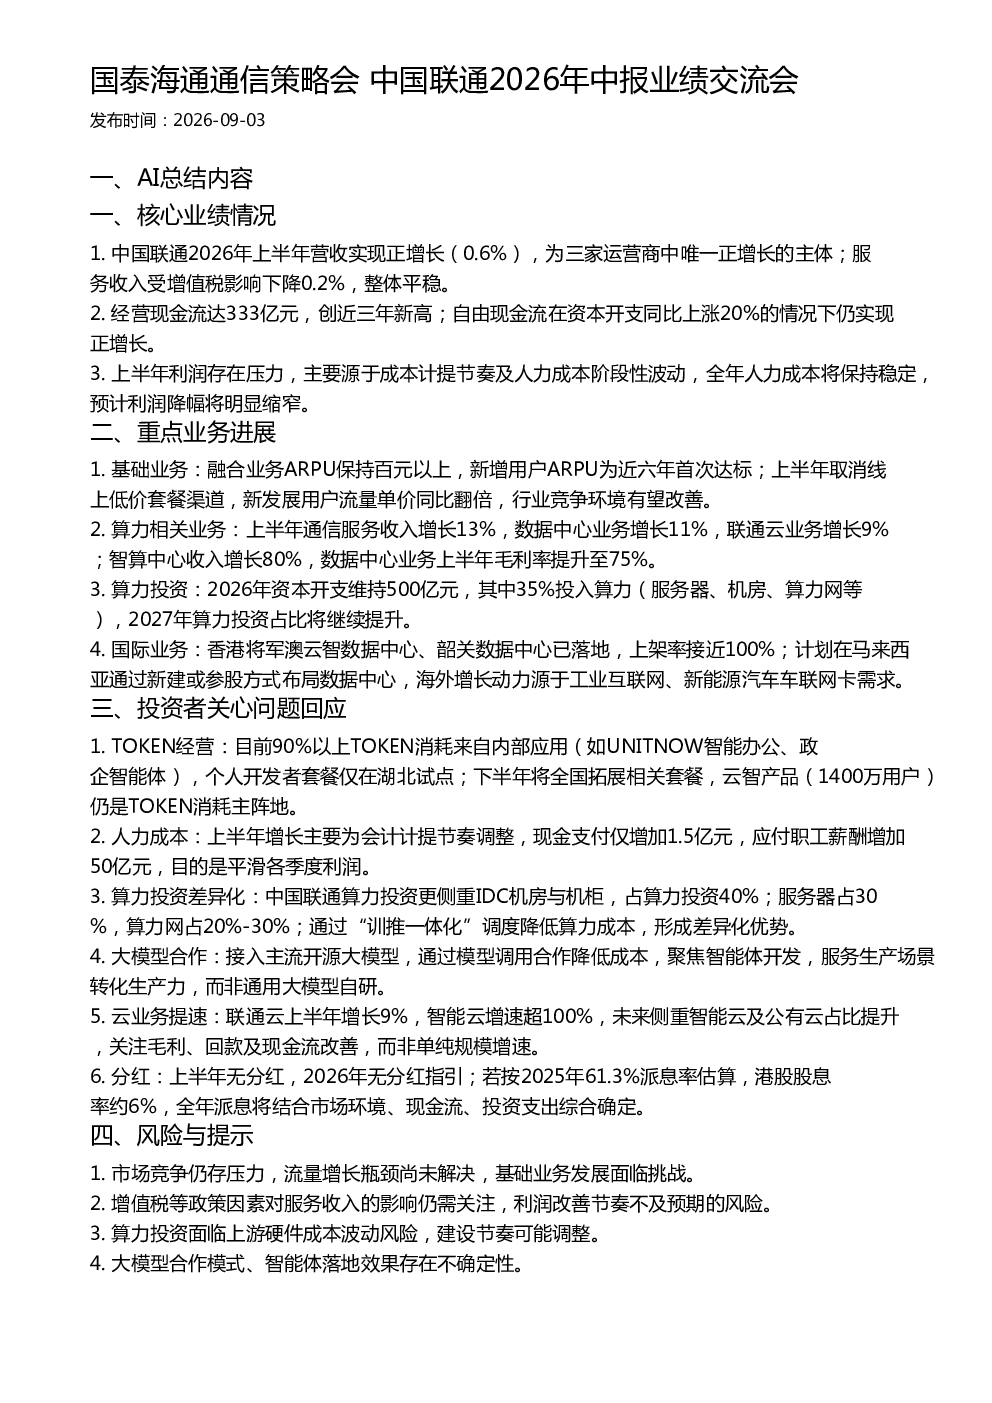
中国联通2026年上半年营收实现0.6%正增长,为三家运营商中唯一正增长主体。服务收入受增值税影响下降0.2%,整体平稳。经营现金流达333亿元,创近三年新高。自由现金流在资本开支同比上涨20%的情况下仍实现正增长。上半年利润存在压力,主要源于成本计提节奏及人力成本阶段性波动,预计全年人力成本将保持稳定,利润降幅将明显缩窄。
中国联通算力相关业务进展及投资策略?
中国联通算力相关业务进展显著,上半年通信服务收入增长13%,数据中心业务增长11%,联通云业务增长9%。智算中心收入增长80%,数据中心业务上半年毛利率提升至75%。2026年资本开支维持500亿元,其中35%投入算力(服务器、机房、算力网等),未来算力投资占比将继续提升。联通更侧重IDC机房与机柜的投资,占算力投资的40%,通过“训推一体化”调度降低算力成本,形成差异化优势。
中国联通云业务及大模型合作策略?
联通云上半年增长9%,智能云增速超100%。未来将侧重智能云及公有云占比提升,关注毛利、回款及现金流改善。大模型方面,中国联通接入主流开源大模型,通过模型调用合作降低成本,聚焦智能体开发,服务生产场景转化生产力,而非通用大模型自研。目前90%以上TOKEN消耗来自内部应用(如UNITNOW智能办公、政企智能体),个人开发者套餐仅在湖北试点,下半年将全国拓展相关套餐。
当前通信行业市场现状及中国联通面临的挑战?
当前通信行业市场竞争仍存压力,流量增长瓶颈尚未解决,基础业务发展面临挑战。中国联通上半年取消线上低价套餐渠道,新发展用户流量单价同比翻倍,行业竞争环境有望改善。同时需关注增值税等政策因素对服务收入的影响,利润改善节奏不及预期的风险。市场竞争激烈,流量增长受限,基础业务发展面临挑战。
中国联通研报提示的主要风险点?
中国联通研报提示的主要风险点包括:市场竞争压力及流量增长瓶颈;增值税等政策因素对服务收入的影响;算力投资面临上游硬件成本波动风险,建设节奏可能调整;大模型合作模式、智能体落地效果存在不确定性。需关注这些风险因素可能对业绩造成的影响。