猜你想问
鲁西化工2026年业绩改善的主要原因是什么?
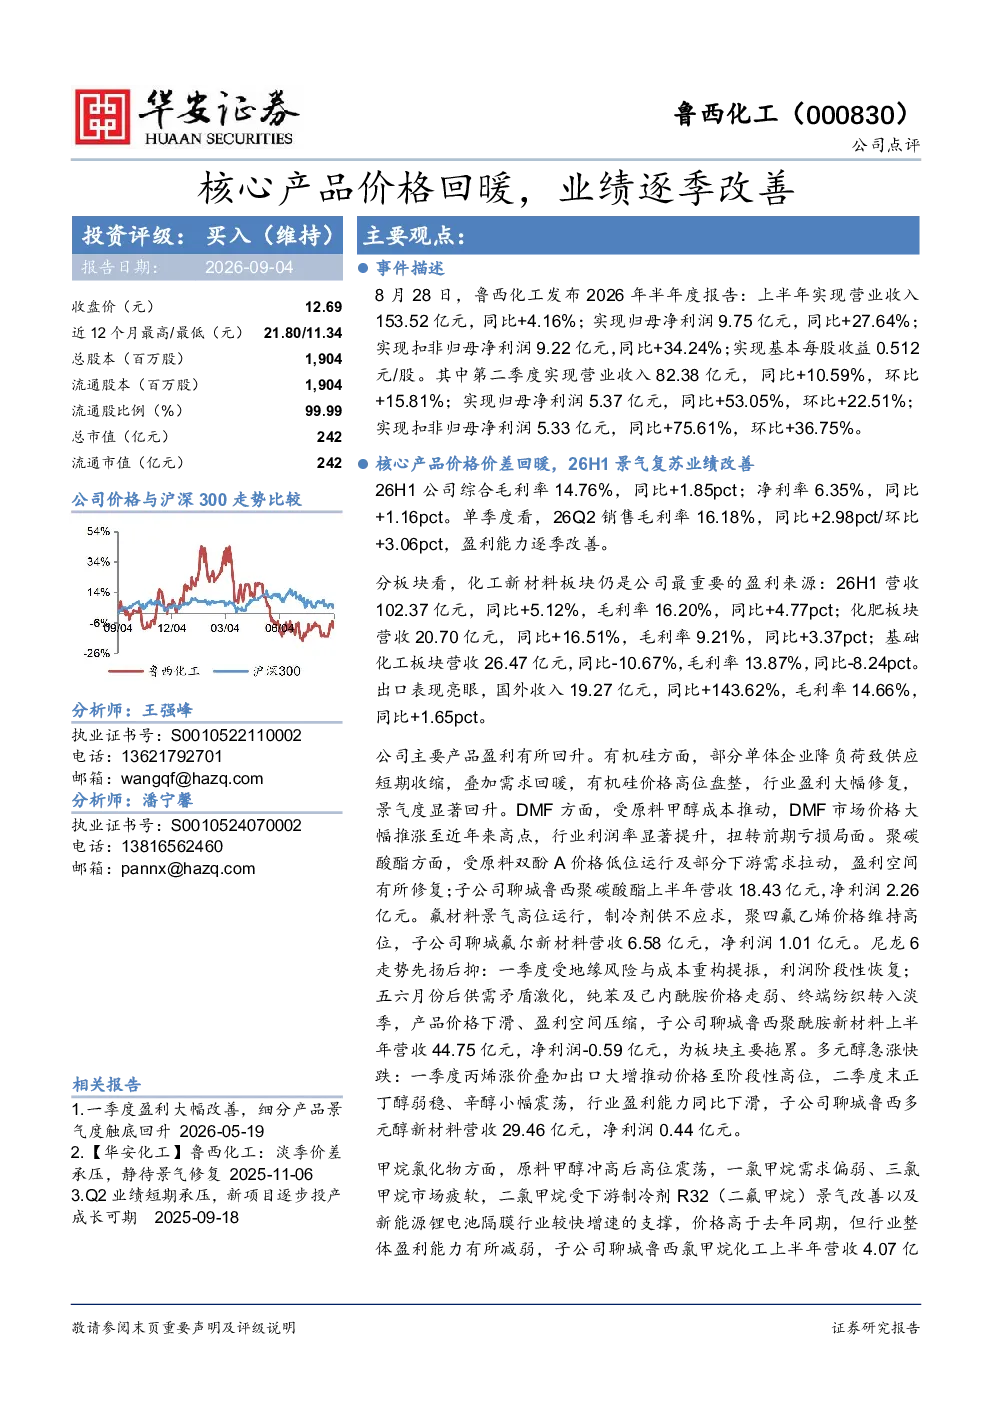
鲁西化工2026年上半年业绩大幅改善,主要得益于核心产品价格回暖。公司有机硅、DMF、聚碳酸酯、氟材料等产品景气度回升,推动综合毛利率和净利率同比提升。化工新材料板块仍是主要盈利来源,其中有机硅价格高位盘整,DMF价格推涨至近年高点,聚碳酸酯盈利修复,氟材料景气高位。然而,尼龙6和多元醇产品表现疲软,盈利受到压缩。这种改善趋势预计将在未来几年持续,但需关注原材料价格波动、行业竞争加剧及下游应用增速不及预期等风险因素。
化工新材料赛道未来发展趋势如何?
化工新材料赛道未来发展趋势向好,尤其在有机硅、DMF、聚碳酸酯、氟材料等领域,市场需求持续增长,产品景气度较高。这些材料在电子、新能源、汽车等高端制造领域的应用不断拓展,推动行业向高端化、智能化方向发展。鲁西化工作为化工新材料板块的龙头企业,其业绩改善反映了行业整体的发展潜力。未来几年,随着技术进步和下游需求升级,化工新材料市场有望保持稳定增长态势。
本报告重点分析了哪些方面?
本报告重点分析了鲁西化工2026年上半年的业绩表现及其驱动因素,特别是核心产品价格回暖对公司盈利能力的影响。报告详细梳理了公司主要产品如有机硅、DMF、聚碳酸酯、氟材料、尼龙6和多元醇的市场现状和盈利情况,并对比了2026年上半年与第二季度的关键财务数据,包括营业收入、归母净利润、扣非归母净利润等。此外,报告还预测了2026-2028年的归母净利润及PE估值,并提示了原材料价格波动、行业竞争加剧和下游应用增速不及预期等风险因素。
当前化工行业市场现状如何判断?
当前化工行业市场现状呈现分化态势,部分高端化工新材料如有机硅、DMF、聚碳酸酯、氟材料等景气度较高,价格持续上涨,推动行业盈利能力提升。然而,部分传统化工产品如尼龙6和多元醇则面临价格下滑和盈利压缩的压力。整体来看,化工行业正经历转型升级,向高端化、绿色化方向发展。鲁西化工等龙头企业通过产品结构优化和技术创新,积极应对市场变化,展现出较强的抗风险能力和发展韧性。未来市场走势仍需关注宏观经济环境、原材料价格波动及下游行业需求变化等因素。
本报告提示了哪些风险因素?
本报告提示了以下主要风险因素:一是原材料价格波动风险,化工行业对原材料依赖度高,价格大幅波动可能影响公司盈利稳定性;二是行业竞争加剧风险,随着行业景气度提升,部分领域可能出现产能过剩和价格战,对公司市场份额和盈利能力构成挑战;三是下游应用增速不及预期风险,化工新材料的应用拓展受制于下游行业需求,若下游增长放缓,可能影响公司产品销售和业绩表现。这些风险因素需持续关注,并纳入投资决策考量范围内。