猜你想问
申能股份2026年半年报主要财务数据表现如何?
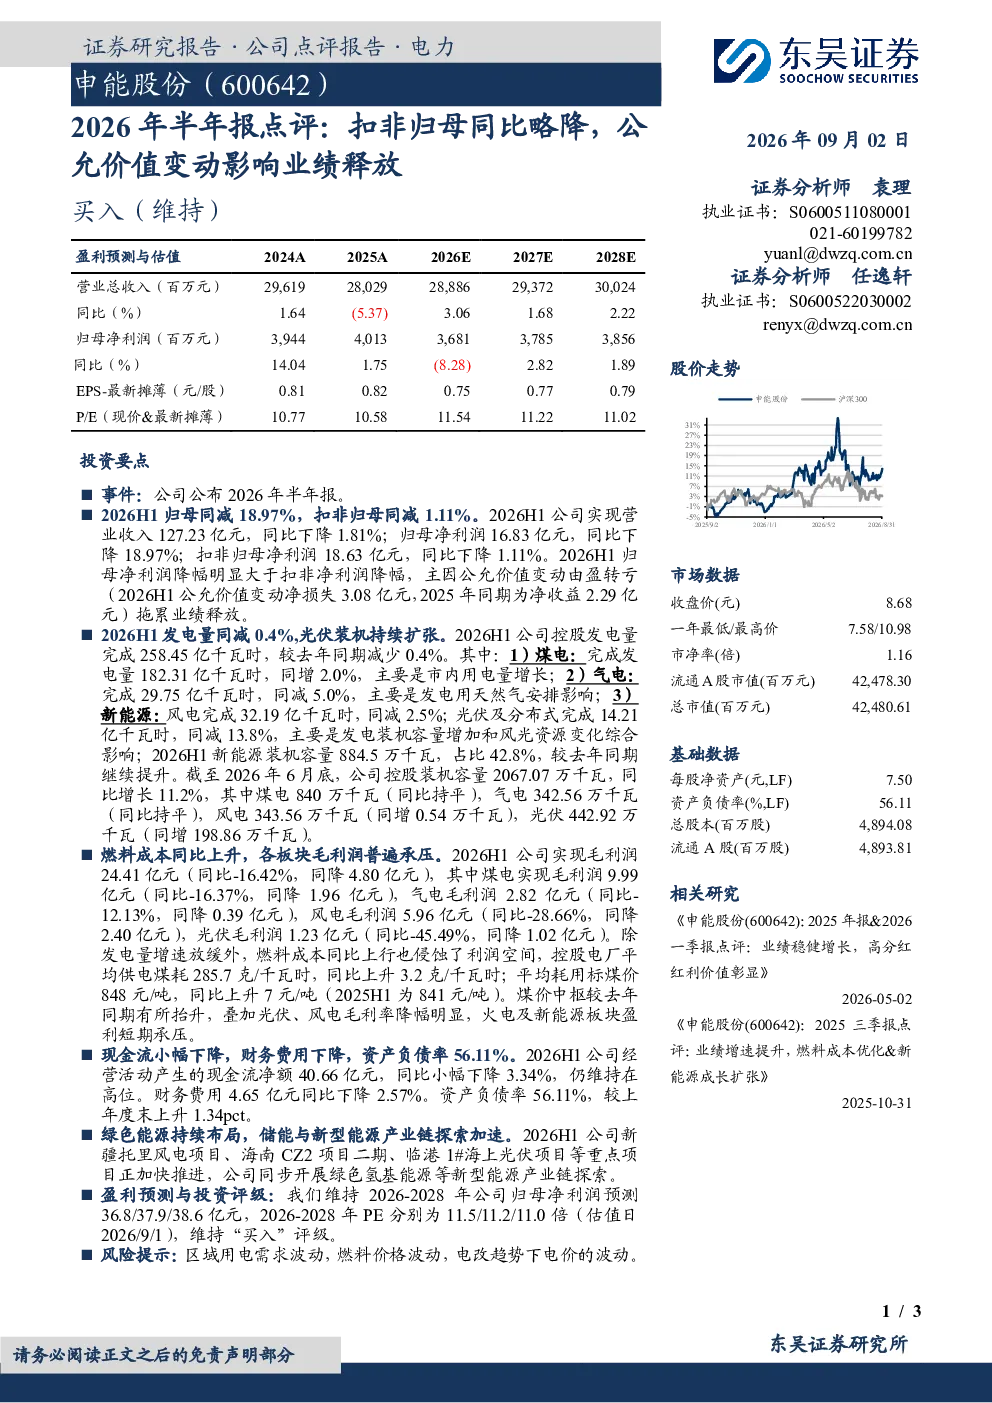
申能股份2026年半年报显示,公司归母净利润同比下降18.97%,扣非归母净利润同比下降1.11%,主要受公允价值变动净损失3.08亿元拖累(2025年同期为净收益2.29亿元)。公司控股发电量完成258.45亿千瓦时,同比下降0.4%,其中煤电增长2.0%、气电下降5.0%、新能源装机容量占比提升至42.8%。燃料成本同比上升导致各板块毛利润普遍承压,控股电厂平均供电煤耗和耗用标煤价均有所上升。公司经营活动产生的现金流净额40.66亿元,同比小幅下降3.34%,财务费用4.65亿元同比下降2.57%,资产负债率56.11%。
化石能源行业发展趋势如何?
申能股份作为化石能源企业,其半年报显示新能源装机容量占比提升至42.8%,公司持续推进绿色能源布局,如新疆托里风电项目、海南CZ2项目二期等重点项目加快进度,并探索绿色氢基能源等新型能源产业链。这反映了化石能源行业向绿色低碳转型的大趋势,企业需积极布局新能源以适应市场变化。同时,燃料成本上升对传统业务造成压力,行业整体面临能源结构调整和成本控制的挑战。
申能股份半年报重点分析了哪些方面?
申能股份半年报重点分析了公司整体盈利能力、发电量结构变化、成本控制情况及现金流状况。报告显示,公允价值变动对业绩影响显著,煤电和新能源板块表现分化,气电板块受市场波动影响较大。此外,报告还关注了公司绿色能源布局进展,如风电、光伏及氢能项目的推进情况,体现了公司在能源转型中的战略布局。同时,报告也披露了公司财务费用和资产负债率等关键财务指标,为投资者提供了全面的经营分析视角。
当前化石能源市场现状如何?
当前化石能源市场面临多重挑战,一方面,能源需求结构持续向绿色低碳转型,传统化石能源占比逐步下降,新能源成为增长热点。另一方面,化石能源价格波动加剧,如煤炭和天然气价格上升导致燃料成本压力增大,影响企业盈利能力。申能股份半年报显示,控股电厂平均供电煤耗和耗用标煤价均有所上升,反映了这一市场现状。同时,区域用电需求波动和电改趋势下电价的不确定性,也为化石能源企业带来经营风险。
申能股份半年报提示了哪些风险?
申能股份半年报提示的主要风险包括区域用电需求波动、燃料价格波动及电改趋势下电价波动。区域用电需求的不确定性直接影响发电企业的收入稳定性,而燃料价格波动则直接冲击成本端,两者共同作用可能影响企业盈利水平。此外,电改趋势下市场化电价机制的不确定性,也给发电企业带来经营风险。这些风险因素需引起投资者关注,并纳入投资决策考量范围内。