猜你想问
招商积余2026年半年报核心内容有哪些?
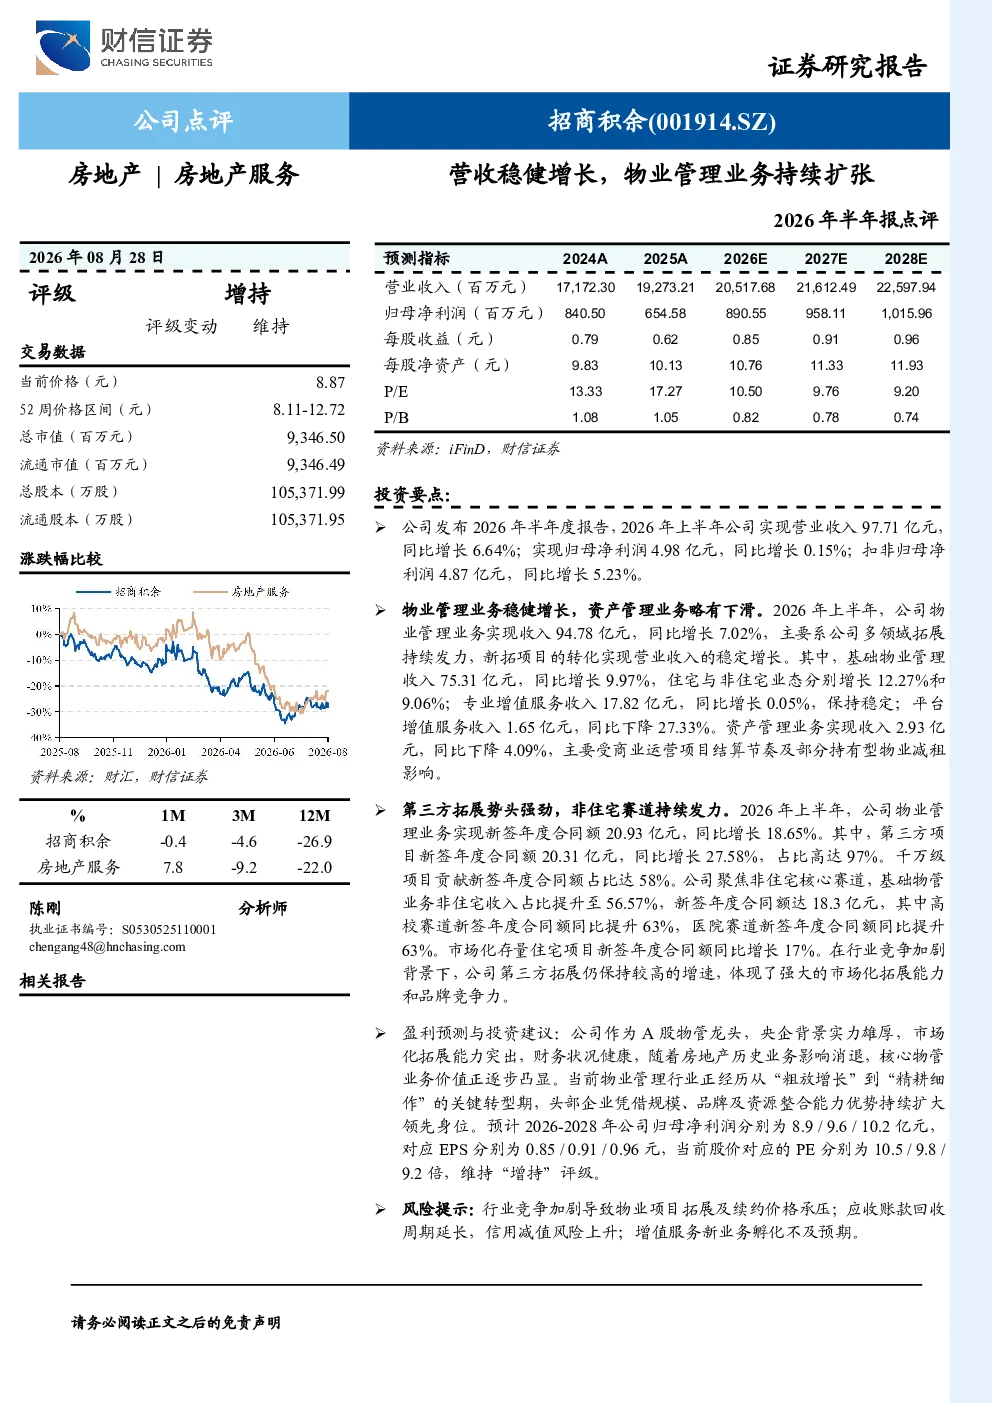
招商积余2026年半年报显示,公司整体营收稳健增长,实现营业收入97.71亿元,同比增长6.64%,归母净利润4.98亿元,同比增长0.15%。物业管理业务表现突出,收入达94.78亿元,同比增长7.02%,主要得益于新拓项目的转化和市场化拓展发力。其中,基础物业管理收入75.31亿元,同比增长9.97%;专业增值服务收入17.82亿元,保持稳定;平台增值服务收入1.65亿元,同比下降27.33%。资产管理业务收入2.93亿元,同比下降4.09%,受商业运营项目结算节奏及部分持有型物业减租影响。第三方拓展势头强劲,新签年度合同额20.93亿元,同比增长18.65%,其中第三方项目占比97%,千万级项目贡献58%。非住宅赛道持续发力,基础物管业务非住宅收入占比达56.57%,新签年度合同额18.3亿元,高校和医院赛道分别同比增长63%。市场化存量住宅项目新签年度合同额同比增长17%,体现了公司强大的市场化拓展能力和品牌竞争力。公司作为A股物管龙头,央企背景实力雄厚,市场化拓展能力突出,财务状况健康。预计2026-2028年归母净利润分别为8.9/9.6/10.2亿元,对应EPS分别为0.85/0.91/0.96元,当前股价对应PE分别为10.5/9.8/9.2倍,维持“增持”评级。
物业管理行业发展趋势如何?
物业管理行业正经历转型升级,市场化、专业化、规模化成为主流趋势。传统基础物业管理向增值服务拓展,第三方拓展成为新的增长点。非住宅赛道如高校、医院等需求稳定增长,住宅市场化拓展能力成为核心竞争力。科技赋能提升管理效率,智慧物业成为行业标配。行业集中度提升,头部企业凭借品牌、资源和运营优势持续扩张。但行业竞争加剧,利润率面临压力,增值服务创新和孵化能力成为差异化关键。
报告重点分析了哪些业务方向?
报告重点分析了招商积余物业管理业务的多元化发展,特别是基础物管、专业增值和平台增值三大板块的业绩表现。基础物管收入占比最高,增长强劲,非住宅收入占比提升至56.57%,显示业务结构优化。第三方拓展表现亮眼,新签合同额同比增长18.65%,千万级项目贡献突出。报告还关注了资产管理业务受结算节奏影响收入下滑的情况,以及市场化存量住宅项目的拓展进展。
当前物业管理市场现状如何判断?
当前物业管理市场呈现头部企业优势明显、行业集中度提升的特点。龙头企业凭借规模效应和品牌影响力持续扩张市场份额,市场化拓展能力成为核心竞争力。非住宅领域需求稳定,高校、医院等赛道增长潜力大。住宅物业市场竞争激烈,市场化运营能力成为差异化关键。增值服务成为新的利润增长点,但创新孵化面临挑战。行业整体保持增长,但竞争加剧导致利润率承压,企业需在规模扩张与盈利能力间寻求平衡。
研报提示了哪些主要风险?
研报提示的主要风险包括行业竞争加剧,可能导致市场份额争夺白热化,影响利润率。应收账款回收周期延长,可能增加资金链压力。增值服务新业务孵化不及预期,多元化发展存在不确定性。此外,宏观经济波动、政策调整等外部因素也可能影响行业增长,企业需密切关注市场变化,加强风险管理。