猜你想问
这份研报主要分析了什么内容?
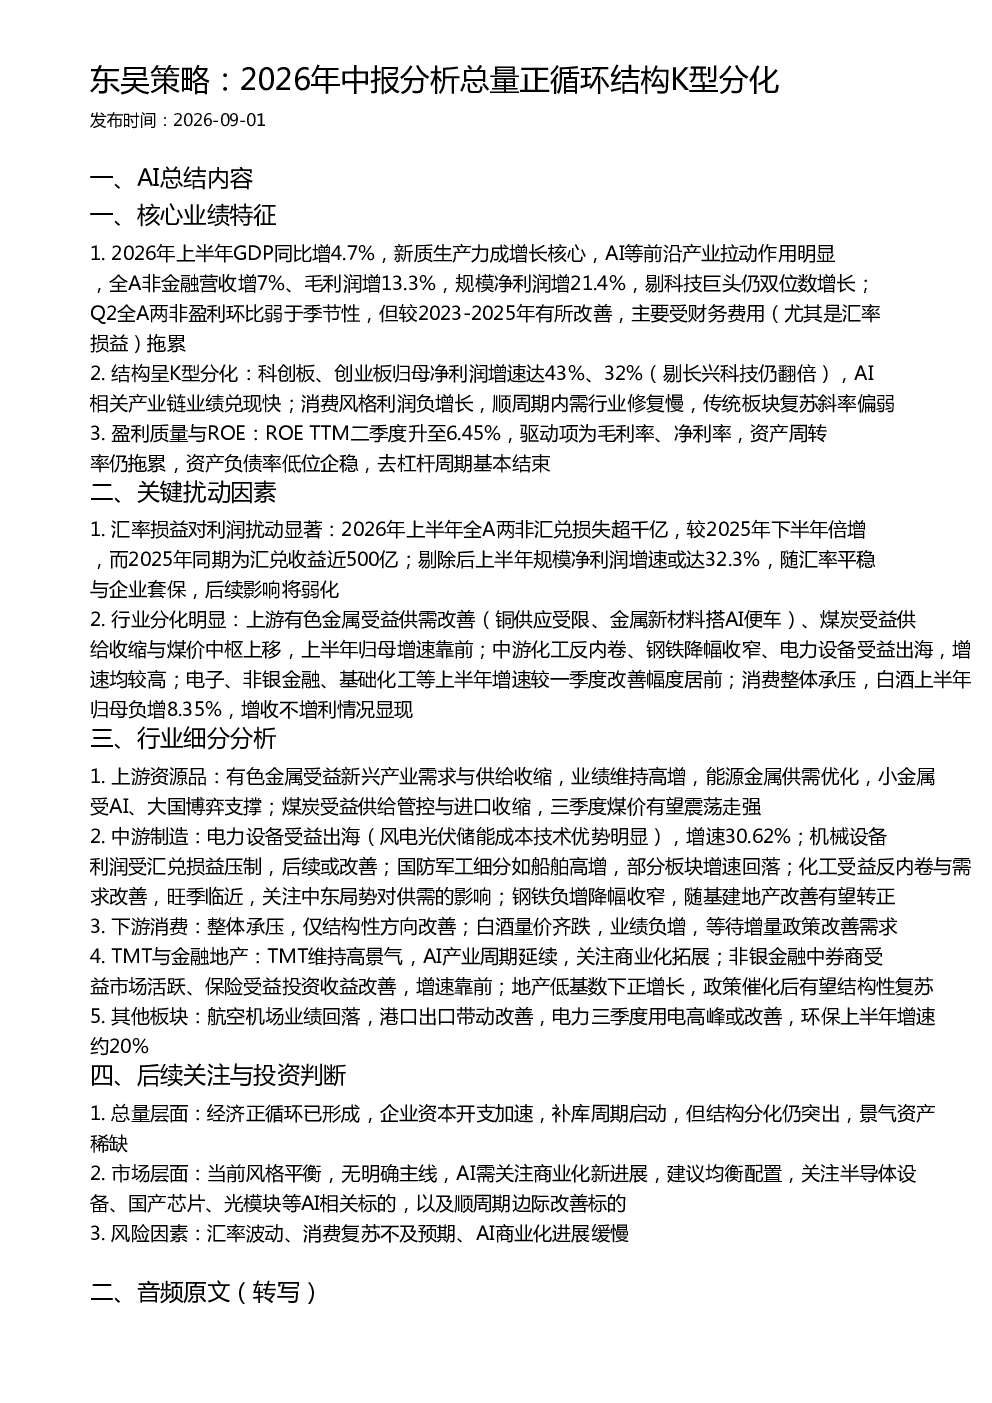
这份研报主要分析了中国2026年上半年的中报数据,指出经济呈现总量正循环结构,但存在K型分化。AI等前沿产业拉动作用明显,全A非金融企业营收、毛利润、净利润均实现增长,但受汇率损益拖累,Q2盈利环比弱于季节性。报告重点分析了行业分化趋势,如上游资源品、中游制造、TMT与金融地产等板块的具体表现和增长动力。
哪些行业在2026年上半年表现较好?
2026年上半年表现较好的行业包括上游资源品中的有色金属、煤炭,中游制造中的电力设备、化工,以及TMT与金融地产中的非银金融和地产。有色金属受益新兴产业需求与供给收缩,煤炭受益供给管控与进口收缩,电力设备受益出海,化工受益反内卷与需求改善,非银金融中券商和保险受益市场活跃和投资收益改善,地产低基数下正增长。这些行业的归母净利润增速普遍较高。
研报对AI相关产业链的分析重点是什么?
研报指出AI相关产业链在2026年上半年业绩兑现较快,科创板、创业板归母净利润增速达43%、32%。上游资源品中的小金属受AI和大国博弈支撑,中游制造中的电力设备受益风电光伏储能成本优势,TMT维持高景气,AI产业周期延续。报告建议关注半导体设备、国产芯片、光模块等AI相关标的,并关注AI商业化的新进展。
当前市场风格和投资方向如何判断?
报告认为当前市场风格平衡,无明确主线,经济正循环已形成,企业资本开支加速,补库周期启动。但结构分化仍突出,景气资产稀缺。建议均衡配置,关注顺周期边际改善的标的。AI需关注商业化新进展,半导体设备、国产芯片、光模块等AI相关标的值得关注。
研报提示的主要风险因素有哪些?
研报提示的主要风险因素包括汇率波动、消费复苏不及预期、AI商业化进展缓慢。报告指出2026年上半年全A两非汇兑损失超千亿,对利润扰动显著,随汇率平稳与企业套保,后续影响将弱化。消费整体承压,白酒增收不增利。AI商业化进展缓慢也是需要关注的风险点。
你可能感兴趣
东吴策略-2026年中报分析总量正循环结构K型分化20260903 导读
未知机构2026-09-03
东吴策略2026年中报分析:总量正循环与K型分化
未知机构2026-09-03
总量正循环,结构K型分化——2026年A股中报分析
东吴策略2026-09-01
2026年中报深度分析:总量正循环,结构K型分化——A股财报深度分析系列(十一)
东吴证券2026-08-31
2026年A股K型分化后市场走势及投资策略分析
未知机构2026-08-17
区域经济观察月报(2026年7月):总量稳中提质,K型分化延续
国泰海通证券2026-08-06
2026年7月6日卖方会议纪要:K型分化下中期投资主线与燕京啤酒中报速递
未知机构2026-07-06
华安基金 K型分化后 2026年A股市场走势分析
未知机构2026-08-17
中信证券全球策略:K型分化收敛 聚焦结构投资及产品服务
未知机构2026-08-03
2026年中报业绩深度分析:盈利强复苏扩散的K型图景
东方财富2026-09-03