猜你想问
这份研报主要分析了什么内容?
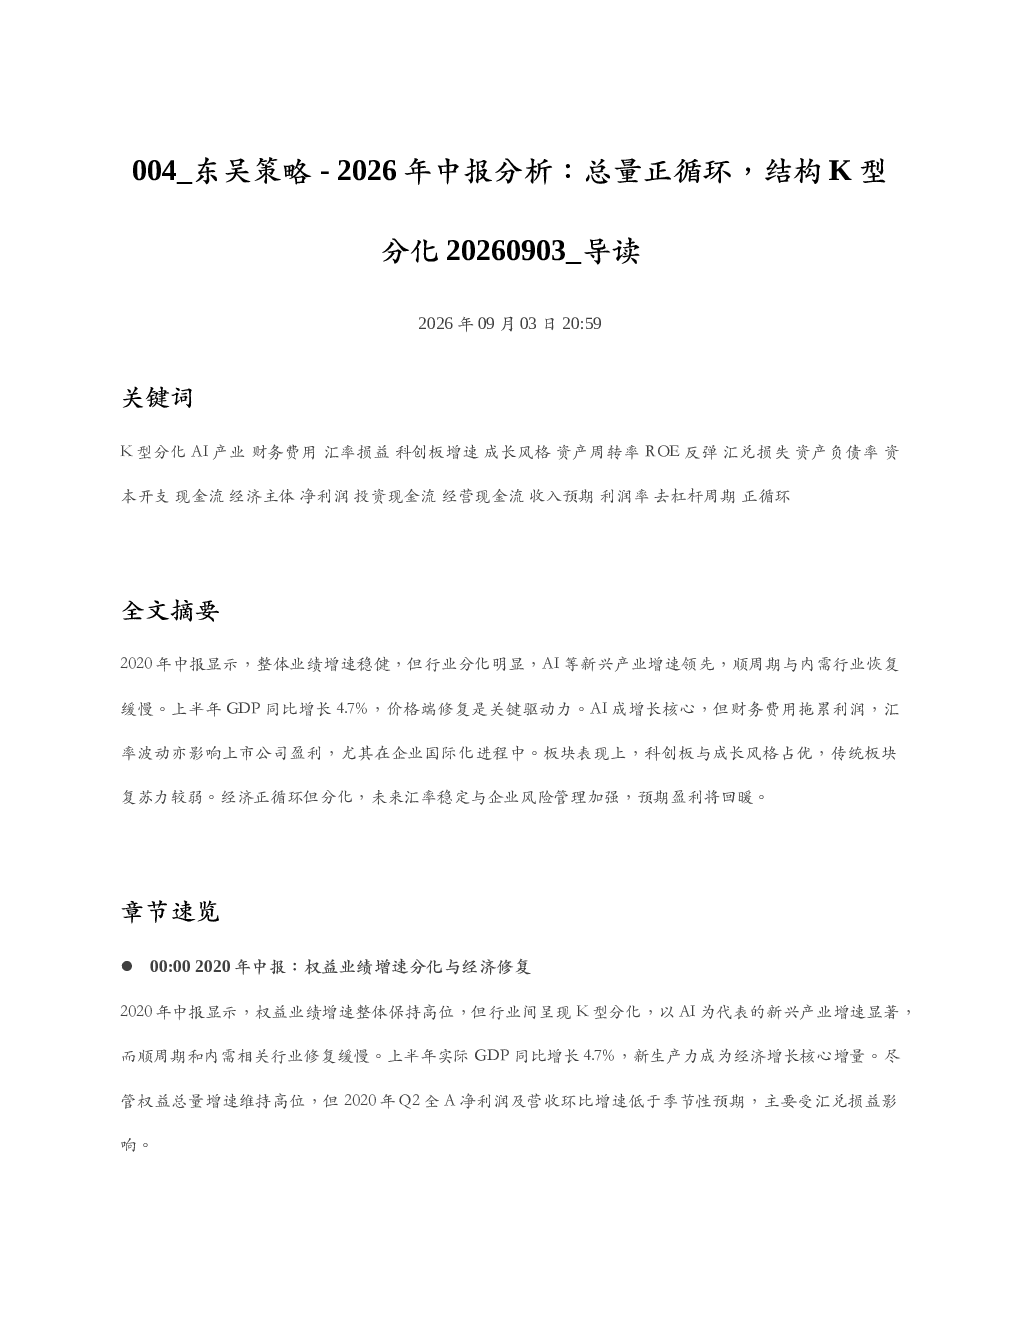
这份研报主要分析了2026年中报数据,揭示了整体权益业绩增速稳健但行业间呈现K型分化。AI等新兴产业增速显著领先,而顺周期和内需相关行业修复缓慢。报告指出上半年GDP同比增长4.7%,价格端修复是关键驱动力,但AI行业财务费用拖累利润,汇率波动亦影响上市公司盈利,尤其在企业国际化进程中。整体业绩增速保持高位,但行业分化明显,科创板与创业板增速领先,成长风格领跑,消费风格增速回落。
报告重点分析了哪些赛道/行业的发展趋势?
报告重点分析了AI、半导体设备、国产芯片等新兴产业的发展趋势。AI成为增长核心,但财务费用拖累利润。半导体设备和国产芯片等AI硬件产业链业绩持续增长。同时,上游资源品如有色金属、煤炭行业景气度边际改善,化工和钢铁利润改善。顺周期板块如钢铁、建材有望受益于基建地产投资改善。报告强调经济正循环但分化,未来汇率稳定与企业风险管理加强,预期盈利将回暖。
报告的主要分析方向是什么?
报告的主要分析方向是总量正循环结构下的K型行业分化。整体权益业绩增速稳健,但行业间呈现明显分化,新兴产业如AI增速显著,而顺周期和内需行业修复缓慢。报告通过利润表分析、汇率影响、A股业绩、行业ROE改善、现金流等多维度数据,揭示了经济复苏进程中的K型分化格局,并指出经营现金流占比回升至十年高位,投资现金流支出增加,反映企业加大资本开支。
当前市场现状如何被判断?
当前市场现状被判断为总量正循环但行业分化明显。上半年GDP同比增长4.7%,价格端修复是关键驱动力,但行业间复苏进程呈现K型分化,上游资源品及TMT行业表现突出,有色金属业绩亮眼,而下游消费业绩偏弱。报告指出科创50指数增速领先,新经济成长赛道值得关注,但消费板块需关注需求改善政策落地。经济正循环但分化,未来汇率稳定与企业风险管理加强,预期盈利将回暖。
研报提示了哪些风险?
研报提示的主要风险包括行业分化带来的投资不确定性,新兴产业发展中的财务费用拖累问题,以及汇率波动对上市公司盈利的扰动。报告指出上半年全A净利润及营收环比增速低于季节性预期,主要受汇兑损益影响,剔除汇率损益后,规模净利润累计同比增速可达32.3%。此外,经济正循环但分化,企业国际化进程中汇率风险管理需加强,未来盈利预期仍需关注汇率稳定与企业风险管理加强情况。