猜你想问
这份报告主要分析了什么内容?
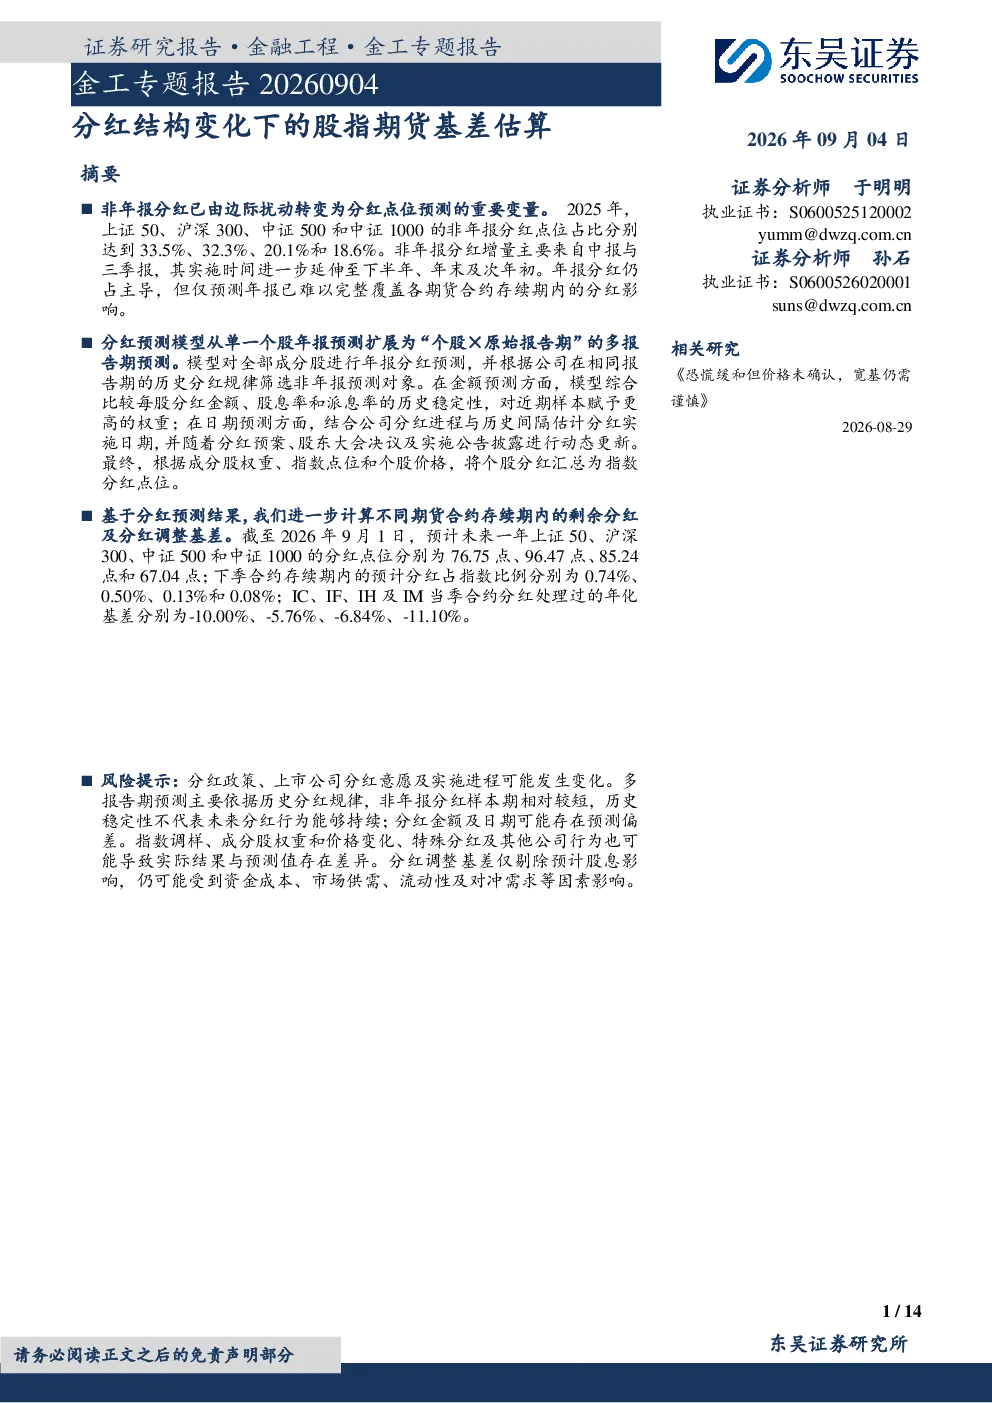
这份报告主要分析了分红结构变化对股指期货基差的影响。报告指出,虽然年报分红仍占主导地位,但非年报分红占比明显上升,其中中报和三季报是主要来源。分红实施窗口也由年中集中向全年多阶段延伸。报告还介绍了从单一年报预测升级为个股多报告期预测的分红模型,并基于此预测了未来一年指数分红进程及合约存续期内的分红点位,最终估算了股指期货合约分红调整基差。
当前分红结构有哪些发展趋势?
当前分红结构的主要发展趋势是非年报分红占比上升。2018年至2023年,上证50、沪深300、中证500和中证1000的年报股息点占比中位数分别为90.46%、92.32%、96.59%和96.15%,但2024至2025年,这些比例分别降至74.27%、75.35%、83.76%和83.60%。非年报分红增量主要来自中报(占比65%至80%)和三季报(占比20%至30%),分红实施窗口也从年中集中向全年多阶段延伸。
报告重点分析了哪些方向?
报告重点分析了分红结构变化对股指期货基差的影响,并介绍了从单一年报预测升级为个股多报告期预测的分红模型。模型综合考虑每股分红金额、股息率和派息率的历史稳定性,对近期样本赋予更高的权重,并结合公司分红进程与历史间隔估计分红实施日期。报告还估算了未来一年指数分红进程及合约存续期内的分红点位,最终估算了股指期货合约分红调整基差。
目前股指期货市场的基差情况如何?
报告预测了未来一年指数分红进程及合约存续期内的分红点位,并估算了股指期货合约分红调整基差。截至2026年9月1日,IC、IF、IH及IM当季合约分红处理过的年化基差分别为-10.00%、-5.76%、-6.84%、-11.10%。这表明,在剔除预计股息影响后,股指期货合约与现货指数存在一定的基差差异。
这份报告有哪些风险提示?
报告提示了多项风险,包括分红政策、上市公司分红意愿及实施进程可能发生变化;多报告期预测主要依据历史分红规律,非年报分红样本期相对较短,历史稳定性不代表未来分红行为能够持续;分红金额及日期可能存在预测偏差;指数调样、成分股权重和价格变化、特殊分红及其他公司行为也可能导致实际结果与预测值存在差异;分红调整基差仅剔除预计股息影响,仍可能受到资金成本、市场供需、流动性及对冲需求等因素影响。