猜你想问
这份研报主要讲了什么内容?
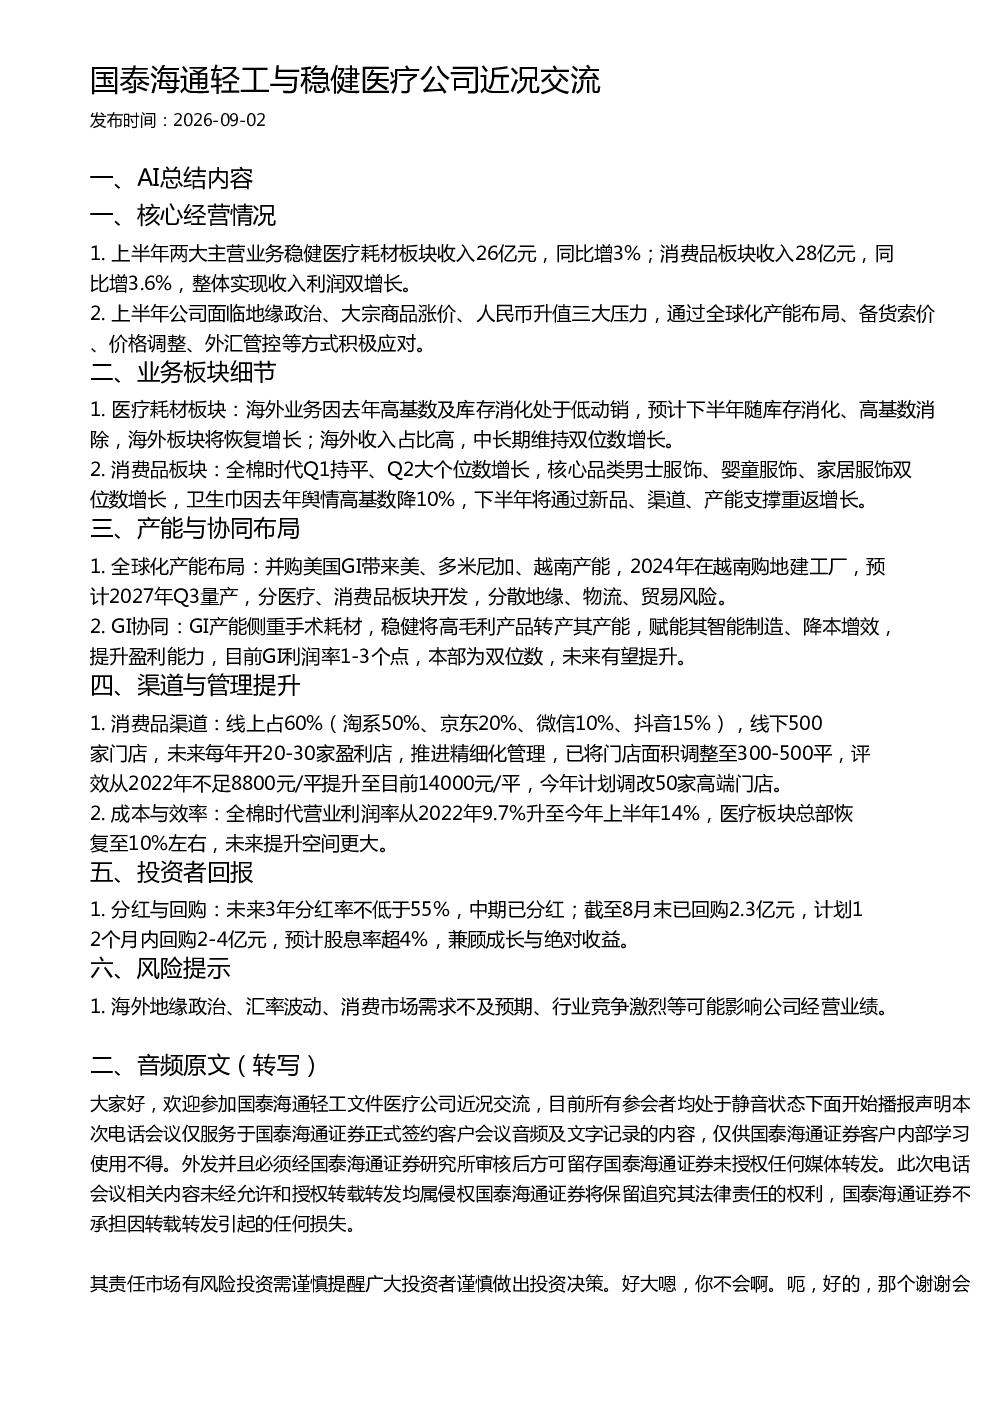
这份研报主要分析了国泰海通轻工与稳健医疗公司的近况。报告指出,公司上半年两大主营业务——稳健医疗耗材板块和消费品板块均实现了收入和利润的双增长。同时,公司也面临地缘政治、大宗商品涨价和人民币升值等压力,通过全球化产能布局、备货索价、价格调整和外汇管控等方式积极应对。医疗耗材板块海外业务因去年高基数及库存消化处于低动销,预计下半年恢复增长;消费品板块全棉时代Q2实现大个位数增长,核心品类男士服饰、婴童服饰、家居服饰双位数增长,卫生巾因去年舆情高基数降10%,下半年将通过新品、渠道、产能支撑重返增长。此外,报告还介绍了公司的产能与协同布局、渠道与管理提升、投资者回报计划以及潜在风险提示。
稳健医疗所在的赛道/行业发展趋势如何?
稳健医疗所在的赛道主要涉及医疗耗材和消费品领域。医疗耗材板块受益于全球老龄化趋势和医疗健康需求的增长,具有长期发展潜力。消费品板块则受益于国内消费升级和线上渠道的快速发展。报告显示,稳健医疗通过全球化产能布局,分散了地缘、物流和贸易风险,同时通过GI协同,提升了盈利能力。未来,随着公司产能的持续释放和渠道的精细化管理,有望在医疗耗材和消费品领域保持双位数增长。
研报重点分析了哪些方向?
研报重点分析了稳健医疗的核心经营情况、业务板块细节、产能与协同布局、渠道与管理提升以及投资者回报计划。在核心经营情况方面,报告强调了公司两大主营业务的双增长态势和面临的挑战。业务板块细节方面,详细分析了医疗耗材板块和消费品板块的具体表现和未来增长点。产能与协同布局方面,介绍了公司通过并购美国GI和计划在越南建厂等举措,实现全球化产能布局。渠道与管理提升方面,报告突出了公司线上线下渠道的优化和精细化管理。投资者回报计划方面,公司承诺未来3年分红率不低于55%,并计划进行大规模回购。
当前市场对稳健医疗的判断是怎样的?
当前市场对稳健医疗的判断较为积极。报告显示,公司上半年实现了收入和利润的双增长,展现出较强的经营韧性。医疗耗材板块虽然海外业务短期承压,但长期增长前景乐观。消费品板块核心品类增长强劲,下半年有望重返增长。公司通过全球化产能布局和GI协同,有效提升了抗风险能力和盈利能力。此外,公司积极的投资者回报计划也增强了市场信心。综合来看,稳健医疗在医疗耗材和消费品领域具备较强的竞争优势和发展潜力。
研报提到了哪些风险提示?
研报提示了稳健医疗面临的一些潜在风险。首先,地缘政治的不确定性可能影响公司的海外业务和供应链安全。其次,大宗商品涨价和人民币升值压力可能导致公司成本上升和利润下滑。此外,消费市场需求的不确定性也是一大风险,如果市场需求不及预期,可能影响公司产品的销售。最后,行业竞争激烈也可能对公司经营业绩造成压力。公司需要密切关注这些风险,并采取有效措施进行应对。