猜你想问
海安集团Q2业绩环比增长的原因是什么?
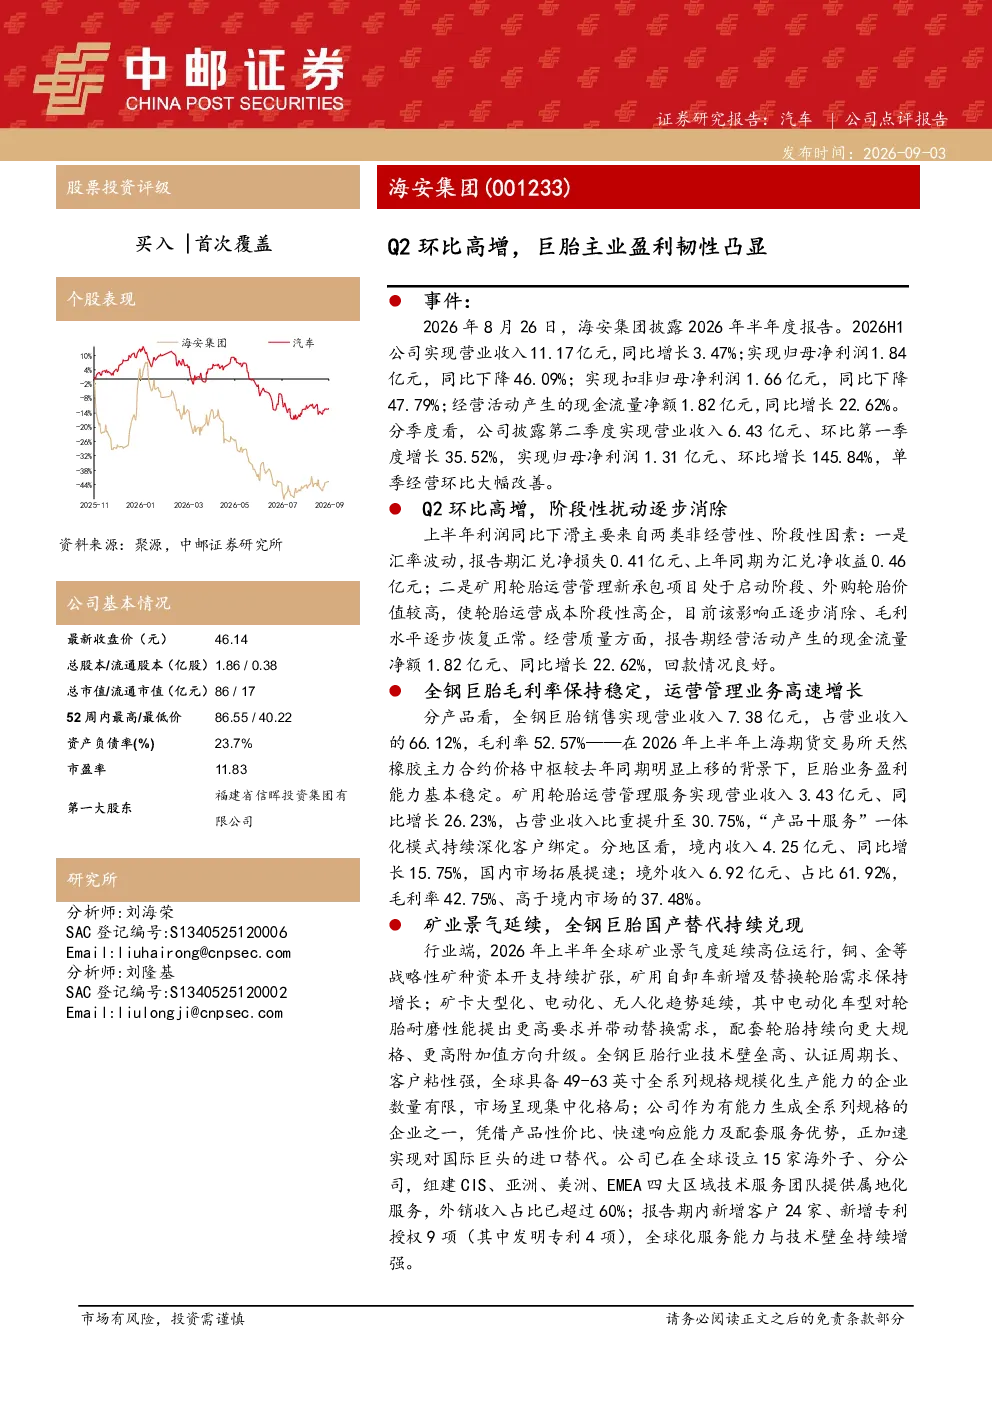
海安集团Q2业绩环比增长主要得益于全钢巨胎业务的高效运营和矿用轮胎运营管理业务的快速发展。具体来看,公司Q2单季营收6.43亿元,环比增长35.52%,归母净利润1.31亿元,环比增长145.84%。这表明公司在主营业务上展现出强劲的增长势头。同时,矿用轮胎运营管理业务营收3.43亿元,同比增长26.23%,占营收比重30.75%,通过“产品+服务”模式深化客户绑定,进一步推动了营收增长。此外,经营活动产生的现金流量净额1.82亿元,同比增长22.62%,回款情况良好,也反映了公司良好的经营质量。
全钢巨胎业务在天然橡胶价格上涨背景下如何保持盈利能力稳定?
全钢巨胎业务在天然橡胶价格上涨背景下保持盈利能力稳定,主要得益于公司强大的成本控制能力和技术优势。公司全钢巨胎营收7.38亿元,占66.12%,毛利率高达52.57%。这表明公司在原材料价格波动时,通过优化生产流程、提升生产效率、加强供应链管理等方式有效控制成本。同时,公司拥有先进的生产技术和设备,能够生产出高品质的全钢巨胎产品,从而在市场上获得较高的溢价能力。此外,公司全钢巨胎业务的技术壁垒高、客户粘性强,在全球具备全系列规格规模化生产能力的企业有限,这也为公司保持稳定的盈利能力提供了有力支撑。
矿用轮胎运营管理业务的发展前景如何?
矿用轮胎运营管理业务展现出良好的发展前景。首先,全球矿业景气度高位运行,矿用自卸车需求保持增长,电动化趋势带动替换需求向更大规格、更高附加值方向升级,为矿用轮胎运营管理业务提供了广阔的市场空间。其次,公司矿用轮胎运营管理业务营收3.43亿元,同比增长26.23%,占营收比重30.75%,业务增长迅速。再次,公司通过“产品+服务”模式深化客户绑定,进一步提升了客户满意度和忠诚度,有利于业务的长期稳定发展。最后,公司在全球已设立15家海外子、分公司,外销收入占比超60%,全球化服务能力持续增强,这将有助于公司在国际市场上进一步拓展业务,提升市场份额。
当前矿业市场的发展现状如何?
当前矿业市场发展现状良好,全球矿业景气度高位运行,矿用自卸车需求保持增长。电动化趋势是当前矿业市场的重要发展方向,它带动了替换需求向更大规格、更高附加值方向升级,为矿用轮胎市场创造了新的增长点。具体来看,矿用自卸车作为矿业生产的重要设备,其需求与矿业景气度密切相关。随着全球矿业活动的不断展开,矿用自卸车的需求持续增长,进而带动了矿用轮胎市场的需求增长。此外,电动化趋势下,矿用轮胎需要满足更高的性能要求,这也为技术领先的企业提供了更多发展机会。公司作为全球少数具备全系列规格规模化生产能力的企业之一,正加速实现对国际巨头的进口替代,未来发展潜力巨大。
研报提示的主要风险有哪些?
研报提示的主要风险包括宏观经济波动、汇率大幅波动、矿用轮胎运营管理毛利率修复不及预期、原材料价格大幅上涨、市场竞争加剧及业务替代风险、海外子公司经营管理风险等。宏观经济波动可能影响矿业景气度,进而影响公司业绩。汇率大幅波动可能导致汇兑损失,影响公司盈利能力。矿用轮胎运营管理业务目前毛利率较低,若修复不及预期,可能影响公司整体盈利水平。原材料价格大幅上涨会增加公司生产成本,压缩利润空间。市场竞争加剧可能导致公司市场份额下降,业务替代风险也不容忽视。此外,海外子公司经营管理风险也需要关注,由于不同国家和地区的法律法规、文化环境差异,海外子公司的经营管理可能面临更多挑战。公司需要加强风险管理,以应对这些潜在风险。