猜你想问
海安集团报告核心内容有哪些?
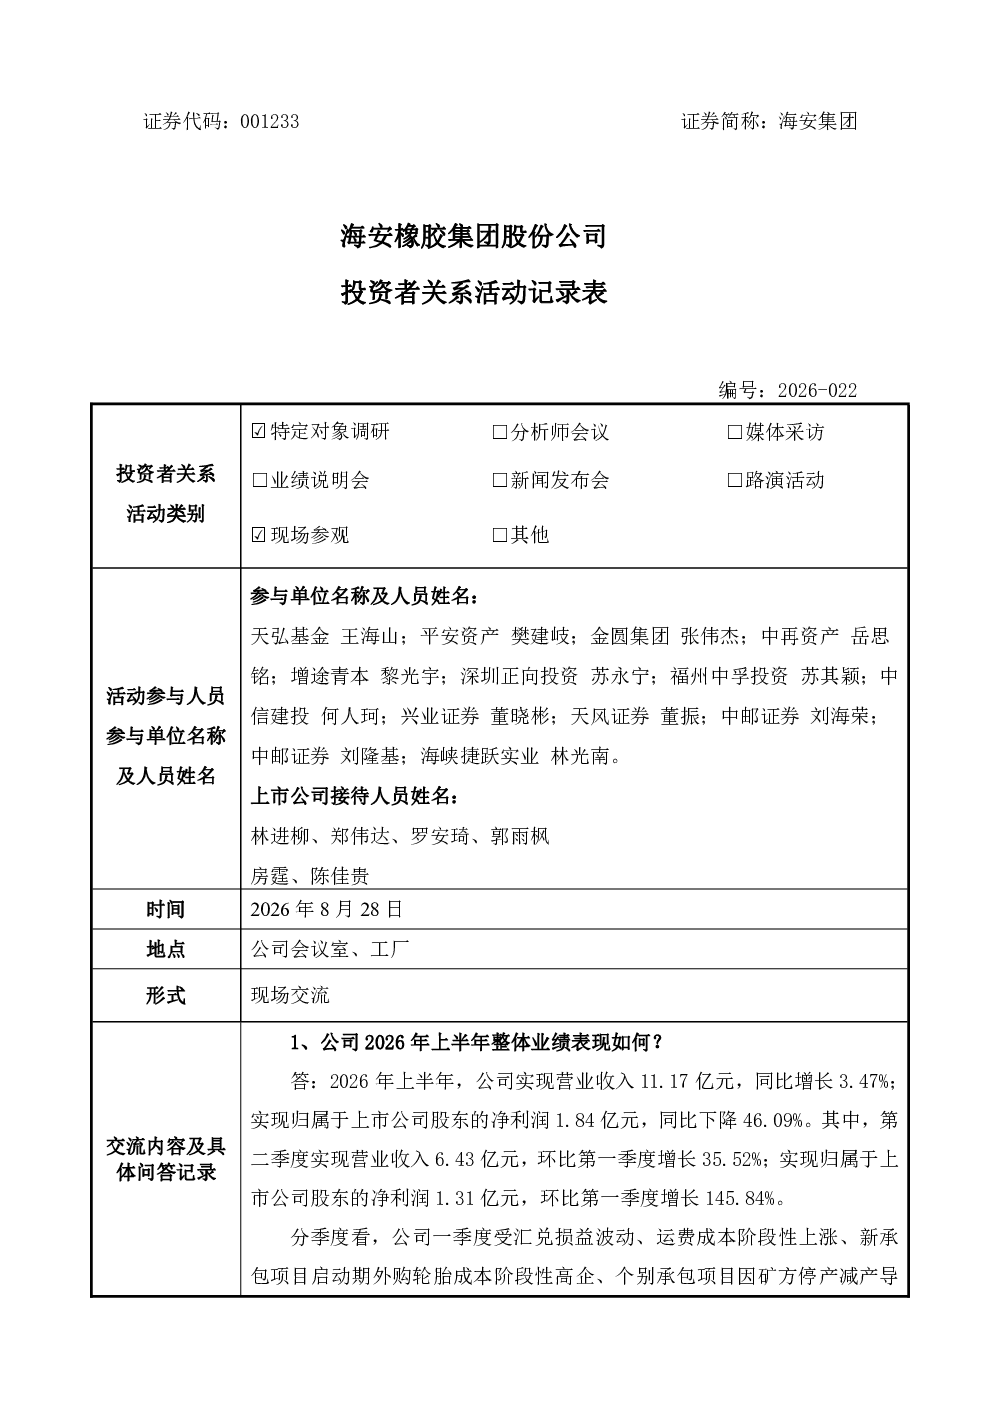
报告显示,海安集团二季度经营业绩显著修复,但短期利润受收入下降等因素承压。上半年经营活动现金流净额达1.82亿元,同比增长22.62%,其中二季度净流入约1.33亿元,环比增长171%,客户回款能力增强。公司“产品+服务”双轮驱动业务格局持续深化,全钢巨胎销售业务收入7.38亿元,矿用轮胎运营管理业务收入3.43亿元,同比增长26.23%成为核心增长引擎。
矿用轮胎行业发展趋势如何?
矿用轮胎行业呈现“产品+服务”一体化发展趋势,客户对全生命周期服务需求提升,推动企业从单纯销售向运营管理转型。行业壁垒高,研发难度大,技术迭代慢,新进入者难以快速满足客户需求。领先企业通过深度绑定大客户、拓展全球市场、提供智能化升级等策略,构建竞争优势。
报告重点分析了哪些方向?
报告重点分析了海安集团的收入结构优化,矿用轮胎运营管理业务成为核心增长引擎,以及未来收入增长点,包括深度绑定大客户、全球市场拓展、国内绿色矿山建设等。同时,报告还探讨了公司竞争优势,如矿山服务基因、领先技术、“产品+运营”商业模式、优质客户资源及全球化布局。
当前市场现状如何判断?
当前市场现状显示,海安集团客户回款能力增强,现金流状况改善,但短期利润承压。矿用轮胎运营管理业务增长迅速,成为主要增长动力。行业竞争激烈,但领先企业通过技术和服务壁垒形成竞争优势。汇率风险是主要挑战之一,公司已采取多种措施进行应对。
报告提示了哪些风险?
报告提示的主要风险包括短期利润波动、汇率风险等。境外收入占比高,主要结算货币为美元、印尼盾等,2026年上半年汇兑净损失0.41亿元。此外,行业竞争加剧、原材料价格波动等也可能对公司经营产生影响。公司正通过推广人民币结算、优化币种匹配、运用金融衍生工具等措施对冲汇率风险。
你可能感兴趣
605296 神农集团 云南神农农业产业集团股份有限公司投资者关系活动记录表 2026年8月28日
未知机构2026-08-28
002556 辉隆股份 2026年8月28日投资者关系活动记录表
未知机构2026-08-28
300224 正海磁材 2026年8月28日投资者关系活动记录表
未知机构2026-08-28
002283 天润工业 2026年8月28日投资者关系活动记录表
未知机构2026-08-28
688257 新锐股份 新锐股份投资者关系活动记录表 2026年8月7日-2026年8月28日
未知机构2026-08-28
301606 绿联科技 2026年8月25日-8月28日投资者关系活动记录表
未知机构2026-08-30
301529 福赛科技 2026年8月28日投资者关系活动记录表
未知机构2026-08-30
300684 中石科技 2026年8月26日-28日 9月1日-3日投资者关系活动记录表
未知机构2026-09-04
000338 潍柴动力 2026年8月28日投资者关系活动记录表
未知机构2026-08-31