猜你想问
这份研报的核心内容是什么?
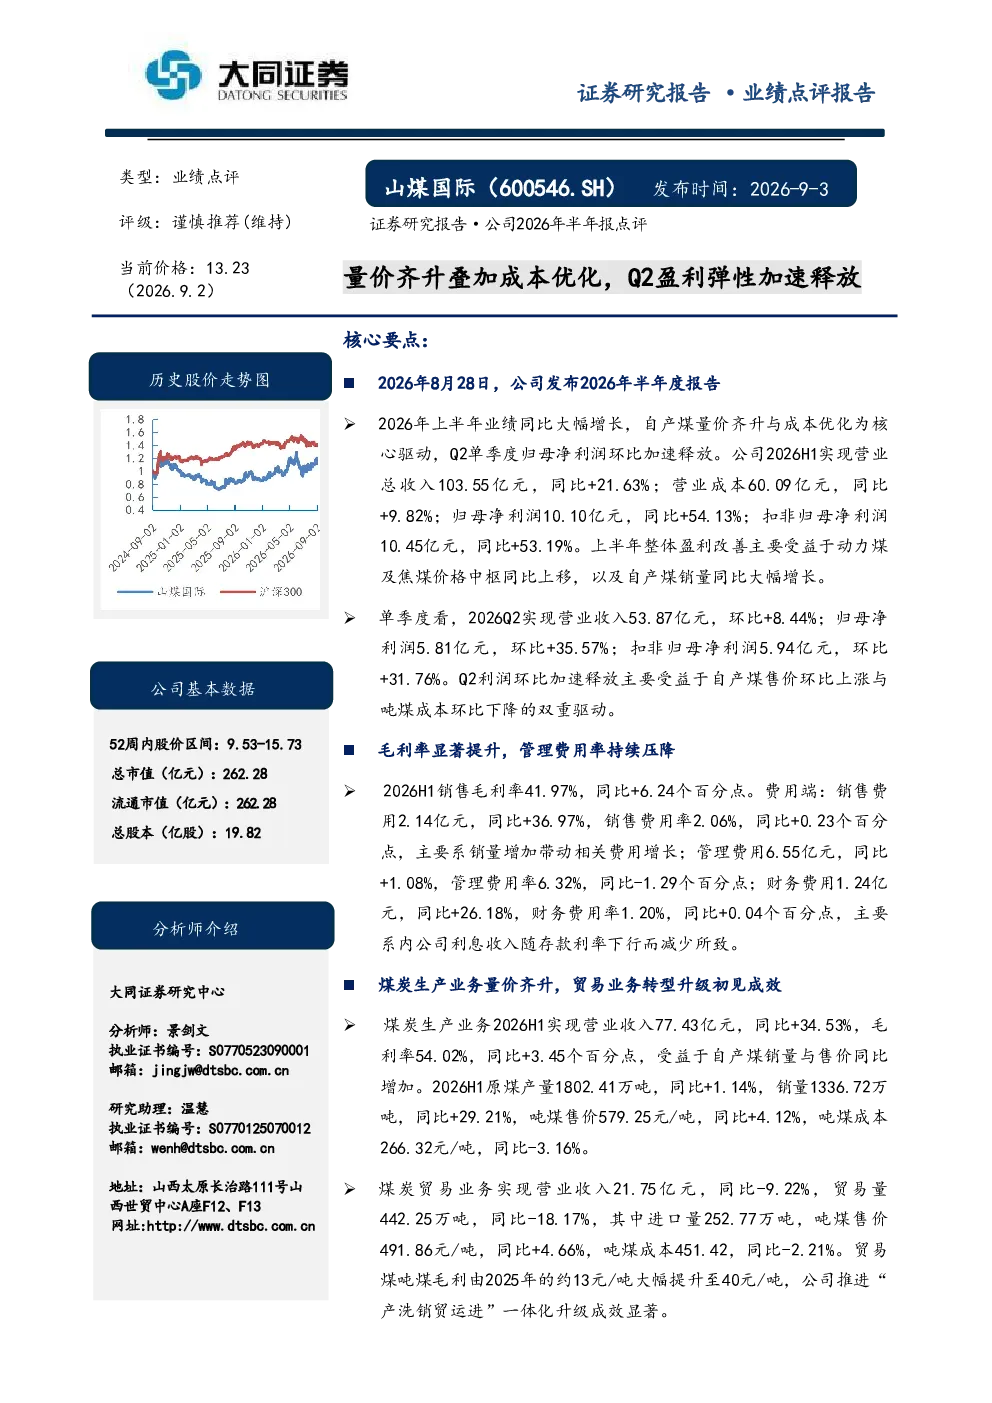
这份研报的核心内容是分析山煤国际2026年上半年的业绩大幅增长情况。主要受益于动力煤及焦煤价格中枢上移,以及自产煤销量同比大幅增长。公司实现营业收入103.55亿元,同比增长21.63%;归母净利润10.10亿元,同比增长54.13%。Q2单季度归母净利润环比增长35.57%,主要受益于自产煤售价环比上涨与吨煤成本环比下降的双重驱动。此外,2026H1销售毛利率41.97%,同比提升6.24个百分点;管理费用率6.32%,同比下降1.29个百分点。
煤炭行业未来发展趋势如何?
煤炭行业未来发展趋势需关注供需关系变化、能源结构转型及政策导向。从供需看,全球能源转型背景下,煤炭作为过渡能源仍将发挥重要作用,但长期需求或面临压力。国内方面,煤炭保供稳价政策将影响市场价格波动,同时清洁高效利用技术发展将提升行业竞争力。企业需通过技术创新、成本控制及多元化发展来应对市场变化,例如山煤国际通过推进“产洗销贸运进”一体化升级,提升贸易煤吨煤毛利,展现了行业转型升级的方向。
研报重点分析了山煤国际的哪些方面?
研报重点分析了山煤国际的业务结构及盈利能力。在生产业务方面,公司2026H1实现营业收入77.43亿元,同比增长34.53%,毛利率54.02%,同比提升3.45个百分点。吨煤售价579.25元/吨,同比增长4.12%;吨煤成本266.32元/吨,同比下降3.16%。在贸易业务方面,尽管营收同比下降9.22%,但贸易煤吨煤毛利大幅提升至40元/吨,显示一体化战略成效。此外,公司还通过河曲能源双机投产及空白资源竞拍寻求新增增长点。
当前煤炭市场的现状如何?
当前煤炭市场呈现量价齐升与成本优化的特点。一方面,动力煤及焦煤价格中枢上移,推动煤炭企业业绩增长;另一方面,部分企业通过技术改造和效率提升实现吨煤成本下降,如山煤国际吨煤成本同比下降3.16%。从市场供需看,国内煤炭供应充足但结构性矛盾仍存,下游用煤行业需求稳定,但环保政策及能源转型影响价格波动。整体而言,煤炭市场处于周期性波动中,企业盈利能力受价格和成本双重影响。
研报提示了哪些主要风险?
研报提示的主要风险包括:煤炭价格大幅下跌可能导致企业盈利下滑;资产注入不及预期会影响公司长期发展;安全生产风险也是行业固有风险,需持续关注。此外,政策变化如环保标准提升或能源结构加速转型,也可能对煤炭行业产生深远影响。对于山煤国际而言,其多元化布局如发电业务虽能降低单一依赖,但仍需警惕行业整体波动风险。