猜你想问
安恒信息2026年中报核心内容有哪些?
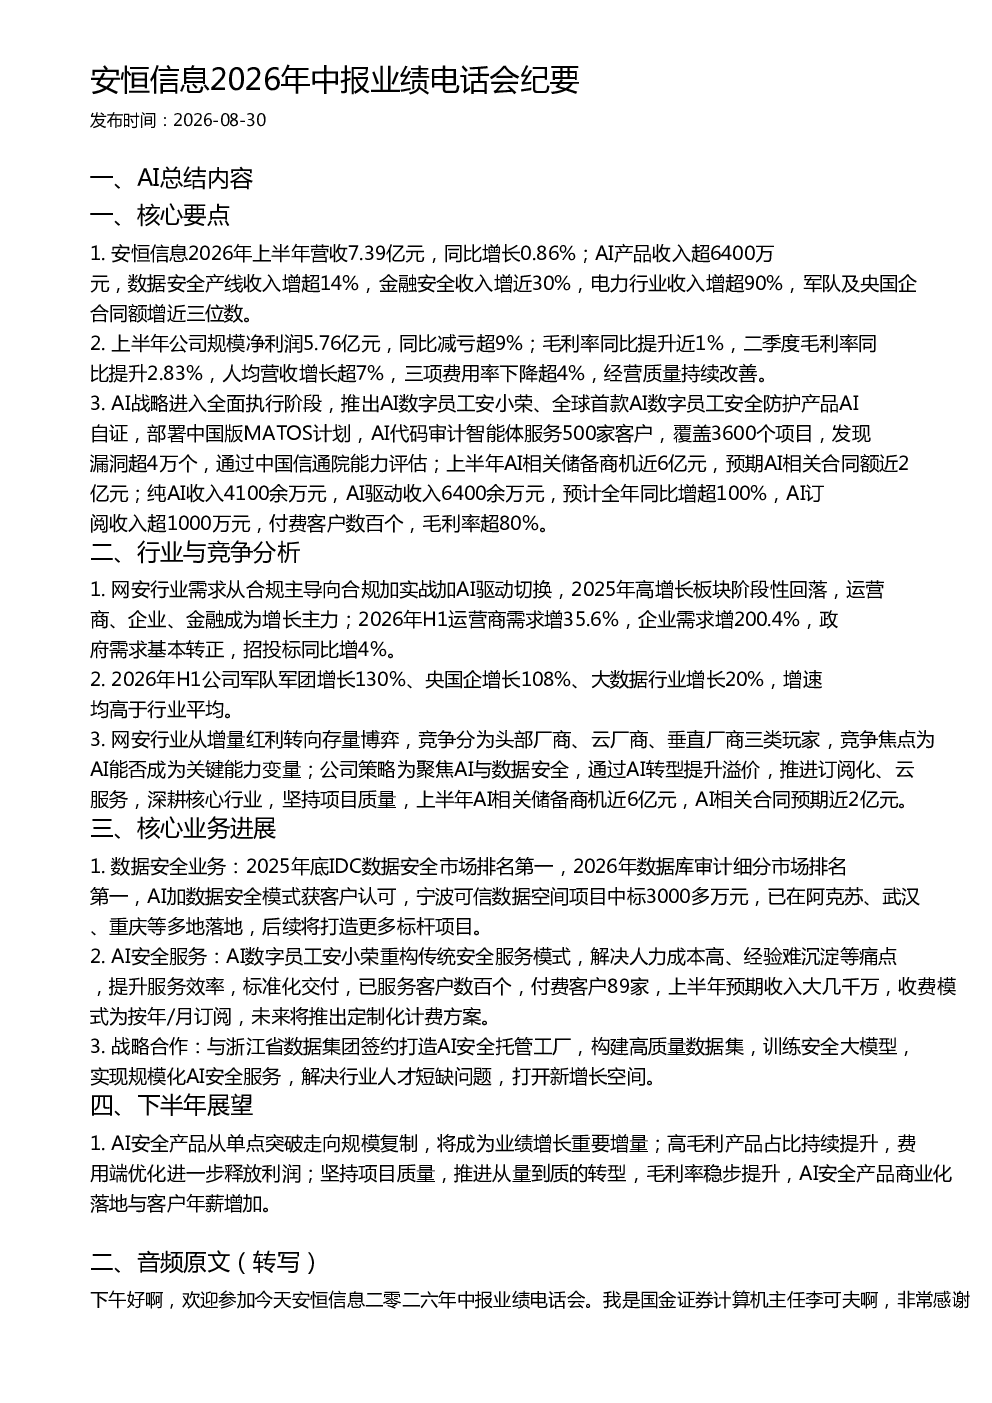
安恒信息2026年中报显示,公司上半年营收7.39亿元,同比增长0.86%,AI产品收入超6400万元。数据安全产线收入增超14%,金融安全收入增近30%,电力行业收入增超90%,军队及央国企合同额增近三位数。净利润5.76亿元,同比减亏超9%。毛利率同比提升近1%,二季度毛利率同比提升2.83%,人均营收增长超7%,三项费用率下降超4%。AI战略全面执行,推出AI数字员工安小荣及AI自证产品,服务500家客户,发现漏洞超4万个。AI相关储备商机近6亿元,预期合同额近2亿元。纯AI收入4100余万元,AI驱动收入6400余万元,预计全年同比增超100%,AI订阅收入超1000万元,付费客户数百个,毛利率超80%
网安行业发展趋势如何?
网安行业需求从合规主导向合规加实战加AI驱动切换。运营商、企业、金融成为增长主力。政府需求基本转正,招投标同比增4%。行业从增量红利转向存量博弈,竞争分为头部厂商、云厂商、垂直厂商三类玩家,竞争焦点为AI能否成为关键能力变量。公司聚焦AI与数据安全,通过AI转型提升溢价,推进订阅化、云服务,深耕核心行业,坚持项目质量。
报告重点分析了哪些方向?
报告重点分析了安恒信息AI战略的全面执行情况,包括AI数字员工安小荣、AI自证产品及中国版MATOS计划等。同时,详细阐述了公司在数据安全、AI安全服务及战略合作方面的进展,如宁波可信数据空间项目中标3000多万元,与浙江省数据集团签约打造AI安全托管工厂等。此外,报告还分析了网安行业的竞争格局及公司的发展策略,强调通过AI转型提升竞争力,推进订阅化、云服务,深耕核心行业。
当前网安市场现状如何?
当前网安市场正经历从增量红利转向存量博弈的阶段。市场需求从合规主导向合规加实战加AI驱动切换,运营商、企业、金融成为主要增长动力。市场竞争激烈,主要分为头部厂商、云厂商和垂直厂商三类玩家,AI能力成为竞争关键变量。安恒信息通过聚焦AI与数据安全,推进订阅化、云服务,在军队、央国企、大数据行业等核心领域保持高速增长,如军队军团增长130%、央国企增长108%、大数据行业增长20%。
研报是否存在风险提示?
研报未明确提及具体风险提示,但可从行业变化中隐见风险。网安行业从增量市场转向存量博弈,竞争加剧可能导致价格压力和利润率下滑。AI技术快速迭代,若公司未能持续保持技术领先,可能面临被竞争对手超越的风险。此外,政策环境变化、客户需求波动等因素也可能对公司业绩产生影响。公司需持续优化成本结构,提升AI技术应用能力,巩固核心竞争优势以应对潜在风险。