猜你想问
依依股份2026年中报业绩表现如何?
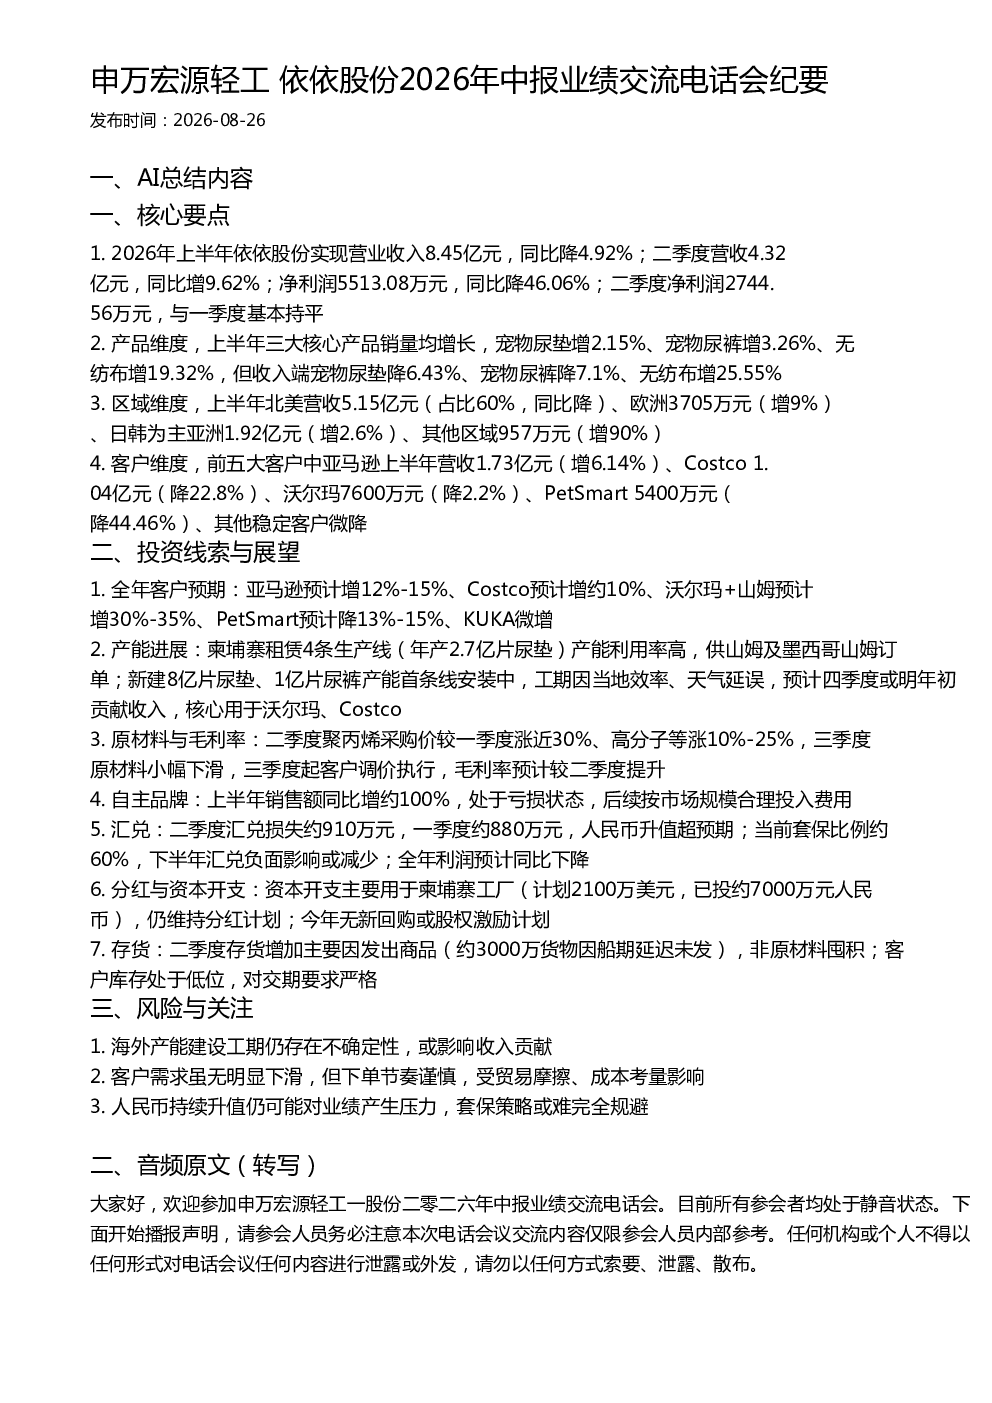
2026年上半年依依股份实现营业收入8.45亿元,同比降4.92%;净利润5513.08万元,同比降46.06%。二季度营收4.32亿元,同比增9.62%;净利润2744.56万元,与一季度基本持平。产品维度看,宠物尿垫、尿裤销量增长但收入下降,无纺布收入增长显著。区域维度,北美营收同比降,欧洲增,日韩增,其他区域增。客户维度,亚马逊营收增,Costco、沃尔玛、PetSmart营收降。
依依股份未来投资机会在哪里?
全年客户预期亚马逊、沃尔玛+山姆增,Costco、PetSmart降。产能进展方面,柬埔寨租赁生产线已投用,新建产能预计四季度或明年初贡献收入。原材料端,二季度聚丙烯等涨价,预计三季度下滑,客户调价后毛利率提升。自主品牌销售额增约100%但亏损,后续按规模投入。资本开支主要用于柬埔寨工厂,维持分红计划。存货增加主要因船期延迟,客户库存低位。
依依股份所处赛道发展趋势如何?
依依股份主营宠物尿垫、尿裤、无纺布,上半年三大产品销量增长,但收入端宠物尿垫、尿裤下降,无纺布增长。区域维度北美营收降但占比仍高,欧洲、日韩、其他区域增。客户维度亚马逊增,Costco等降。行业看,宠物市场持续增长,但客户下单节奏谨慎受贸易摩擦、成本影响。自主品牌按市场规模投入费用。
当前依依股份市场状况如何?
依依股份2026上半年营收利润同比降,二季度营收利润基本持平。产品销量增长但收入下降,毛利率受原材料成本影响。北美营收降,欧洲、日韩、其他区域增。客户亚马逊增,Costco等降。柬埔寨产能利用率高,新建产能贡献待定。原材料价格二季度涨,预计三季度下滑。自主品牌亏损但按规模投入。存货因船期延迟增加。
依依股份研报提示哪些风险?
海外产能建设工期存在不确定性,可能影响收入贡献。客户需求虽无明显下滑但下单节奏谨慎,受贸易摩擦、成本考量影响。人民币持续升值对业绩产生压力,套保策略或难完全规避。原材料价格波动影响毛利率。自主品牌处于亏损状态。存货增加主要因船期延迟。客户库存低位对交期要求严格。