猜你想问
传智教育2026年上半年业绩表现如何?
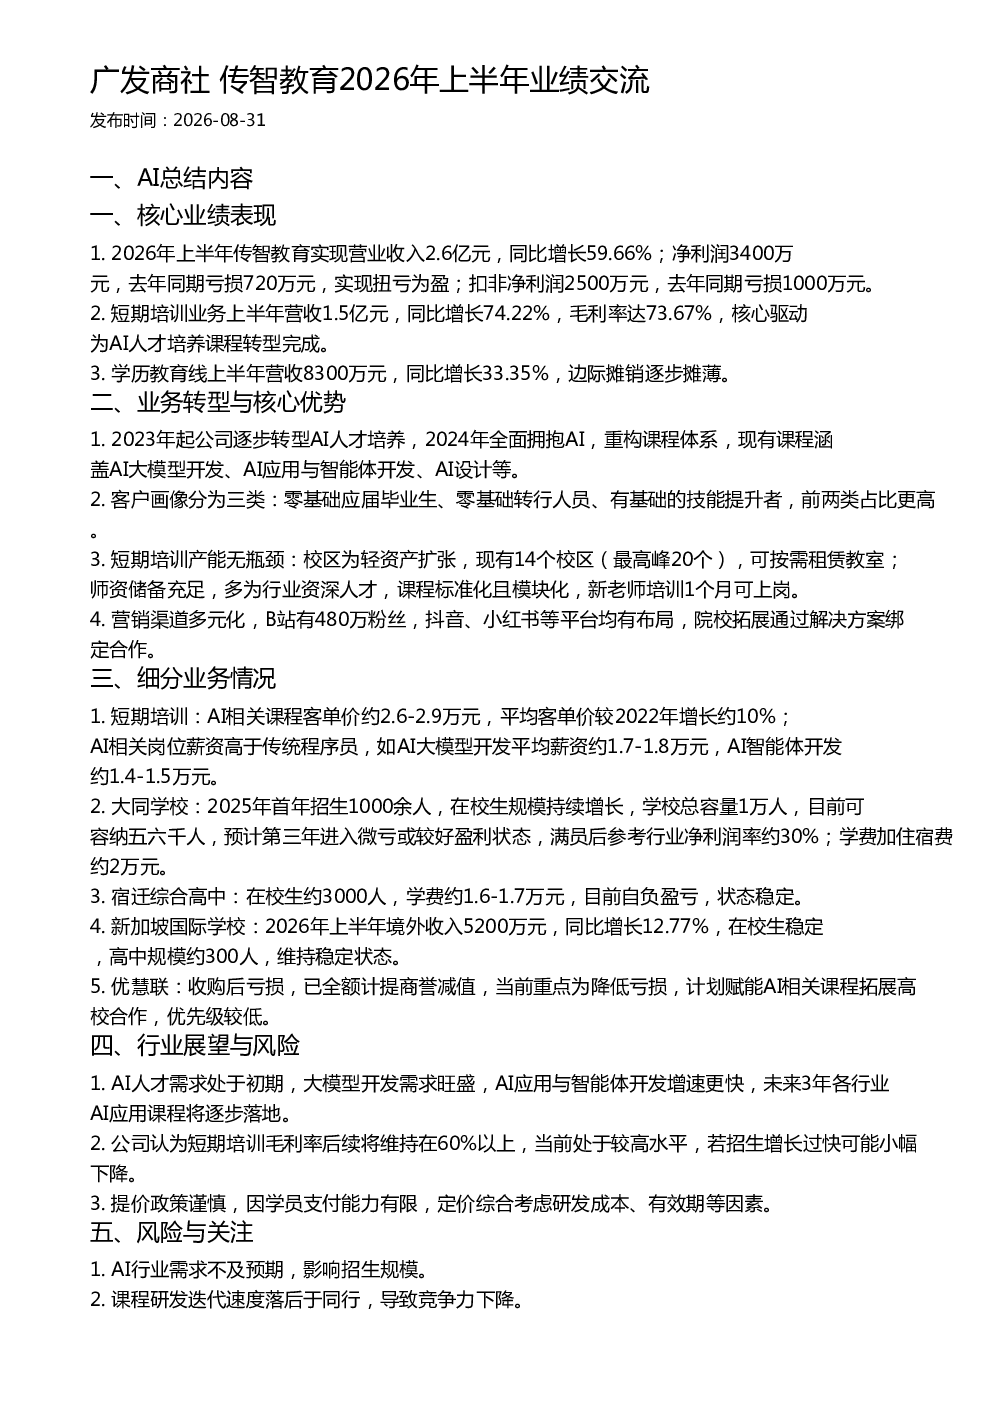
2026年上半年,传智教育实现营业收入2.6亿元,同比增长59.66%;净利润3400万元,扭亏为盈;扣非净利润2500万元。短期培训业务营收1.5亿元,同比增长74.22%,毛利率达73.67%;学历教育上半年营收8300万元,同比增长33.35%,边际摊销逐步摊薄。
传智教育AI人才培养业务的核心优势是什么?
自2023年起,传智教育转型AI人才培养,2024年全面拥抱AI,重构课程体系,涵盖AI大模型开发、AI应用与智能体开发、AI设计等。客户画像分为零基础应届毕业生、零基础转行人员、有基础的技能提升者。短期培训产能无瓶颈,校区为轻资产扩张,师资储备充足,课程标准化且模块化。营销渠道多元化,包括B站、抖音、小红书等平台,院校拓展通过解决方案绑定合作。
传智教育各细分业务发展情况如何?
短期培训:AI相关课程客单价约2.6-2.9万元,平均客单价较2022年增长约10%;AI相关岗位薪资高于传统程序员。大同学校:2025年首年招生1000余人,预计第三年进入微亏或较好盈利状态,满员后参考行业净利润率约30%;学费加住宿费约2万元。宿迁综合高中:在校生约3000人,学费约1.6-1.7万元,目前自负盈亏,状态稳定。新加坡国际学校:2026年上半年境外收入5200万元,同比增长12.77%,在校生稳定,高中规模约300人。优慧联:收购后亏损,已全额计提商誉减值,当前重点为降低亏损,计划赋能AI相关课程拓展高校合作。
AI人才需求及行业发展趋势如何?
AI人才需求处于初期,大模型开发需求旺盛,AI应用与智能体开发增速更快,未来3年各行业AI应用课程将逐步落地。公司认为短期培训毛利率后续将维持在60%以上。提价政策谨慎,因学员支付能力有限。
传智教育面临哪些风险和关注点?
AI行业需求不及预期,课程研发迭代速度落后于同行,大同学校招生不及预期,优慧联持续亏损。
你可能感兴趣
天风商社传智教育26H1业绩预告交流
未知机构2026-07-15
广发商社 中国东方教育26H1业绩交流
未知机构2026-08-20
国泰海通商社 传智教育2026年半年度业绩交流会
未知机构2026-08-30
广发食品今世缘26年上半年业绩交流电话会纪要
未知机构2026-08-19
广发机械 欧科亿2026年中报业绩交流
未知机构2026-08-26
广发公用香港中华煤气及港华智慧能源2026年中报业绩交流纪要
未知机构2026-08-20
广发机械 芯碁微装2026年中报业绩交流
未知机构2026-08-26
广发农业 温氏股份2026年中报业绩交流
未知机构2026-08-26
广发传媒互联网 每日互动2026年中报业绩交流纪要
未知机构2026-09-02
广发商社 跨境电商投资观点重申2026年行业景气上行
未知机构2026-07-10