猜你想问
这份报告主要讲了什么内容?
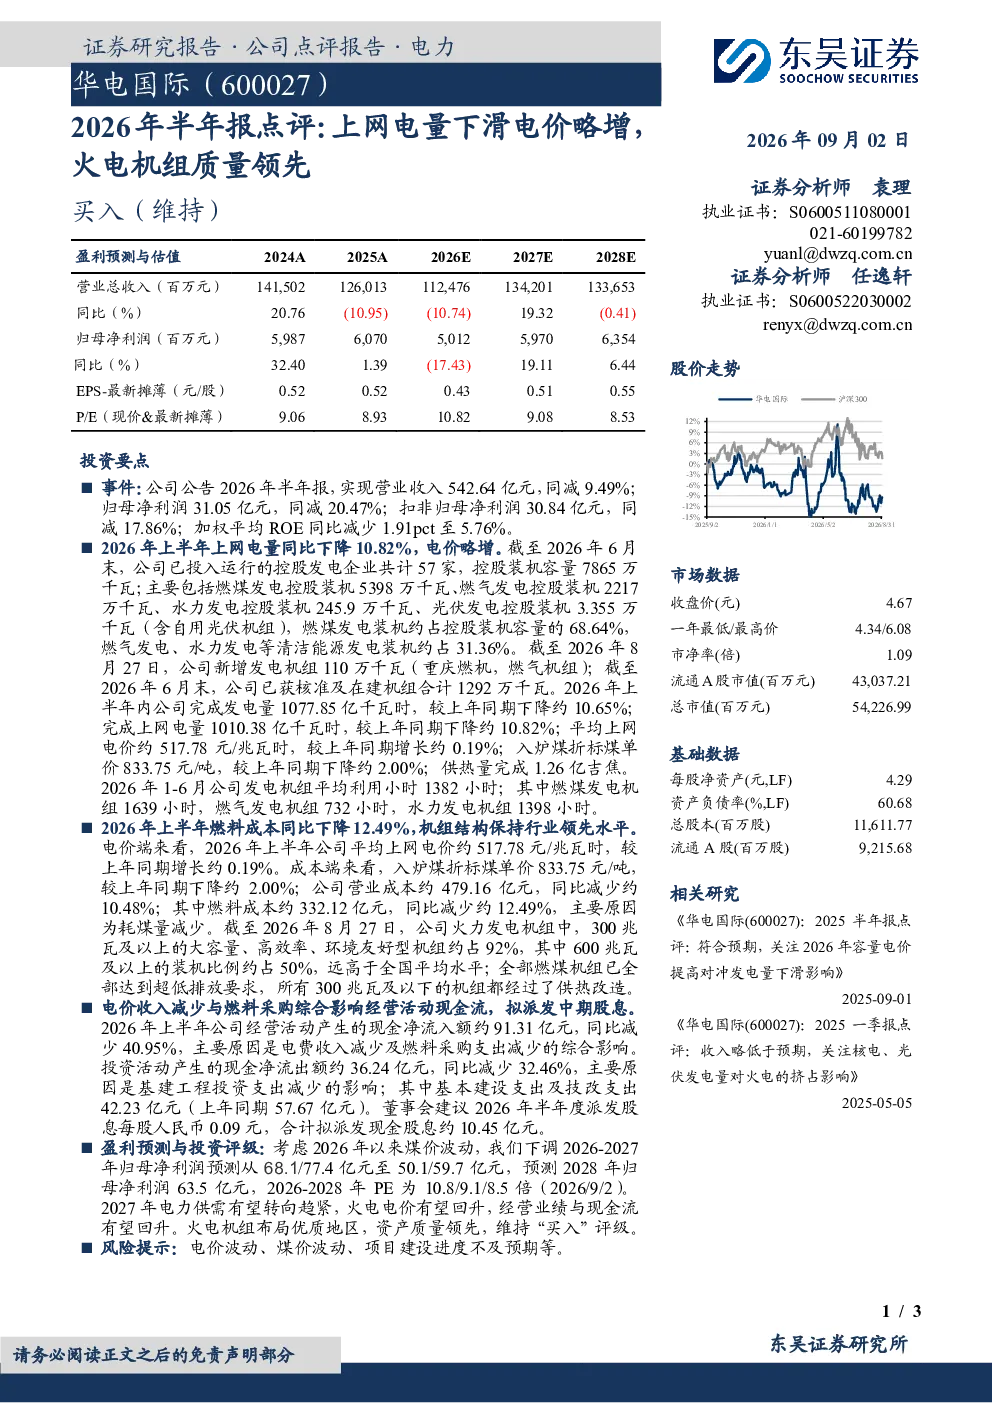
华电国际2026年半年报显示,公司实现营业收入542.64亿元,同比下降9.49%;归母净利润31.05亿元,同比下降20.47%。主要原因是上半年上网电量同比下降10.82%,电价略增。公司控股装机容量7865万千瓦,其中燃煤发电占比68.64%,燃气、水力等清洁能源占比31.36%。上半年完成发电量1077.85亿千瓦时,上网电量1010.38亿千瓦时,平均上网电价约517.78元/兆瓦时,略增0.19%。燃料成本同比下降12.49%,主要由于耗煤量减少。公司火电机组中,300兆瓦及以上机组占比92%,其中600兆瓦及以上占比50%,远高于行业平均水平。上半年经营活动现金流净流入约91.31亿元,同比减少40.95%,主要受电费收入减少和燃料采购支出减少影响。公司拟派发中期股息每股0.09元。考虑到煤价波动,下调2026-2027年归母净利润预测至50.1/59.7亿元,2028年预测63.5亿元。预计2027年电力供需趋紧,火电电价回升,经营业绩和现金流有望改善。维持“买入”评级。主要风险包括电价波动、煤价波动和项目建设进度不及预期。
公用事业行业未来发展趋势如何?
公用事业行业未来发展趋势受能源结构调整和电力供需关系影响。随着“双碳”目标推进,清洁能源占比将逐步提升,但火电在能源结构中仍将长期扮演重要角色。预计未来电力供需趋紧年份增多,火电电价有望回升,火电企业盈利能力有望改善。同时,电力市场化改革深化将影响电企收入和成本,需关注政策变化对行业格局的影响。
报告中重点分析了哪些方面?
报告重点分析了华电国际的装机结构、发电量和成本控制能力。公司火电机组质量领先,300兆瓦及以上机组占比92%,其中600兆瓦及以上占比50%,远高于行业平均水平,为未来业绩提供支撑。报告还分析了公司燃料成本下降的原因,以及上半年经营活动现金流情况。此外,报告下调了2026-2027年归母净利润预测,并预测2027年电力供需趋紧,火电电价回升。
当前电力市场状况如何判断?
当前电力市场状况呈现供需阶段性不平衡,部分区域电力供需紧张。随着经济复苏和夏季用电高峰,电力需求增长较快,而新能源发电存在间歇性、波动性问题,导致火电需求增加。同时,煤价波动对火电成本造成影响。预计未来电力供需矛盾将加剧,火电企业在电力市场中的地位和作用将更加重要。
这份报告提示了哪些风险?
报告提示的主要风险包括电价波动、煤价波动和项目建设进度不及预期。电价波动直接影响火电企业收入,煤价波动则影响成本,两者均可能导致盈利能力下降。此外,项目建设进度不及预期可能导致装机容量增长不及预期,影响公司长期发展。这些风险需持续关注。