猜你想问
这份报告的核心内容是什么?
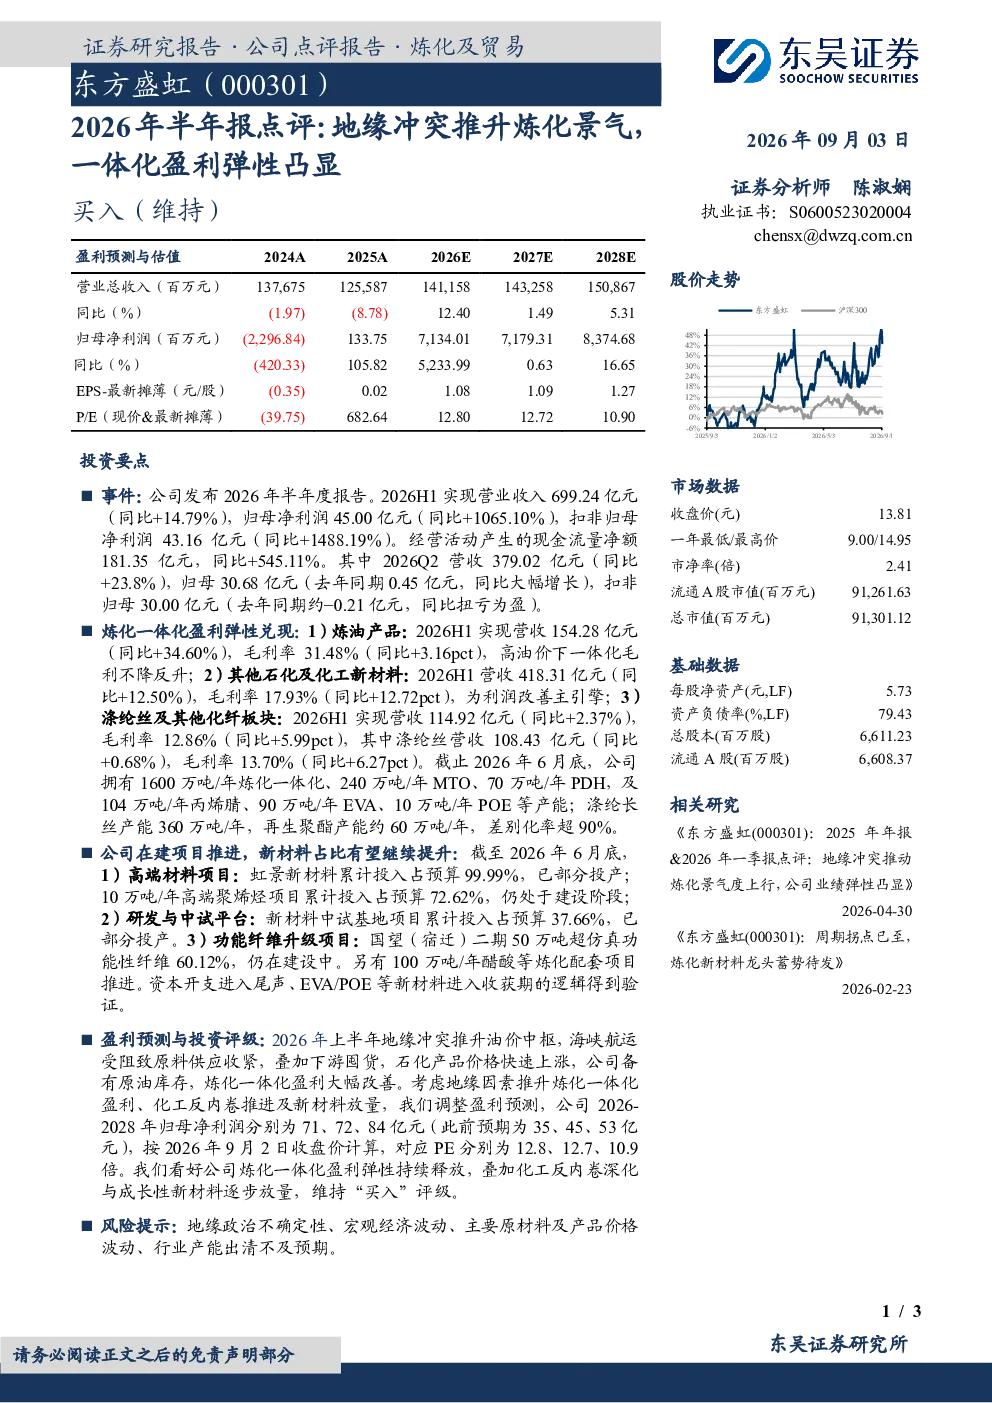
这份报告点评了东方盛虹2026年半年度报告,显示公司实现营业收入699.24亿元(同比+14.79%),归母净利润45.00亿元(同比+1065.10%)。炼化一体化业务表现突出,炼油产品营收154.28亿元(同比+34.60%),毛利率31.48%;其他石化及化工新材料营收418.31亿元(同比+12.50%),毛利率17.93%,成为利润主要增长点。公司拥有1600万吨/年炼化一体化、240万吨/年MTO等产能布局。
炼化行业未来发展趋势如何?
炼化行业未来发展趋势显示,地缘冲突推升了炼化景气度,一体化模式盈利弹性凸显。东方盛虹等领先企业通过炼化一体化布局,提升抗风险能力和盈利能力。同时,化工行业反内卷趋势明显,推动企业向高端化、差异化发展,新材料如EVA、POE等成长性产品逐步放量,行业整合加速,龙头企业优势进一步巩固。
报告中重点分析了哪些方向?
报告重点分析了东方盛虹炼化一体化盈利弹性兑现情况,包括炼油、石化新材料及化纤板块的具体营收和毛利率数据。同时关注公司在建项目进展,如虹景新材料、高端聚烯烃项目等,以及资本开支进入尾声、新材料进入收获期的情况。报告还评估了公司2026-2028年盈利预测和“买入”评级,强调一体化业务持续释放盈利弹性。
当前炼化市场现状如何判断?
当前炼化市场现状显示,地缘冲突导致原材料及产品价格波动,但一体化炼化企业凭借规模和成本优势,盈利能力显著提升。东方盛虹2026年半年报数据印证了这一趋势,公司扣非归母净利润同比增长1488.19%。行业产能布局持续优化,差别化率超90%,高端新材料需求增长,市场呈现结构性机会。
这份研报提示了哪些风险?
研报提示的主要风险包括地缘政治不确定性、宏观经济波动、主要原材料及产品价格波动风险,以及行业产能出清不及预期风险。地缘冲突可能影响供应链稳定和市场需求;宏观经济下行压力可能影响化工产品需求;原材料价格大幅波动直接影响企业盈利;产能过剩问题若未能有效解决,可能引发价格战。这些因素需持续关注。