猜你想问
这份研报的核心内容是什么?
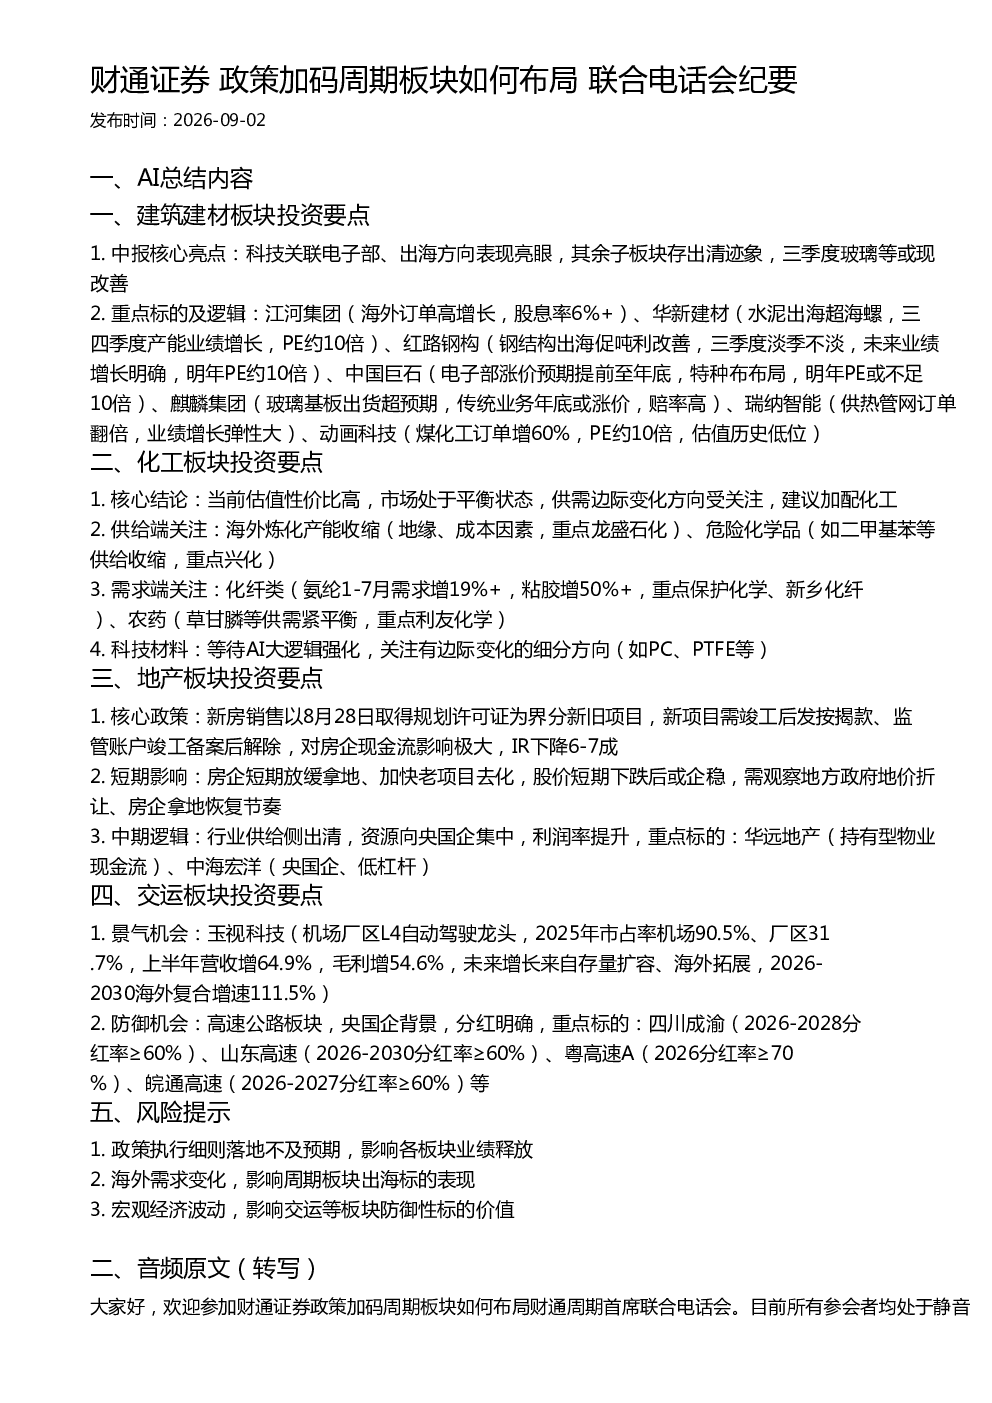
这份研报主要分析了建筑建材、化工、地产、交运等板块的政策加码周期布局策略。建筑建材板块关注科技关联电子部和出海方向,化工板块建议加配,地产板块分析了新政策对房企现金流的影响,交运板块则关注玉视科技等景气机会和高速公路等防御机会。
报告对建筑建材板块的行业发展趋势有何分析?
建筑建材板块中,科技关联电子部和出海方向表现亮眼,其余子板块存在出清迹象,预计三季度玻璃等板块可能出现改善。建议长期布局出海方向,关注科技关联电子部板块,以及固定资产投资类标的底部反转机会。重点公司包括江河集团、华新建材、红路钢构等。
报告重点分析了哪些方向?
报告重点分析了建筑建材板块的出海和科技电子方向,化工板块的供需边际变化,地产板块的新政策影响,以及交运板块的景气与防御机会。建筑建材出海方向建议长期布局,化工板块估值性价比高,地产板块关注新政策对房企现金流的影响,交运板块关注玉视科技和高速公路板块。
报告对当前市场现状有何判断?
报告认为当前化工板块估值性价比高,市场处于平衡状态,供需边际变化方向受关注。建筑建材板块中,科技关联电子部和出海方向表现突出,其余子板块存在出清迹象。地产板块新政策对房企现金流影响极大,交运板块关注景气与防御机会。
研报提到了哪些风险提示?
研报提示了政策执行细则落地不及预期可能影响各板块业绩释放,海外需求变化可能影响周期板块出海标的表现,宏观经济波动可能影响交运等板块防御性标的价值。建议投资者关注这些风险因素,谨慎决策。
你可能感兴趣
财通证券周期首席联合电话会:地产建材快递化工板块配置思路
未知机构2026-09-09
财通证券 把握底部机遇优选高成长低估值标的 财通周期首席联合电话会
未知机构2026-07-15
财通证券 关注周期新变化 首席联合电话会周期专场
未知机构2026-08-19
财通证券首席联合电话会科技组纪要
未知机构2026-08-03
财通证券首席联合电话会(科技组)纪要
未知机构2026-07-27
如何布局真正的周期-电话会纪要
未知机构2022-03-03
财通证券周期与成长共振电话会纪要
未知机构2026-08-12
财通证券 AI产业链继续景气向上 - 财通科技首席联合电话会
未知机构2026-07-13
财通证券 AI产业链继续景气向上 财通科技首席联合电话会
未知机构2026-07-13
国君:“再论周期-如何看待政策的时滞”电话会会议纪要
国泰君安证券2018-08-19