猜你想问
这份研报的核心内容是什么?
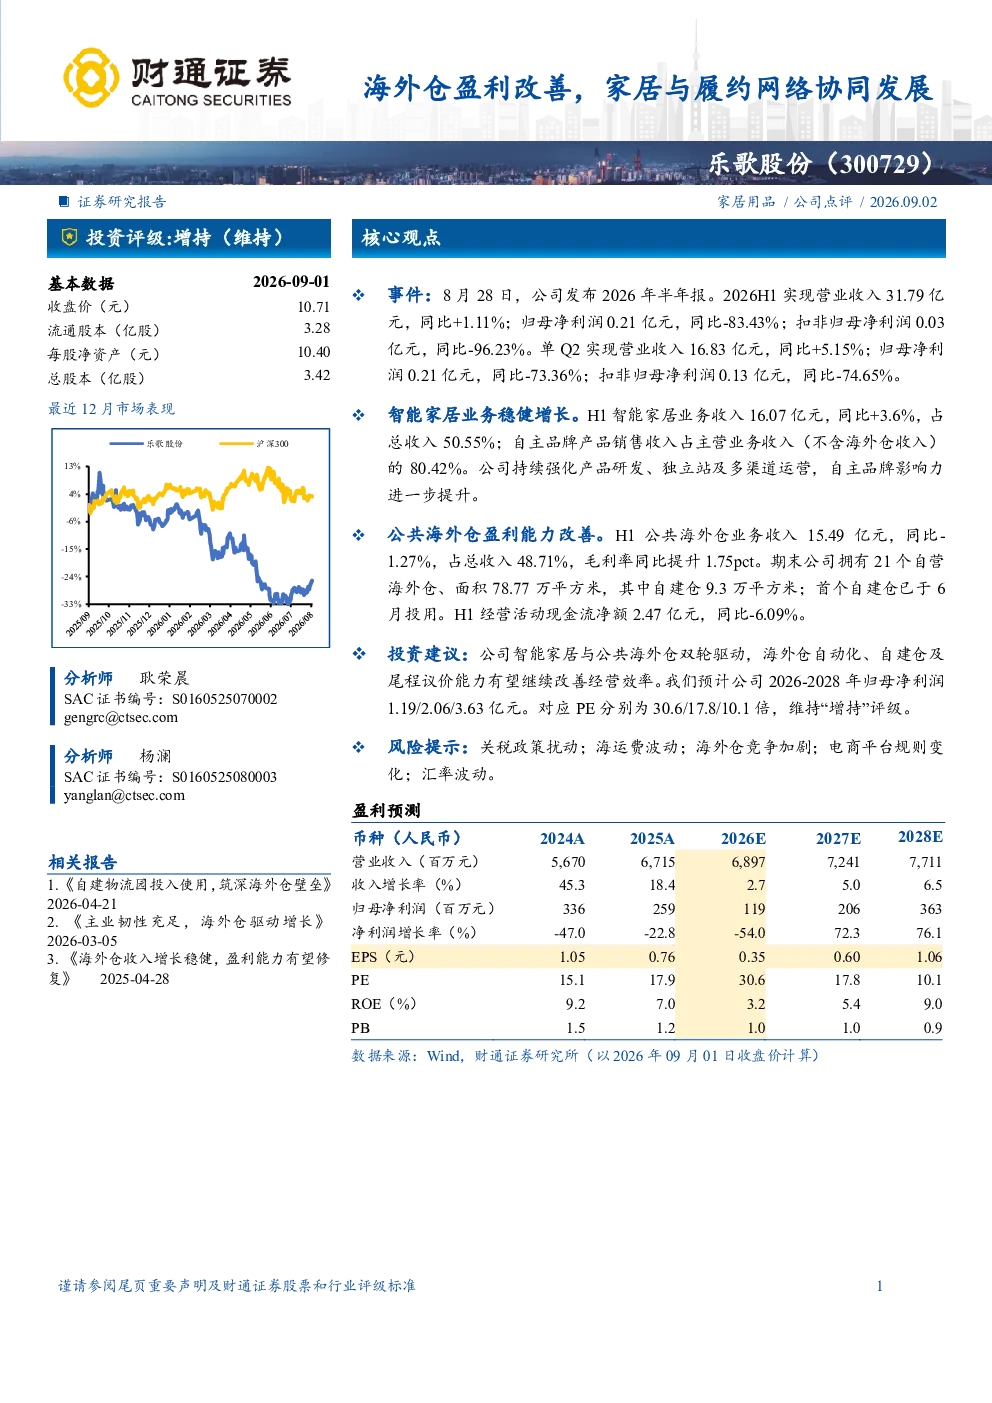
这份研报分析了乐歌股份2026年半年报表现,指出公司实现营业收入31.79亿元(同比+1.11%),归母净利润0.21亿元(同比-83.43%)。报告重点探讨了公司智能家居业务和公共海外仓的发展,其中智能家居收入16.07亿元(同比+3.6%),占总收入50.55%;公共海外仓收入15.49亿元(同比-1.27%),毛利率提升1.75pct。报告维持对乐歌股份的‘增持’评级,认为公司智能家居与公共海外仓双轮驱动,海外仓自动化、自建仓及尾程议价能力有望改善经营效率。
家居行业发展趋势如何?
家居行业正经历智能化、海外化双重趋势。智能家居领域,自主品牌产品销售收入占主营业务收入(不含海外仓收入)的80.42%,公司持续强化产品研发、独立站及多渠道运营,自主品牌影响力提升。海外仓方面,乐歌股份拥有21个自营海外仓、面积78.77万平方米,自建仓占比提升,自动化和自建仓能力将增强尾程议价能力,有助于改善经营效率。行业整体看,智能化渗透率提升、跨境电商物流需求增长是主要驱动力。
研报重点分析了哪些方向?
研报重点分析了乐歌股份的智能家居与公共海外仓业务协同发展。智能家居方面,报告关注公司自主品牌建设、产品研发及多渠道运营成效,H1收入16.07亿元(同比+3.6%)。公共海外仓方面,报告聚焦收入15.49亿元(同比-1.27%)、毛利率提升1.75pct,以及21个自营海外仓的运营情况,特别是9.3万平方米自建仓的投用。报告认为双业务板块协同将提升公司整体竞争力。
当前家居行业市场现状如何?
当前家居行业市场呈现智能化、出海化特征。智能家居领域,自主品牌崛起,如乐歌股份自主品牌产品销售收入占比达80.42%,独立站和多渠道运营成效显著。海外仓市场,跨境电商物流需求旺盛,但竞争加剧,乐歌股份通过自建仓和自动化提升效率,如拥有21个自营海外仓、面积78.77万平方米,自建仓占比提升。整体看,行业增长稳健,但需应对成本波动、政策变化等挑战。
研报提示了哪些风险?
研报提示了家居行业及海外仓业务面临的多重风险。关税政策扰动可能影响出口成本,海运费波动直接冲击物流利润,海外仓竞争加剧压缩单票利润空间,电商平台规则变化可能影响销售渠道稳定性,汇率波动则带来财务结算风险。这些因素需关注,但报告认为公司通过提升自动化、自建仓及尾程议价能力,可在一定程度上缓解风险冲击。