猜你想问
这份研报的核心内容是什么?
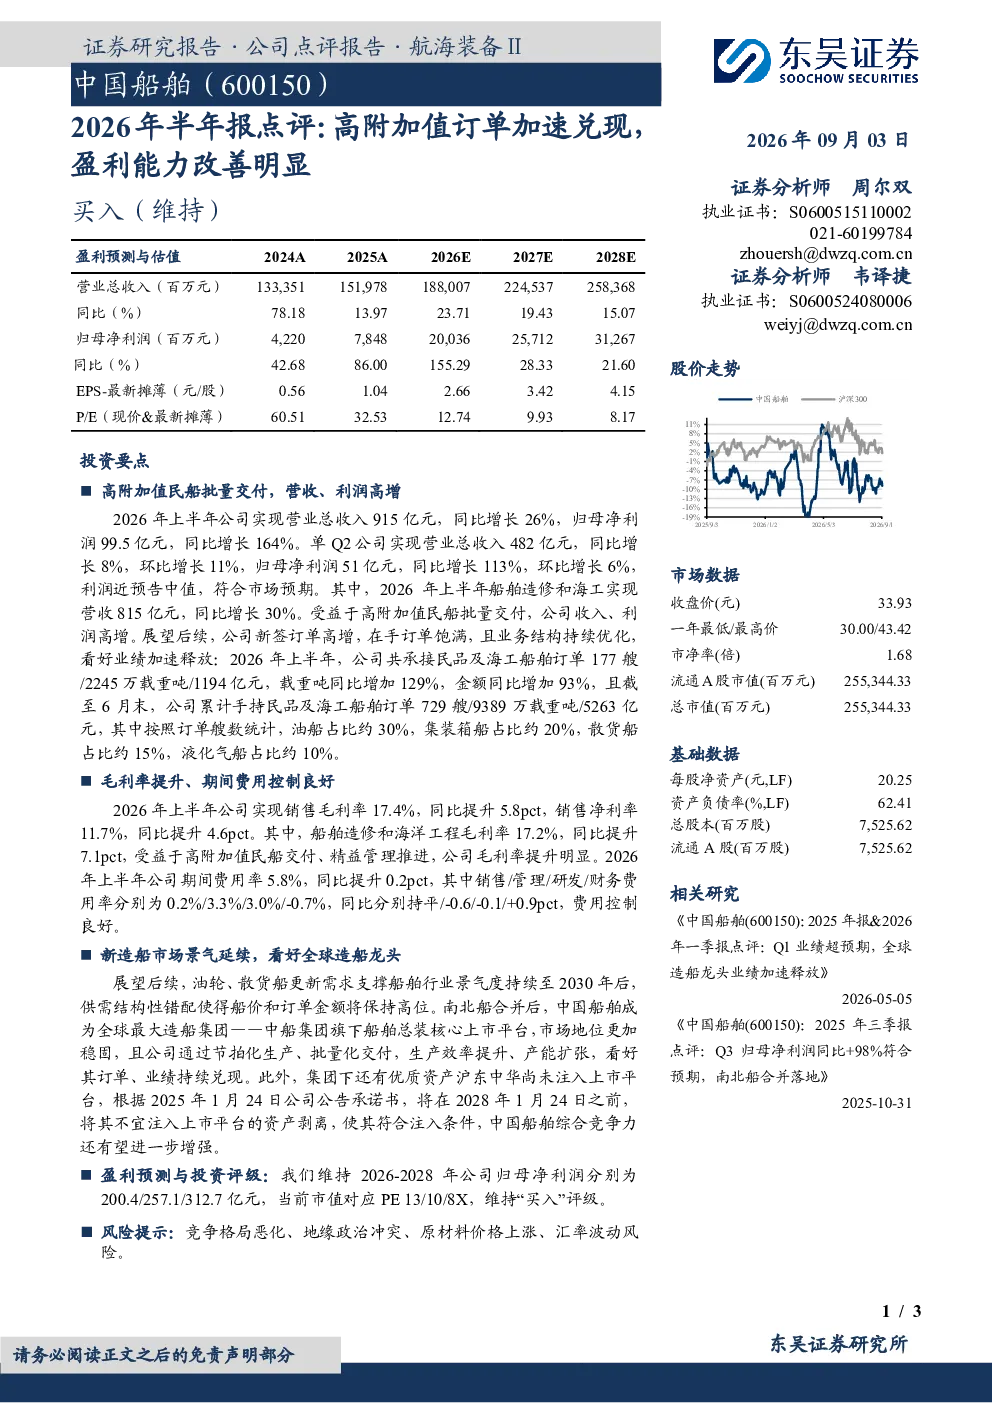
2026年上半年公司业绩显著提升,主要得益于高附加值民船的批量交付,推动营收和利润高速增长。公司毛利率和净利率均同比提升,期间费用控制良好。具体数据显示,营业总收入915亿元,同比增长26%;归母净利润99.5亿元,同比增长164%。新签订单表现突出,177艘船/2245万载重吨/1194亿元,载重吨和金额同比均大幅增长。这些数据表明公司经营状况持续改善,高附加值订单成为主要增长动力。
当前造船行业的发展趋势如何?
新造船市场景气度持续,供需结构性错配支撑船价和订单金额高位。高附加值民船需求增加,推动行业整体盈利能力提升。全球造船产能扩张与需求增长存在阶段性不平衡,利好优质企业。未来几年,随着全球贸易复苏和能源转型,船舶更新换代需求将保持稳定,行业长期发展前景向好。
研报主要分析了哪些方面?
研报重点分析了公司2026年半年业绩表现,特别是高附加值订单对营收利润的贡献。报告详细解读了公司新签订单结构,包括手持订单的船型分布(油船约30%,集装箱船约20%等)。同时,报告评估了公司生产效率提升带来的成本控制成效,以及毛利率净利率的改善情况。此外,还探讨了公司作为造船集团核心平台的市场地位和未来增长潜力。
当前造船市场的现状是怎样的?
当前造船市场呈现供需两旺格局,新船订单量持续创历史新高。受全球能源转型和贸易复苏影响,船价保持高位运行。主要船型如油船、集装箱船需求旺盛,订单金额较大。然而,部分船型产能过剩问题依然存在,市场竞争激烈。整体来看,行业景气度较高,但结构性分化明显,优质企业受益更多。
研报提到了哪些风险因素?
报告提示了造船行业面临的多重风险,包括竞争格局恶化可能导致的利润下滑。地缘政治冲突可能影响全球供应链稳定和市场需求。原材料价格上涨会直接增加生产成本,挤压利润空间。汇率波动也会对财务报表产生不利影响。这些风险因素需要持续关注,可能对公司业绩造成不确定性。
你可能感兴趣
视源股份2026年半年报点评:Q2盈利能力显著改善,智能控制部件加速成长
国联民生证券2026-08-27
扬农化工(600486.SH)2026年半年报点评:Q2盈利能力边际改善,优创新产能加速释放
西部证券2026-08-26
2026年半年报点评:煤铝共振,盈利能力稳步兑现
华创证券2026-07-28
科锐国际(300662.SZ)2026年半年报点评 主营业绩加速改善,业务结构升级与AI提效逐步兑现
国联民生证券2026-08-30
2026年半年报点评:主业修复持续兑现,盈利弹性加速释放
医药生物西南证券2026-08-18
东方电气2026年半年报点评 业绩超预期 主要来自Q2减值同比明显减少 煤电盈利同比改善 中信
未知机构2026-08-26
兖矿能源2026年半年报点评:26Q2产销回升,煤炭化工盈利改善明显
国联民生证券2026-08-30
佳沃食品2022年半年报点评:盈利能力显著改善,国内业务有望不断兑现
农林牧渔东亚前海证券2022-08-30
盈利能力改善逻辑持续兑现,业务多点开花业绩有望迎来快速增长-2025年半年报点评
华创证券2025-08-24
新产业2026年半年报点评:国内企稳回升,海外试剂加速放量,盈利能力持续修复
国联民生证券2026-08-14