猜你想问
兖矿能源2026年半年报核心内容有哪些?
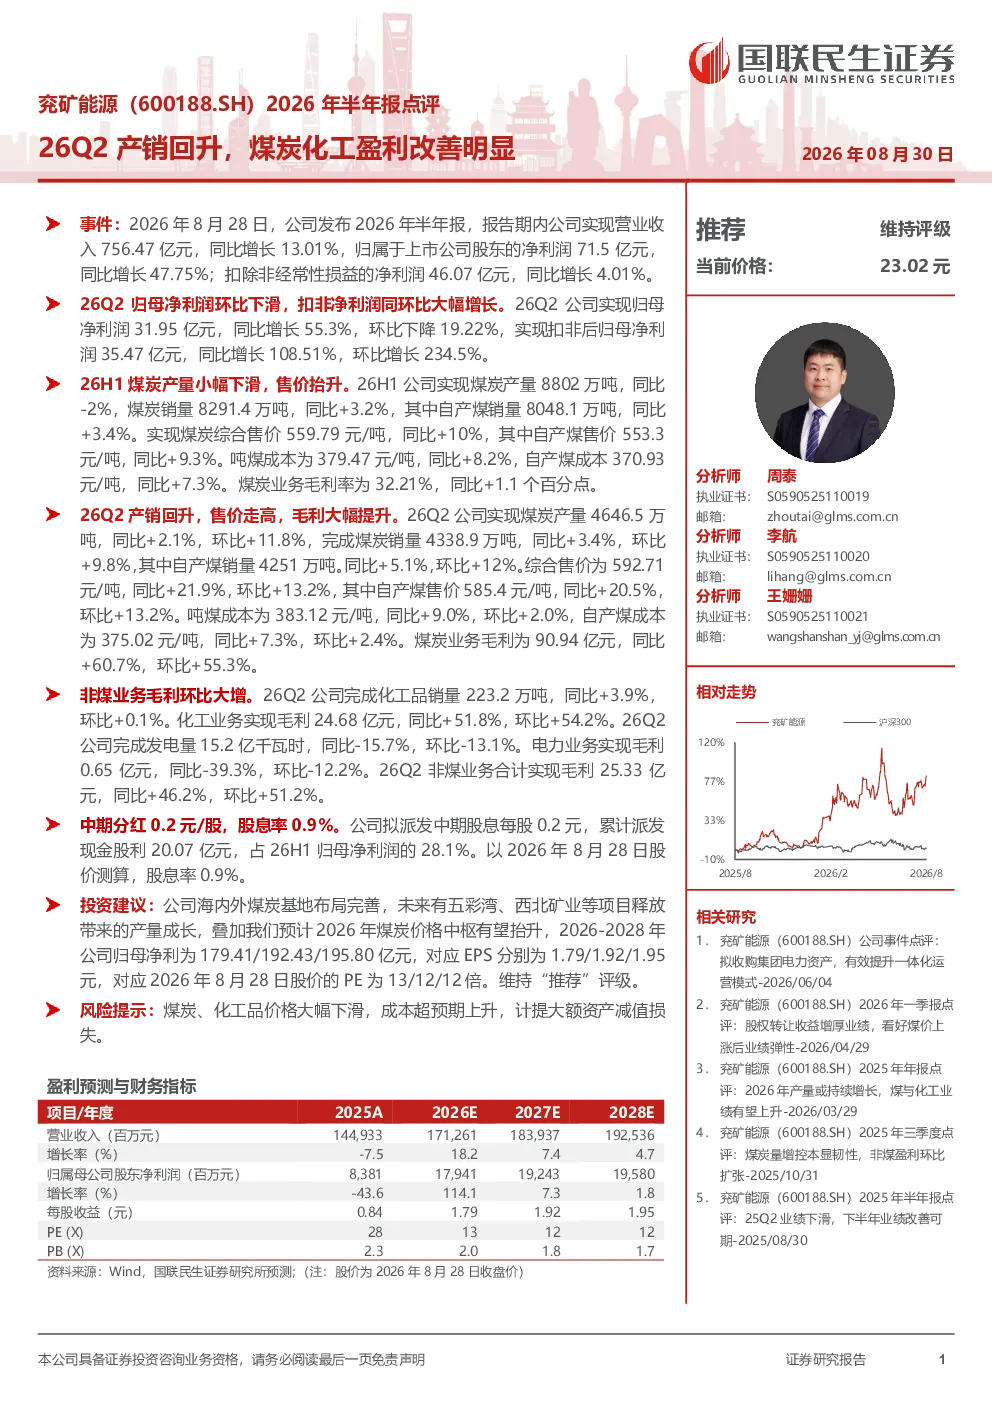
兖矿能源2026年半年报显示,公司实现营业收入756.47亿元,同比增长13.01%;归母净利润71.5亿元,同比增长47.75%。26Q2归母净利润31.95亿元,同比增长55.3%,扣非净利润35.47亿元,同比增长108.51%。报告期内,煤炭产量和销量均有所回升,综合售价提升,吨煤成本略有上升,毛利率同比增加1.1个百分点。非煤业务方面,化工品销量和毛利均实现增长,但发电业务毛利有所下降。公司中期分红0.2元/股,股息率0.9%
煤炭行业2026年发展趋势如何?
根据研报分析,预计2026年煤炭价格中枢将抬升,这对煤炭企业盈利能力有积极影响。兖矿能源2026年半年报显示,公司煤炭业务产销回升,盈利改善明显,煤炭产量和销量均实现增长,综合售价显著提升。这表明煤炭行业在2026年可能受益于供需关系变化和价格回升,但需关注煤炭价格波动和成本控制风险。
兖矿能源半年报重点分析了哪些方面?
兖矿能源2026年半年报重点分析了煤炭业务和非煤业务的经营情况。煤炭业务方面,报告详细披露了产销数据、售价、成本和毛利率变化,显示产销回升,盈利改善。非煤业务方面,报告分析了化工品和发电业务的销量、毛利情况,指出化工品业务增长,发电业务毛利下降。此外,报告还披露了公司中期分红计划和未来三年盈利预测。
当前煤炭市场现状如何?
当前煤炭市场呈现产销回升、盈利改善的态势。兖矿能源2026年半年报显示,公司煤炭产量和销量均实现增长,综合售价显著提升,毛利率同比增加。这表明煤炭市场需求有所改善,煤炭价格中枢可能抬升。但需关注煤炭价格波动和成本上升风险,以及行业竞争格局变化对市场的影响。
兖矿能源半年报存在哪些风险提示?
兖矿能源2026年半年报提示了以下风险:煤炭和化工品价格大幅下滑可能导致公司盈利能力下降;成本超预期上升可能侵蚀利润空间;计提大额资产减值损失可能影响公司财务状况。此外,宏观经济波动和行业政策变化也可能对公司经营产生影响。投资者需关注这些风险因素,谨慎评估投资价值。