猜你想问
万联晨会2026年9月2日研报核心内容有哪些?
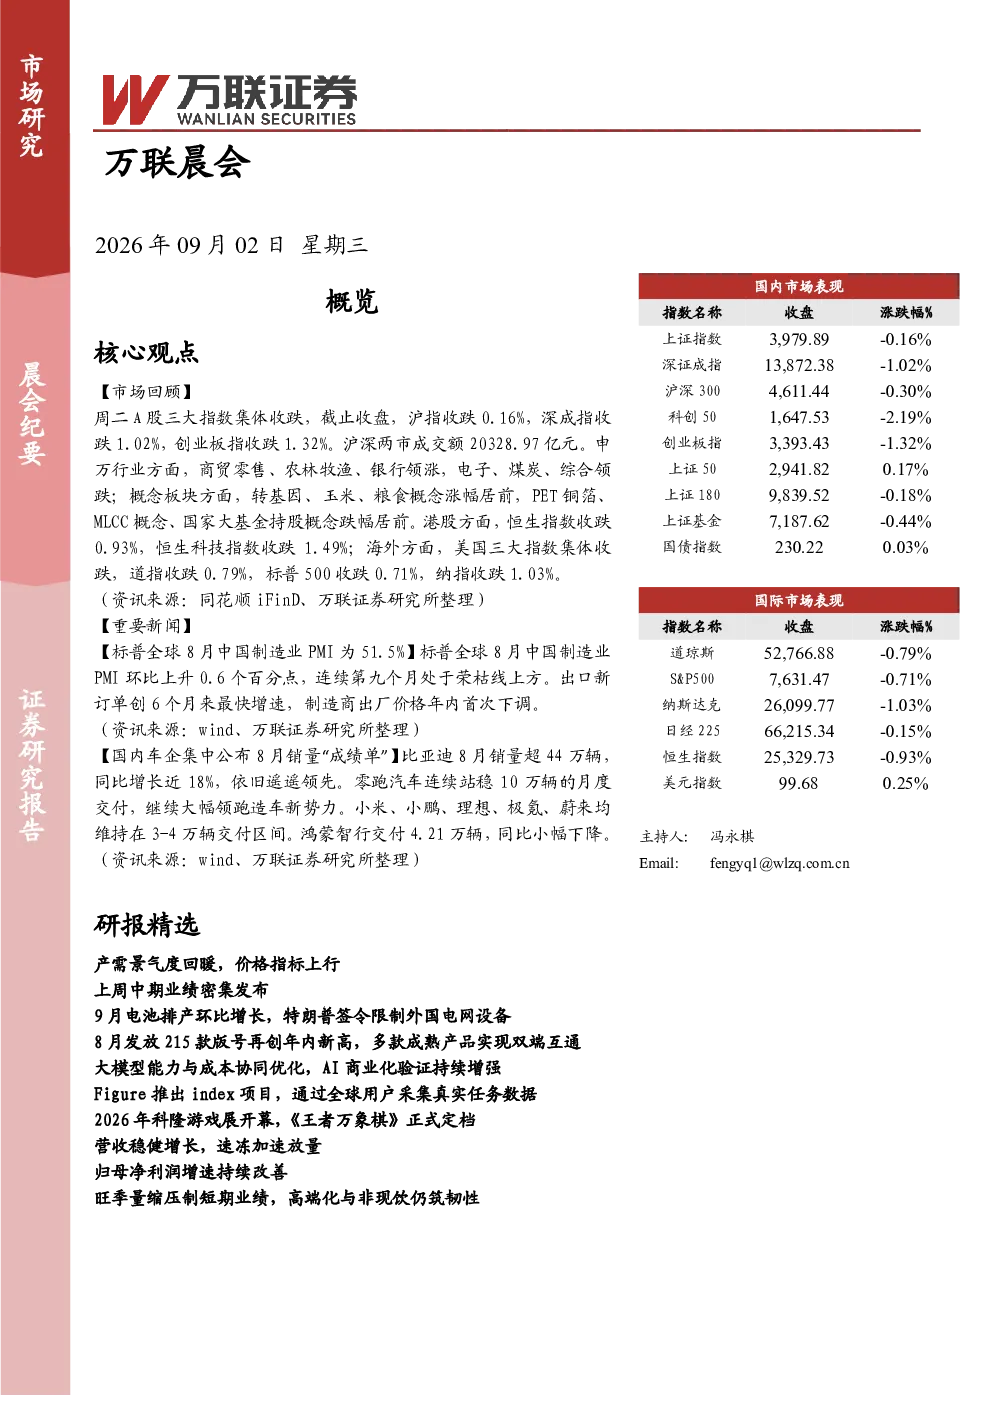
该研报概览部分回顾了A股市场情况,三大指数集体收跌,成交额20328.97亿元。商贸零售、农林牧渔、银行领涨,电子、煤炭、综合领跌。重要新闻包括标普全球8月中国制造业PMI为51.5%,环比上升,出口新订单增速加快,但制造商出厂价格首次下调。国内车企8月销量数据,比亚迪销量超44万辆,同比增长近18%。研报精选部分涵盖了多个行业的跟踪报告和点评,如制造业景气度回暖、交通运输行业中期业绩、电力设备行业固态电池技术进展、传媒行业游戏版号发放、计算机行业AI商业化验证、人形机器人产业趋势、国产游戏IP改编情况、广州酒家速冻食品业务、邮储银行净利润增速改善以及重庆啤酒业绩阶段性承压等。
研报中重点分析了哪些行业的发展趋势?
研报重点分析了多个行业的发展趋势。制造业方面,8月PMI数据显示景气有望持续回升,新旧动能分化边际收敛,消费品行业PMI上行。电力设备行业锂电景气度回升,固态电池、钠离子电池技术产业化加速,风电设备市场空间广阔,智算中心AIDC基础设施建设需求快速提升。传媒行业游戏版号发放量创年内新高,双端互通成为常态化趋势,IP改编项目持续受认可。计算机行业AI大模型能力与成本协同优化,商业化验证持续增强。人形机器人产业从“送样验证”向“小批量交付/批量供应”跃迁,但确定性仍较为分化。
报告对当前市场现状有何判断?
报告对当前市场现状的判断显示,A股三大指数集体收跌,成交额20328.97亿元,行业板块表现分化,商贸零售、农林牧渔、银行领涨,电子、煤炭、综合领跌。制造业景气度有所回升,但政策有待进一步落地。服务业PMI持平,建筑业PMI持续偏弱。国内车企销量表现分化,比亚迪销量领先。多个行业如电力设备、传媒、计算机、人形机器人等展现出不同的发展趋势和机遇。
研报中提示了哪些风险因素?
研报中提示的风险因素包括:制造业景气回升的持续性取决于政策落地效果;电力设备行业整体表现弱于大市,技术路线选择存在不确定性;传媒行业游戏版号发放虽增,但市场竞争仍激烈;计算机行业AI商业化落地仍需时日,技术迭代快速可能带来挑战;人形机器人产业目前仍处于早期阶段,市场接受度和商业化路径存在不确定性;部分行业如交通运输航空板块受成本上行影响较大,业绩表现承压。
报告整体呈现了怎样的投资分析方向?
报告整体呈现的投资分析方向涵盖了多个行业和领域的发展动态。通过对制造业、电力设备、传媒、计算机、人形机器人等行业的深入跟踪和点评,展现了各行业的景气度变化、技术发展趋势和商业化前景。报告强调了新旧动能分化、政策支持力度、技术路线选择、市场需求变化等因素对行业发展的关键影响。同时,也提示了部分行业存在的风险和不确定性,为投资者提供了较为全面的市场观察和分析视角。