猜你想问
这份研报的核心内容是什么?
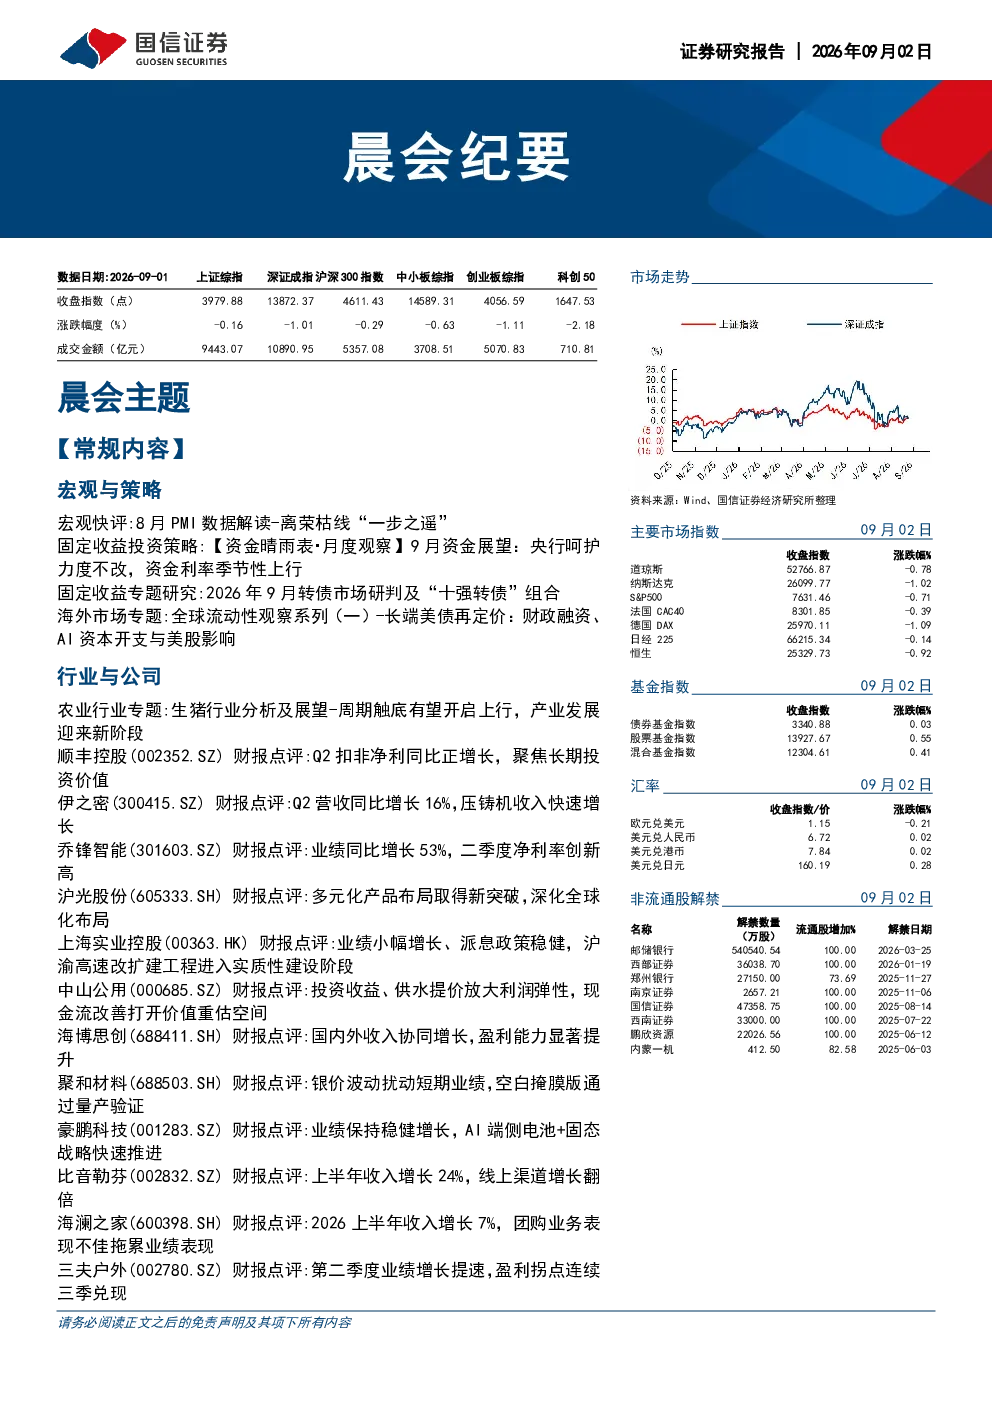
这份研报主要围绕宏观与策略、行业与公司两大板块展开分析。宏观方面,报告解读了8月PMI数据,显示制造业PMI回升但仍在荣枯线下,经济景气度边际改善;展望9月资金面,央行呵护力度不变,资金利率季节性上行;研判9月转债市场,建议沿产业景气与政策博弈均衡布局;分析长端美债再定价,指出利率上行超出美联储政策预期变化,财政赤字和期限溢价重要性上升。行业与公司方面,报告重点分析了农业、顺丰控股、伊之密、乔锋智能、沪光股份、上海实业控股、中山公用、海博思创、聚和材料、豪鹏科技等企业的经营情况与投资价值。
报告对哪些赛道/行业的发展趋势进行了分析?
报告对多个赛道/行业的发展趋势进行了分析。在农业行业,看好生猪行业周期触底后开启上行,建议关注低估值生猪养殖龙头如牧原股份、温氏股份。在科技领域,关注AI产业链高景气但市场风偏尚未修复,建议关注受益于政策利好或行业景气度向上的板块。在消费电子领域,比音勒芬线上渠道高速增长,线下稳健。在储能领域,海博思创受益于独立储能需求持续放量,全生命周期商业模式加速落地。此外,报告还分析了物流、医疗器械、环保、新材料等行业的投资机会。
报告重点分析了哪些方向?
报告重点分析了宏观政策与市场资金动向、可转债市场布局方向、长端美债利率走势以及多个行业的经营情况与投资价值。具体包括:1)宏观政策方面,解读8月PMI数据,展望9月资金面,研判9月转债市场与长端美债利率走势;2)行业与公司方面,重点分析了农业(生猪养殖)、物流(顺丰控股)、装备制造(伊之密、乔锋智能)、汽车零部件(沪光股份)、基建环保(上海实业控股、中山公用)、储能(海博思创)、新材料(聚和材料)、消费电子(豪鹏科技)、服饰(比音勒芬)、旅游(三夫户外)、白酒(山西汾酒)、食品饮料(九毛九)等行业的龙头企业。报告建议投资者关注产业景气度、政策博弈、估值水平等因素。
报告对当前市场现状有何判断?
报告对当前市场现状的判断主要体现在以下几个方面:1)经济景气度边际改善,但离荣枯线仍较近,预计9月将跨过荣枯线;2)资金利率季节性上行,央行呵护力度不变,但季末考核和政府债发行缴款带来压力;3)转债市场估值压缩暂告段落,建议关注溢价率合适、有基本面支撑的弹性品种;4)长端美债利率上行超出预期,市场担忧长期通胀、财政可持续性,风险补偿需求上升;5)多个行业如农业、物流、装备制造、消费电子等展现出复苏迹象,但部分行业如医药、房地产等仍面临挑战。报告整体呈现谨慎乐观的态度,建议投资者关注政策变化与行业分化。
研报提示了哪些风险?
研报提示了以下几个方面的风险:1)宏观经济波动风险,经济景气度虽边际改善但仍有不确定性,可能影响企业盈利表现;2)政策风险,货币政策、财政政策、产业政策的调整可能对相关行业和企业产生影响;3)地缘政治风险,中东局势等地缘政治事件可能影响能源价格、供应链稳定等;4)行业周期风险,部分行业如生猪养殖、白酒等存在周期性波动,投资者需关注周期位置;5)估值风险,部分高估值板块如科技、游戏等存在回调风险,需警惕估值泡沫;6)海外市场风险,长端美债利率上行可能传导至美股市场,影响企业盈利和估值。报告建议投资者分散投资,关注风险收益比。