猜你想问
这份研报主要讲了什么内容?
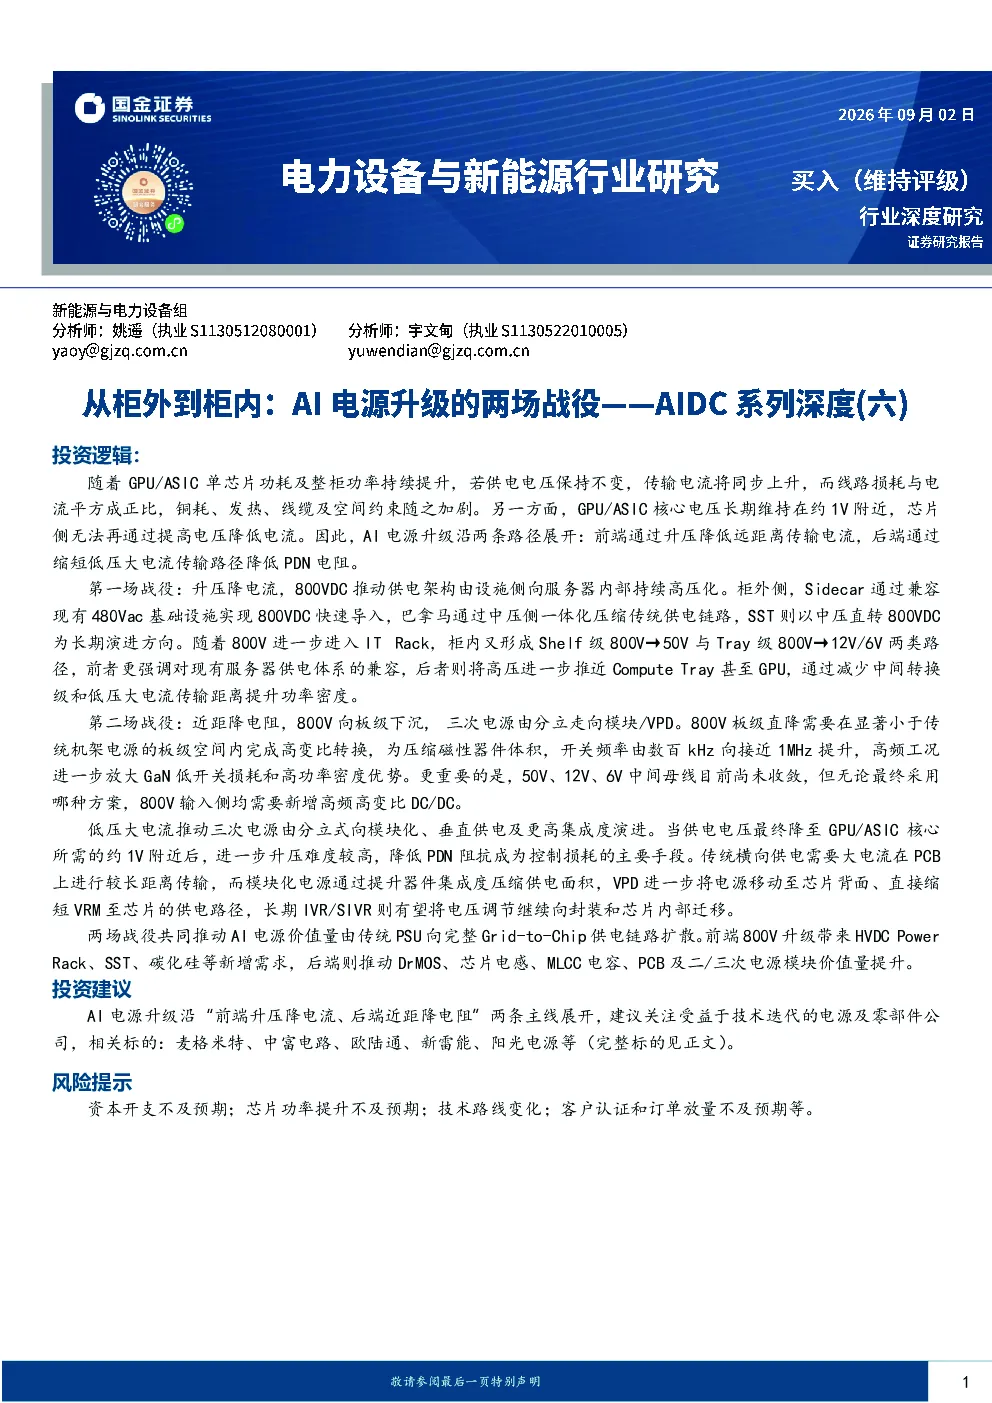
这份研报深入探讨了AI电源系统的升级路径,分为一次电源(设施侧)、二次电源(机柜/服务器侧)和三次电源(芯片侧)。核心在于通过升压降电流和近距降电阻两条路径降低I²R损耗。报告详细分析了柜外HVDC系统(如Sidecar、巴拿马、SST)和柜内电源(二次电源Shelf/Tray级方案、三次电源模块化与垂直供电)的演进方向,以及技术演进对器件(如GaN、DrMOS)的影响。
AI电源行业未来发展趋势如何?
AI电源行业正从48/54V向800VDC演进,核心趋势是缩短低压大电流传输距离,推动电源转换环节前移。柜外方面,Sidecar、巴拿马、SST等方案逐步成熟,实现MW级快速交付;柜内方面,二次电源Shelf/Tray级方案并行,三次电源从分立式向模块化、垂直供电(VPD)演进。800V直降板载推动GaN器件渗透,同时提升DrMOS、电容、电感等核心零部件价值量。
研报重点分析了哪些方向?
研报重点分析了AI电源升级的两场战役:柜外HVDC系统升级路径和柜内电源演进。柜外部分涵盖了Sidecar、巴拿马、SST等方案的特性与优势;柜内部分则聚焦二次电源的Shelf/Tray级方案和三次电源从分立式向模块化、垂直供电的演进过程。此外,报告还探讨了技术演进对GaN、DrMOS等器件的影响,以及相关投资建议。
目前AI电源市场处于什么阶段?
目前AI电源市场正处于架构升级新周期阶段,以应对AI芯片功耗跃升带来的挑战。行业正从传统48/54V向800VDC配电电压演进,柜外HVDC系统如Sidecar、巴拿马等方案已实现快速导入,柜内电源则从VRM/POL逐步向模块化POL、VPD垂直供电演进。800V直降板载和模块化供电成为新增量主要方向,但规格尚未完全收敛。
研报提示了哪些风险?
研报提示了AI电源行业面临的多重风险,包括AI数据中心资本开支不及预期、800VDC架构渗透及产业化进度不及预期、AI芯片功率提升及技术路线变化、客户认证及订单放量不及预期,以及行业竞争加剧、盈利能力及供应链风险等。这些因素可能影响AI电源技术的应用推广和市场发展。