猜你想问
这份报告的核心内容是什么?
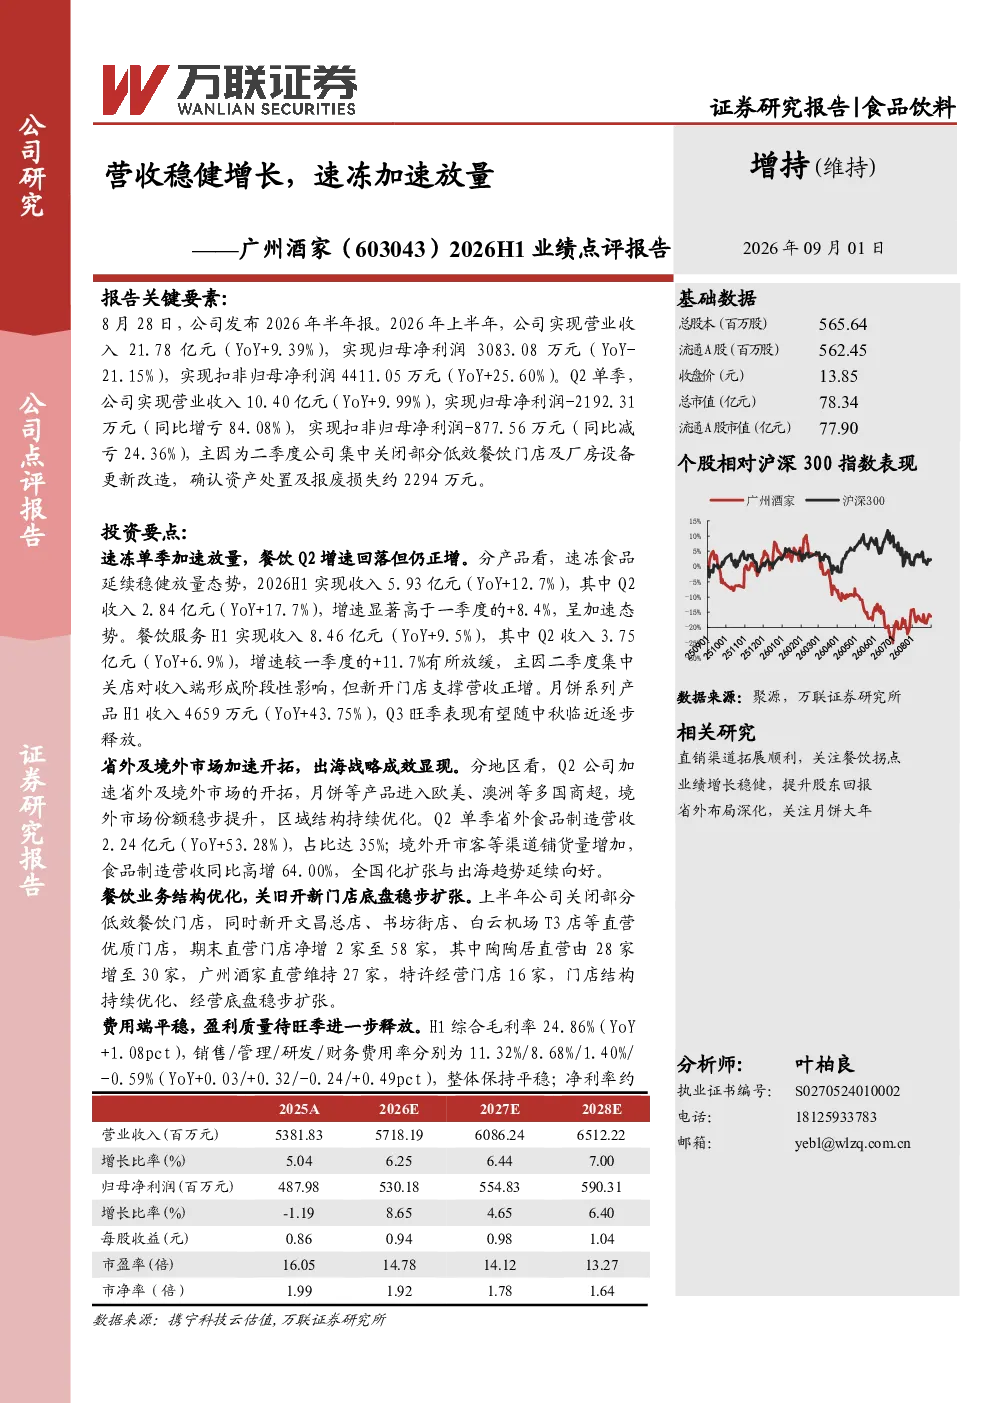
报告显示公司2026年上半年营收21.78亿元(YoY+9.39%),归母净利润3083.08万元(YoY-21.15%),扣非归母净利润4411.05万元(YoY+25.60%)。速冻食品收入显著增长,H1收入5.93亿元(YoY+12.7%),Q2收入2.84亿元(YoY+17.7%);餐饮服务H1收入8.46亿元(YoY+9.5%),Q2收入3.75亿元(YoY+6.9%);月饼产品H1收入4659万元(YoY+43.75%)。省外及境外市场加速开拓,Q2省外食品制造营收2.24亿元(YoY+53.28%)。餐饮业务结构优化,新开优质直营门店,期末净增2家至58家。费用端平稳,H1综合毛利率24.86%(YoY+1.08pct),净利率约2.51%(YoY-0.21pct)。
食品饮料行业未来发展趋势如何?
报告指出公司速冻食品加速放量,省外及境外市场加速开拓,显示食品饮料行业全国化与出海趋势延续。速冻食品增速显著加速,月饼产品收入YoY+43.75%,表明细分品类仍有增长空间。餐饮业务结构优化,关闭低效门店同时新开优质直营门店,反映行业竞争加剧下渠道效率提升成为关键。此外,报告强调消费力边际修复将助力餐饮业务企稳回升,行业整体在挑战中寻求结构性机会。
报告重点分析了哪些方面?
报告重点分析了公司营收稳健增长,特别是速冻食品加速放量,H1收入YoY+12.7%,Q2YoY+17.7%。同时关注省外及境外市场开拓,Q2省外食品制造营收YoY+53.28%。餐饮业务方面,报告分析了门店结构优化,新开优质直营门店,期末净增2家至58家。此外,报告还评估了费用端平稳,H1综合毛利率YoY+1.08pct,但净利率YoY-0.21pct,盈利质量待提升。
当前市场对该公司有何判断?
市场判断公司营收稳健增长,速冻食品和月饼产品表现亮眼,省外及境外市场拓展成效显著。餐饮业务通过优化门店结构提升效率,但净利率仍需改善。报告预测2026-2028年归母净利润YoY增长8.65%/4.65%/6.40%,EPSYoY增长8.65%/4.65%/6.40%,PEYoY为14.78/14.12/13.27倍。综合来看,公司双主业协同发展,市场认可其深耕渠道优化的策略,但需关注盈利修复进程。
研报提示了哪些风险因素?
研报提示的风险因素包括宏观经济下行风险,可能影响消费需求;食品安全风险,对食品饮料企业至关重要;原材料价格波动风险,可能侵蚀利润空间。此外,报告指出二季度关店及设备更新确认资产处置损失约2294万元,反映业务调整期的短期阵痛。这些风险需关注,但报告强调公司持续推动“餐饮+食品”双主业协同,优化渠道结构,具备长期发展潜力。