猜你想问
澜起科技二季度收入和利润表现如何?
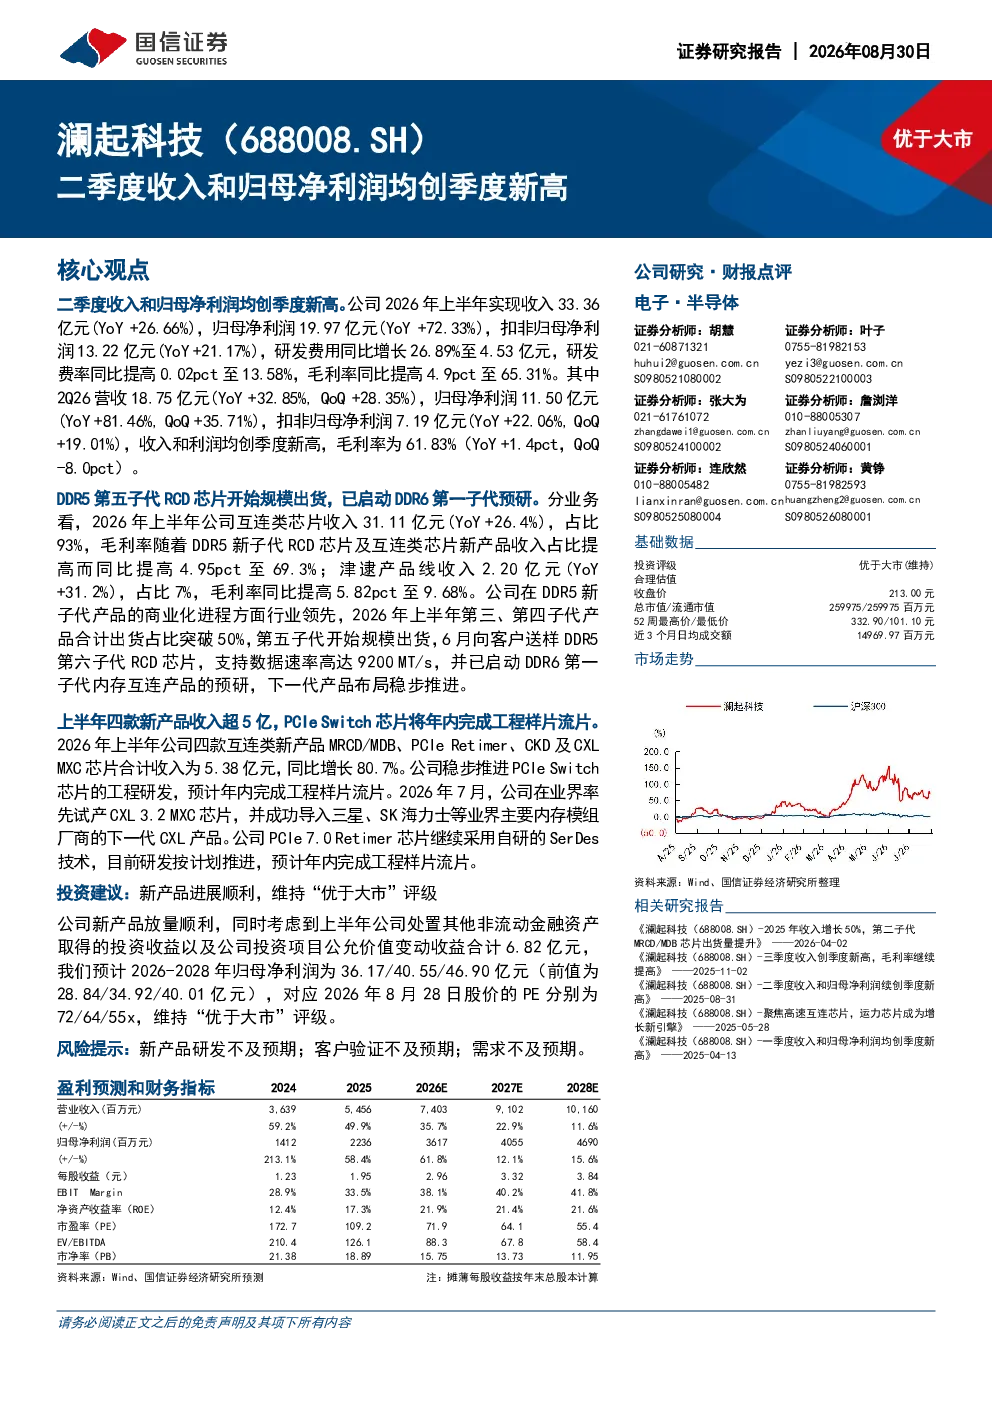
澜起科技2026年二季度营收18.75亿元,同比增长32.85%,环比增长28.35%;归母净利润11.50亿元,同比增长81.46%,环比增长35.71%。二季度营收和利润均创季度新高,显示公司业绩持续向好。
澜起科技在半导体行业的发展趋势如何?
澜起科技作为互连芯片龙头企业,持续推动DDR5及DDR6研发,第六代RCD芯片支持高达9200MT/s数据速率。公司新产品MRCD/MDB、PCIeRetimer等收入同比增长80.7%,显示其在高速互连芯片领域的领先地位和持续创新能力。
澜起科技报告重点分析了哪些业务方向?
报告重点分析澜起科技互连类芯片业务进展,包括DDR5第五子代RCD芯片规模出货、PCIeSwitch工程样片流片等。同时关注津逮产品线及新产品如CXL3.2MXC芯片的厂商导入情况,反映公司产品结构优化和技术迭代速度。
当前半导体市场现状如何?
澜起科技报告显示,公司毛利率同比提高4.9pct至65.31%,但二季度环比下降8.0pct,反映市场竞争加剧对成本控制带来挑战。公司研发费用率13.58%,持续投入技术创新,需关注行业周期性波动对需求的影响。
澜起科技研报提示哪些风险?
报告提示主要风险包括新产品研发不及预期,如DDR6、PCIe7.0等先进产品面临技术验证挑战;客户验证不及预期,高端客户订单稳定性受宏观经济影响;需求不及预期,半导体行业存在周期性波动,可能影响公司业绩表现。
你可能感兴趣
二季度收入和归母净利润均创季度新高
国信证券2026-08-29
二季度收入和归母净利润均创季度新高,光模块收入增速最快
建筑建材国信证券2026-08-20
一季度收入和归母净利润均创季度新高
房地产国信证券2025-04-13
澜起科技(688008.SH)二季度收入和归母净利润续创季度新高
国信证券2025-08-31
二季度收入和归母净利润创季度新高,收入规模效应加速利润释放
国信证券2026-08-31
二季度收入创季度新高,扣非归母净利润扭亏为盈
国信证券2026-08-28
二季度收入创季度新高,归母净利润环比增长206%
国信证券2025-08-31
三季度互连类芯片收入和归母净利润创季度新高
电子设备国信证券2024-10-31
二季度扣非归母净利润创季度新高
国信证券2024-08-28
2025年归母净利润增长80%,四季度收入创季度新高
国信证券2026-04-21