猜你想问
澜起科技二季度收入和净利润表现如何?
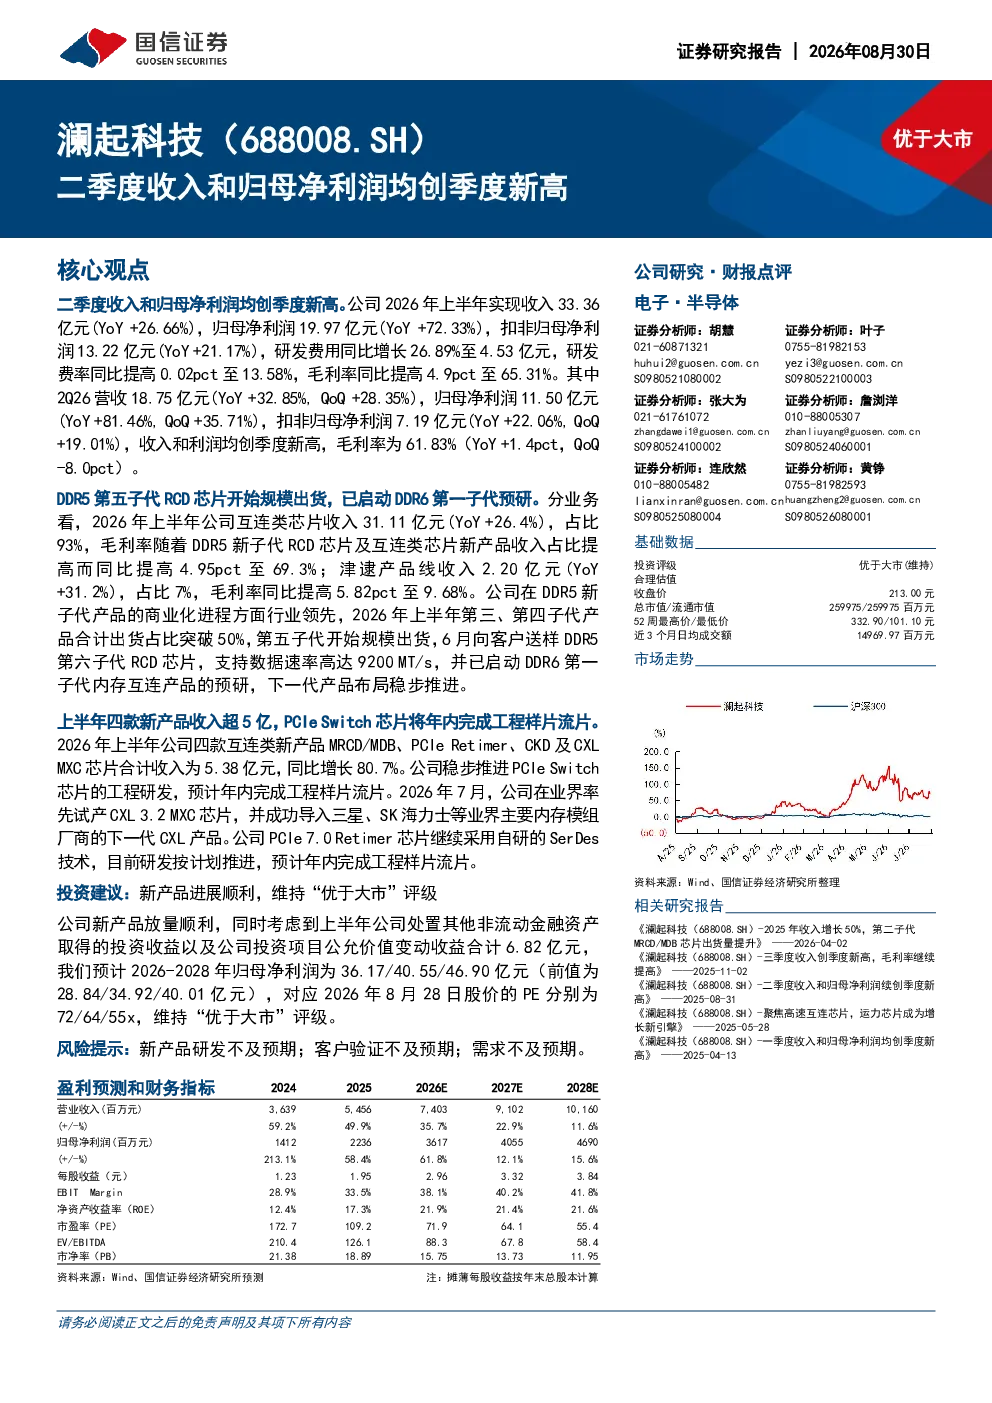
澜起科技2026年二季度收入和归母净利润均创季度新高,分别为18.75亿元(同比增长32.85%,环比增长28.35%)和11.50亿元(同比增长81.46%,环比增长35.71%)。公司2026年上半年实现收入33.36亿元,同比增长26.66%,归母净利润19.97亿元,同比增长72.33%。毛利率同比提高4.9个百分点至65.31%,二季度毛利率为61.83%。
澜起科技主要业务板块及增长情况?
澜起科技主要业务板块为互连类芯片和津逮产品线。2026年上半年,互连类芯片收入31.11亿元,占比93%,毛利率同比提高4.95个百分点至69.3%;津逮产品线收入2.20亿元,占比7%,毛利率同比提高5.82个百分点至9.68%。公司DDR5新子代产品商业化进程行业领先,上半年第三、第四子代产品合计出货占比突破50%,第五子代开始规模出货,第六子代支持数据速率高达9200MT/s。上半年四款新产品收入超5亿元,PCIe Switch芯片将年内完成工程样片流片。
澜起科技未来产品研发及市场布局?
澜起科技在DDR5及后续产品研发方面领先,已启动DDR6第一子代内存互连产品的预研,并成功导入三星、SK海力士等主要内存模组厂商的CXL3.2MXC芯片。公司PCIe7.0 Retimer芯片采用自研SerDes技术,预计年内完成工程样片流片。2026年上半年四款互连类新产品MRCD/MDB、PCIe Retimer、CKD及CXLMXC芯片合计收入为5.38亿元,同比增长80.7%。公司稳步推进PCIe Switch芯片的工程研发,预计年内完成工程样片流片。
澜起科技当前市场竞争力及行业地位?
澜起科技在互连类芯片领域具有显著竞争力,2026年上半年该业务板块收入占比高达93%,且毛利率持续提升。公司在DDR5新子代产品商业化方面行业领先,产品出货占比已超50%,并积极布局DDR6及更高代际产品。此外,公司在PCIe Retimer、CXL3.2MXC等前沿技术领域取得突破,成功导入主流厂商,显示出较强的技术实力和市场影响力。
澜起科技投资风险有哪些?
澜起科技面临的主要投资风险包括:新产品研发不及预期,可能导致业绩增长放缓;客户验证过程存在不确定性,可能影响产品市场推广;市场需求波动可能影响公司收入表现。此外,行业竞争加剧也可能对公司市场份额和盈利能力带来挑战。投资者需关注这些风险因素,结合公司长期发展潜力进行综合判断。