猜你想问
这份研报的核心内容是什么?
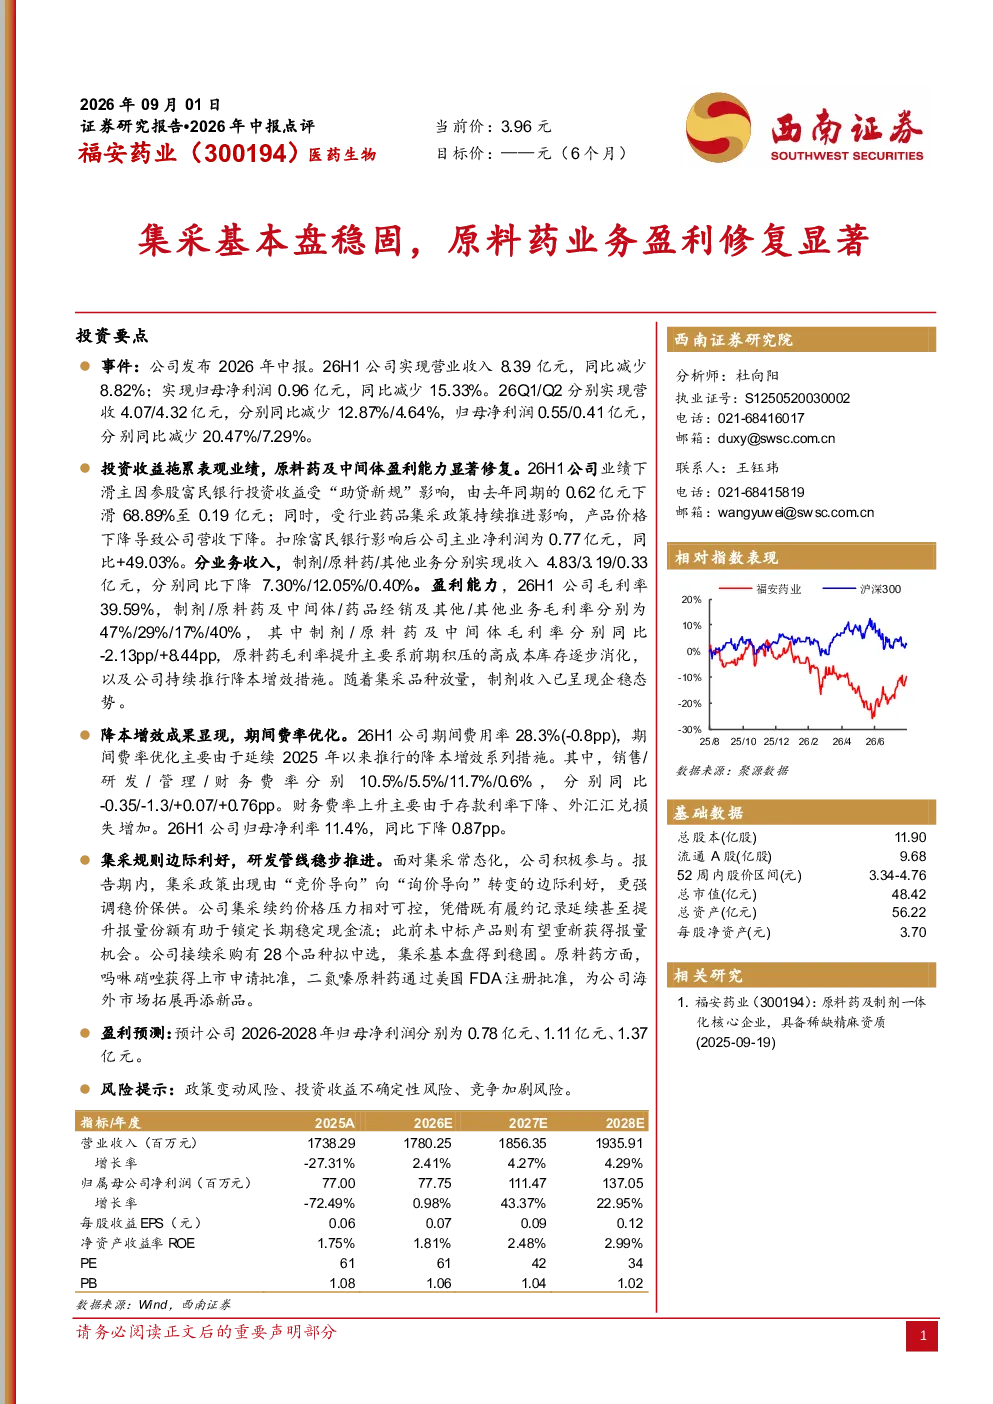
本报告分析福安药业2026H1业绩表现,指出投资收益拖累表观业绩,但原料药及中间体业务盈利能力显著修复。公司净利润同比增49.03%,主要因前期高成本库存消化及降本增效措施。制剂收入随集采品种放量企稳,原料药毛利率提升8.44个百分点至29%。报告强调集采政策由竞价转向询价导向,公司28个品种拟中选,基本盘稳固。研发管线稳步推进,吗啉硝唑获上市申请批准,二氮嗪原料药通过美国FDA注册。
原料药赛道的发展趋势如何?
原料药赛道正经历政策与市场双重变化。集采政策从竞价转向询价,更强调稳价保供,续约价格压力可控,有利于企业锁定现金流。同时,企业积极拓展海外市场,如二氮嗪原料药通过美国FDA注册,助力全球化布局。降本增效成为行业共识,通过优化成本结构提升盈利能力。但需关注政策变动、投资收益不确定性及竞争加剧等风险因素。
研报重点分析了哪些方面?
研报重点分析了福安药业业绩修复逻辑及集采政策影响。核心发现包括:投资收益受“助贷新规”影响下滑68.89%,但主业净利润同比增49.03%;原料药毛利率提升8.44个百分点,主要因前期库存消化及降本增效;制剂收入随集采品种放量企稳;集采续约价格压力可控,28个品种拟中选;研发管线取得进展,吗啉硝唑获上市申请批准,二氮嗪原料药通过美国FDA注册。报告还预测了2026-2028年归母净利润,并提示政策、投资收益及竞争风险。
当前原料药市场的现状如何判断?
当前原料药市场呈现政策调整与结构性机遇并存的态势。集采政策趋稳,由“竞价导向”转向“询价导向”,企业通过稳价保供策略延续或提升报量份额,如福安药业28个品种拟中选,集采基本盘稳固。原料药企业积极降本增效,提升盈利能力,如福安药业原料药毛利率同比提升8.44个百分点。同时,企业加速海外市场拓展,如二氮嗪原料药通过美国FDA注册。但需关注政策变动、投资收益不确定性及竞争加剧等风险。
研报提示了哪些主要风险?
研报提示了三方面主要风险:政策变动风险,如集采政策调整可能影响产品价格与市场份额;投资收益不确定性风险,如参股富民银行投资收益受“助贷新规”影响下滑68.89%;竞争加剧风险,原料药行业竞争激烈可能压缩利润空间。此外,财务费率上升0.76个百分点,主要因存款利率下降及外汇汇兑损失增加,也需关注。这些风险可能影响公司业绩表现,投资者需谨慎评估。