猜你想问
这份研报的核心内容是什么?
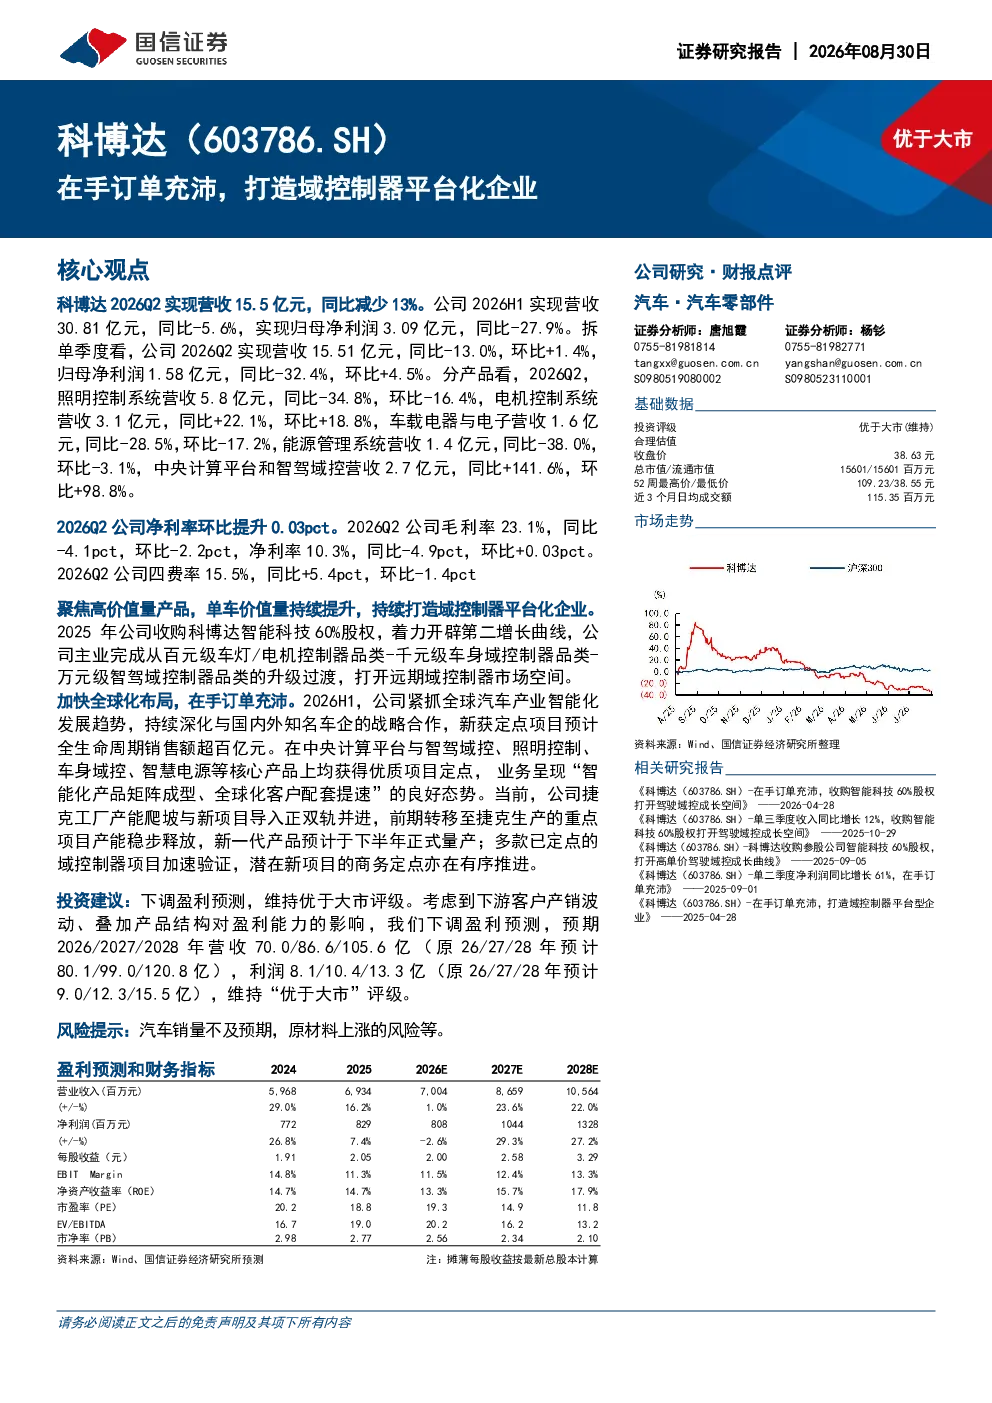
这份研报分析了科博达2026年第二季度的财务表现,显示营收15.5亿元,同比减少13%,但归母净利润环比有所提升。报告重点分析了公司各产品线的营收变化,特别是中央计算平台和智驾域控营收大幅增长,同比增加141.6%。此外,报告还关注了公司业务结构的优化,海外业务占比提升,以及与造车新势力如理想的合作进展。
汽车智能化赛道的发展趋势如何?
汽车智能化赛道正经历快速发展,核心趋势包括域控制器平台化、高价值量产品占比提升和全球化布局加速。科博达通过收购科博达智能科技,成功向高端智驾域控领域升级,并紧抓全球汽车智能化趋势,与国内外知名车企深化合作,新获定点项目全生命周期销售额预计超百亿元。行业整体呈现智能化产品矩阵成型、全球化客户配套提速的态势。
研报重点分析了科博达的哪些方面?
研报重点分析了科博达的产品结构升级、客户拓展和全球化战略。公司通过收购和产品迭代,从百元级车灯/电机控制器向千元级及万元级域控产品过渡,打开了远期市场空间。客户方面,公司积极拓展造车新势力合作,理想已成为公司第四大客户,销售额同比增长157.5%。全球化方面,公司在捷克工厂产能稳步释放,新一代产品即将量产。
当前汽车零部件市场的现状如何?
当前汽车零部件市场普遍承压,但头部企业如科博达展现出较强韧性。公司营收规模保持基本稳定,海外业务占比提升,业务结构优化有效增强了抗风险能力。分产品看,照明控制系统收入下降,但电机控制系统和智驾域控收入大幅增长。客户结构方面,大众占比下降,新势力客户占比提升,如理想销售额增长显著。整体市场呈现智能化、高端化、全球化的竞争格局。
研报提示了哪些风险?
研报提示的主要风险包括汽车销量不及预期和原材料价格上涨。汽车行业受宏观经济和消费需求影响较大,销量波动可能直接影响公司业绩。此外,原材料价格波动会压缩公司利润空间,需关注成本控制能力。其他潜在风险包括新项目落地不确定性、技术迭代风险以及国际供应链稳定性问题。公司需持续加强风险管理,确保稳健经营。